Start Blog Seite 2

ANLAN Rose Lumi im Test: Was kann das Beauty-Device mit Pink Light, RF und HEPulse?

Fünf Minuten, drei Modi und ein auffällig pinkes Licht: Das ANLAN Rose Lumi will professionelle Beauty-Technologien so unkompliziert machen, dass sie tatsächlich Teil der täglichen Skincare-Routine werden. Wir haben das neue Beauty-Device selbst ausprobiert und uns angesehen, was hinter FIP, IMP, HEPulse, RF und dem sogenannten Evolumina Pink Light steckt.

Beauty-Tools für zu Hause gibt es inzwischen mehr als genug. LED-Masken, EMS-Geräte, Mikrostrom, Radiofrequenz, Wärme, Kälte – wer sich zum ersten Mal intensiver mit Beauty-Tech beschäftigt, landet schnell in einem Dschungel aus Farben, Frequenzen und Anwendungsplänen. Einige spannende ANLAN Beauty-Gadgets haben wir bereits ausführlich vorgestellt und miteinander verglichen.

Genau an diesem Punkt setzt das ANLAN Rose Lumi an. Statt uns vor jeder Anwendung entscheiden zu lassen, welche LED-Farbe heute wohl die richtige ist, kombiniert das kompakte Gerät unterschiedliche Wellenlängen zu einem pink erscheinenden Licht und ergänzt dieses je nach ausgewähltem Modus um unterschiedliche Technologien.

Das Versprechen klingt verlockend: unkomplizierte Gesichtspflege zu Hause, in rund fünf Minuten.

Wir haben das Rose Lumi für AJOURE´ selbst ausprobiert*. Unser erster Eindruck lässt sich ziemlich schnell zusammenfassen: Das Gerät schafft etwas, woran erstaunlich viele Beauty-Gadgets scheitern – man hat tatsächlich Lust, es regelmäßig zu benutzen.
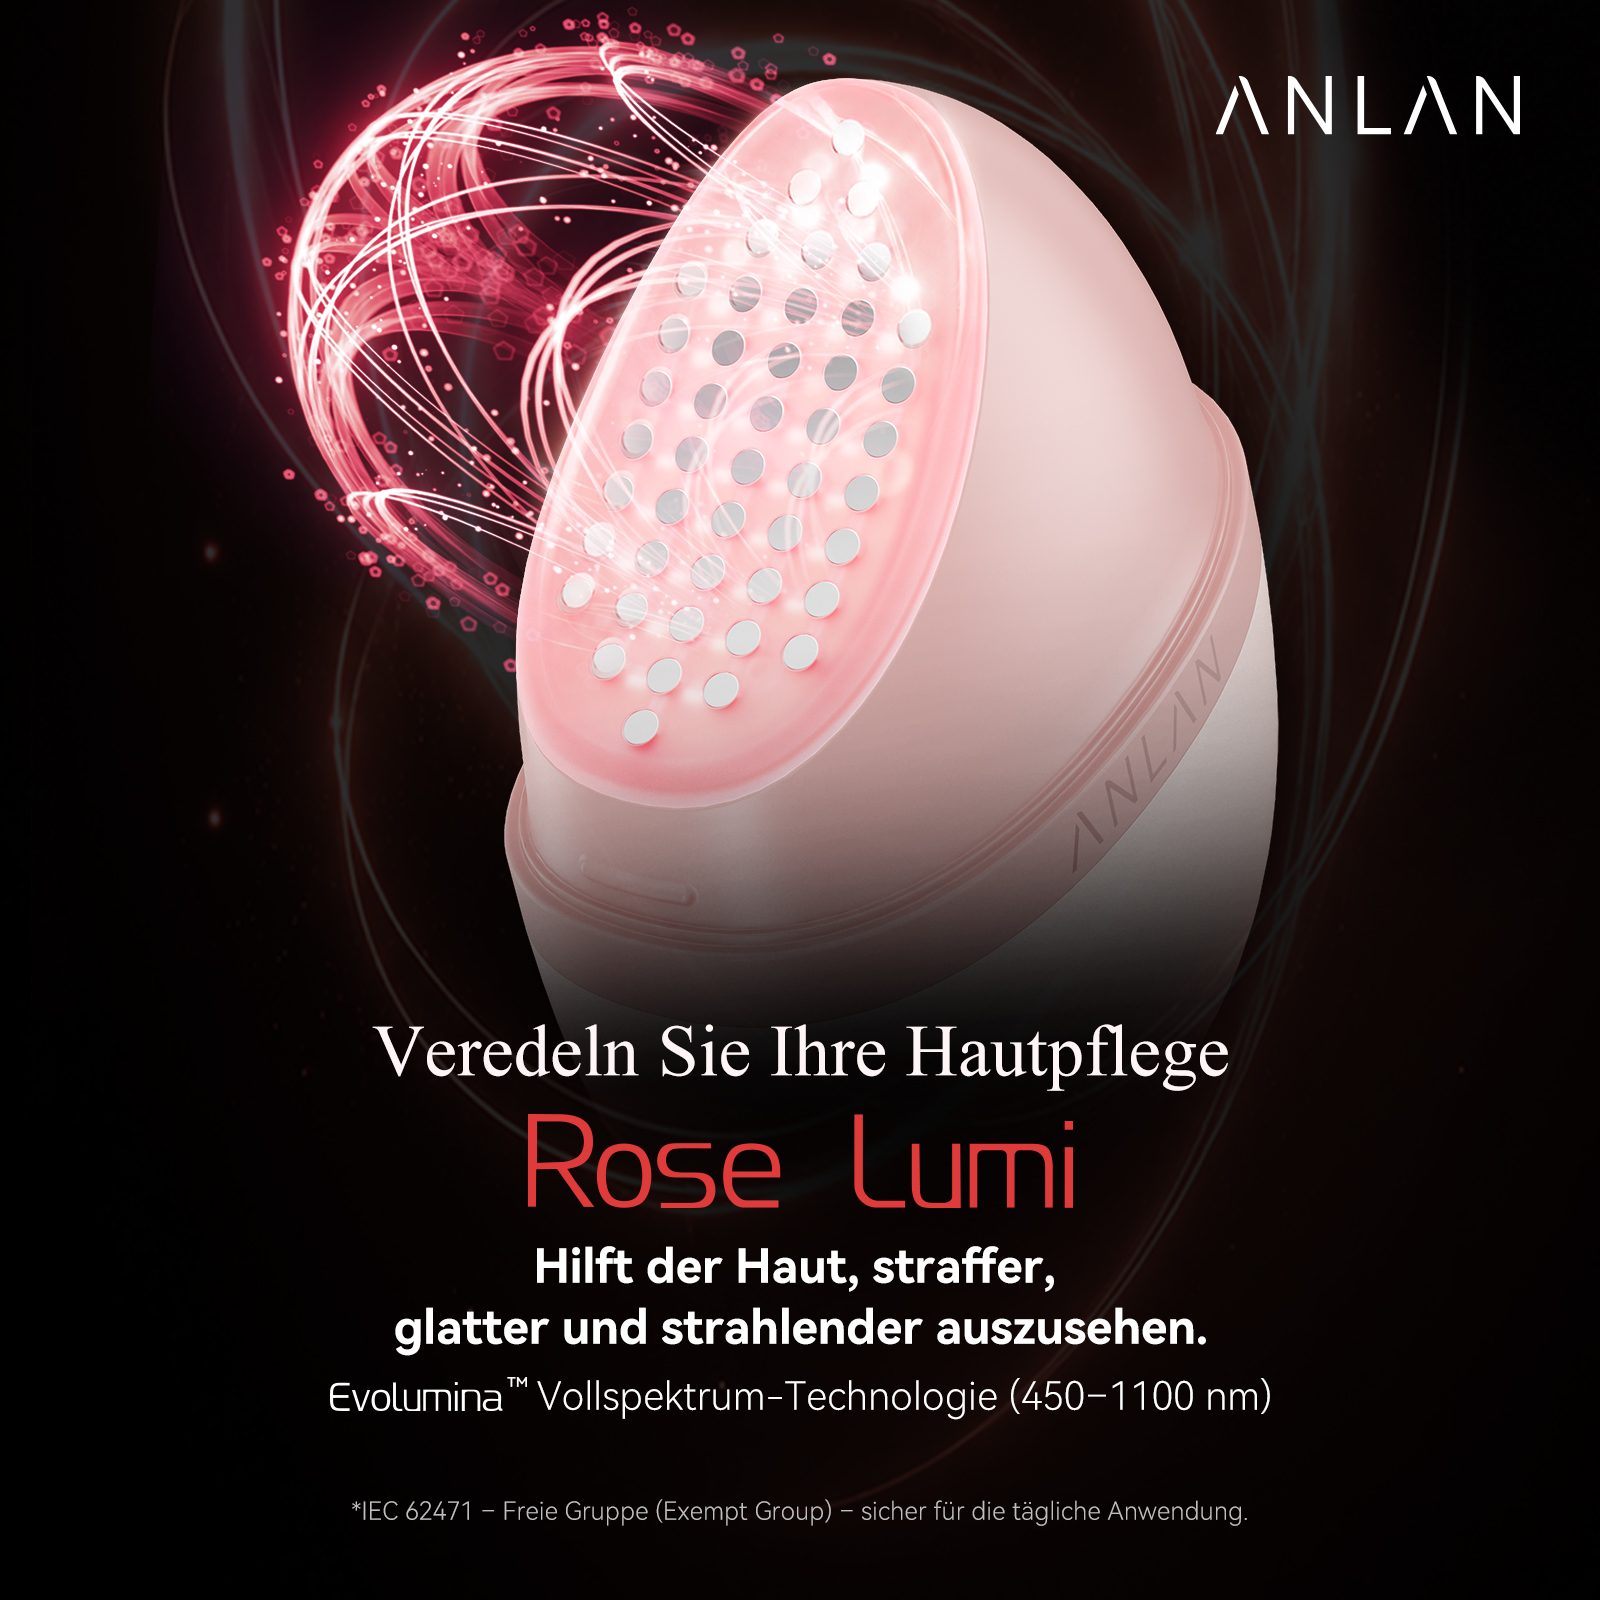
ANLAN Rose Lumi

Was ist das ANLAN Rose Lumi?

Das Rose Lumi ist ein kompaktes, kabelloses Gesichtspflegegerät, das mehrere Beauty-Technologien in einem Gerät kombiniert. Im Mittelpunkt steht das von ANLAN entwickelte Lichtsystem EVOLUMINA. Wer das Beauty-Device selbst ausprobieren möchte, findet es online unter anderem bei Amazon.

Während klassische LED-Beauty-Geräte häufig mit einzelnen roten, blauen oder anderen Lichtmodi arbeiten, kombiniert ANLAN laut Hersteller mehrere Wellenlängen zwischen 450 und 1100 Nanometern. Sichtbar wird diese Kombination als charakteristisches pinkes Licht.

Dazu kommen je nach Modus unter anderem elektrische Pulse, Wärme beziehungsweise Radiofrequenz und die von ANLAN als HEPulse bezeichnete Technologie.

Das Ganze steckt in einem nur etwa 112 Gramm leichten Gerät mit einem um 45 Grad geneigten Behandlungskopf. Gerade diese Form klingt auf dem Papier zunächst nach einem kleinen Design-Detail, macht bei der praktischen Anwendung aber tatsächlich einen Unterschied: Der Kopf lässt sich angenehm an Wangen und Kieferlinie entlangführen und liegt deutlich natürlicher auf den Gesichtskonturen als ein komplett flacher Applikator.

Die wichtigsten Daten auf einen Blick
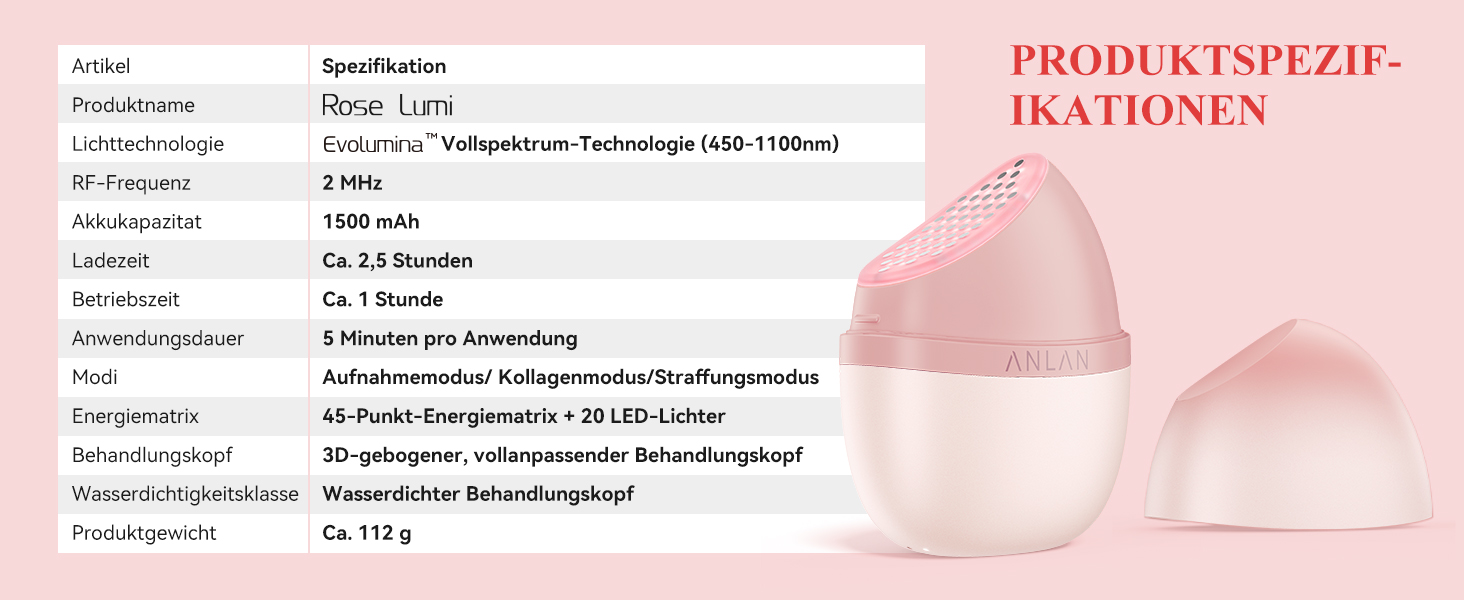
ANLAN Rose Lumi Produktspezifikationen

Zertifizierung und Sicherheit: Was bedeutet IEC 62471?

Gerade bei Beauty-Devices, die mit Lichttechnologie arbeiten, spielt das Thema Sicherheit natürlich eine wichtige Rolle. ANLAN verweist beim Rose Lumi auf eine Prüfung nach IEC 62471. Diese internationale Norm bewertet die photobiologische Sicherheit von Lampen und lichtbasierten Systemen.

Laut Hersteller fällt das Rose Lumi in die sogenannte freie Gruppe beziehungsweise Exempt Group. Das bedeutet: Unter den geprüften Bedingungen wird das Lichtsystem als unbedenklich eingestuft. Für uns ist das ein sinnvoller zusätzlicher Punkt, weil das Gerät nicht nur gelegentlich, sondern je nach Modus auch regelmäßig in die Pflegeroutine integriert werden soll.

Trotzdem gilt wie bei allen Beauty-Tools: Die Anwendung sollte immer nach Herstellerangaben erfolgen. Besonders die Augenpartie sollte ausgespart werden, und bei empfindlicher Haut lohnt es sich, zunächst mit einer niedrigeren Intensitätsstufe zu starten.
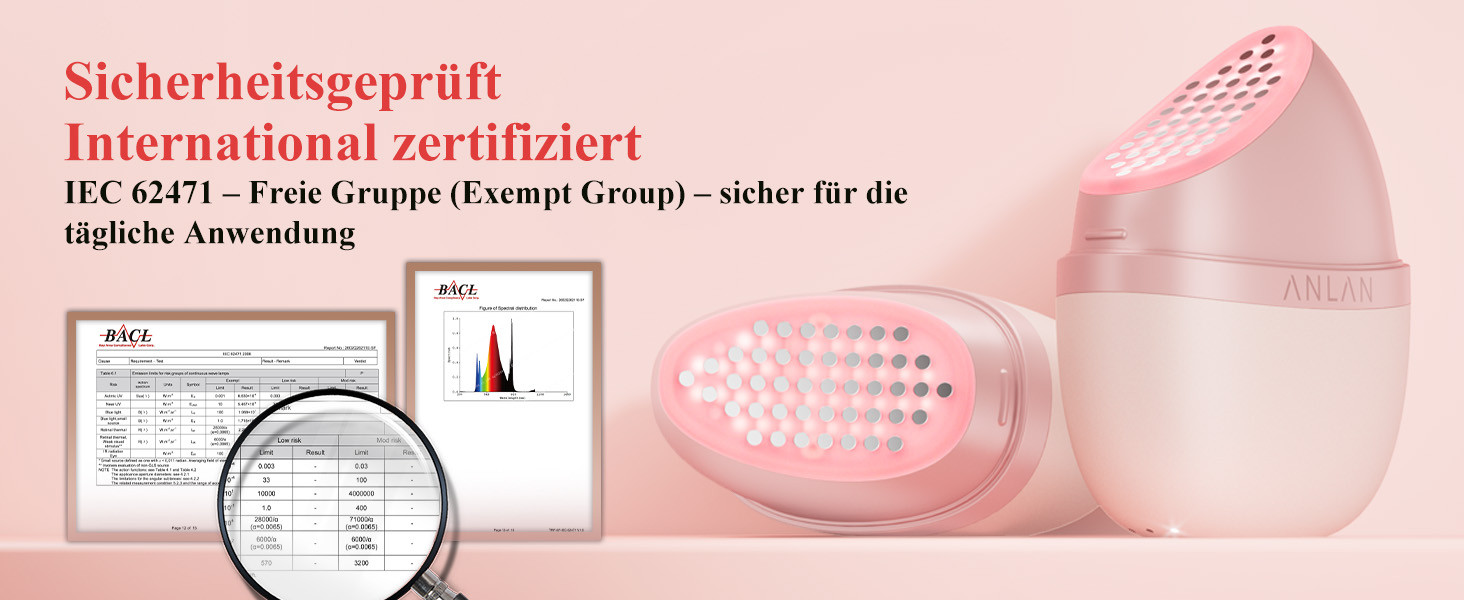
ANLAN Rose Lumi - International zertifiziert

Unser erster Eindruck: Klein, leicht und überraschend unkompliziert

Viele Hightech-Beauty-Geräte sehen beeindruckend aus – und verschwinden nach einigen Wochen trotzdem in einer Schublade.

Beim Rose Lumi ist das Risiko unserer Meinung nach deutlich geringer.

Das Gerät ist kompakt, liegt angenehm in der Hand und kommt ohne komplizierte Menüführung aus. Einschalten, Modus auswählen, Intensität festlegen und loslegen.

Beim Start befindet sich das Gerät zunächst im FIP-Modus auf Stufe 1. Insgesamt stehen drei Intensitätsstufen zur Verfügung. Für die erste Anwendung empfiehlt ANLAN ebenfalls, mit Level 1 zu beginnen.

Besonders praktisch finden wir die automatische Behandlungsdauer: Nach etwa fünf Minuten beendet das Rose Lumi den jeweiligen Durchgang selbst.

Man schaut also nicht ständig auf die Uhr und fragt sich, ob eine Gesichtshälfte jetzt eigentlich 40 Sekunden länger behandelt wurde als die andere.

Und fünf Minuten sind kurz genug, um das Gerät morgens oder abends tatsächlich noch einzubauen.
ANLAN Rose Lumi - 112g Leichtgewicht

Das passende Gel macht tatsächlich einen Unterschied

Einen Punkt sollte man vor der ersten Anwendung wissen: Das Rose Lumi soll nicht trocken über die Haut bewegt werden. Vor der Anwendung wird deshalb ein Serum, eine geeignete Pflege oder ein Gel aufgetragen. Auch die Anwendung über einer Sheet Mask ist laut ANLAN möglich.

Für unseren Test hat uns ANLAN zusätzlich das Radiance Soothing Essence Gel zur Verfügung gestellt, das speziell für die Verwendung mit Beauty-Devices entwickelt wurde. Nachdem wir das Rose Lumi zunächst mit unseren eigenen Seren ausprobiert hatten, konnten wir die Anwendung anschließend noch einmal gezielt mit dem ANLAN-Gel testen – und der Unterschied war durchaus spürbar.
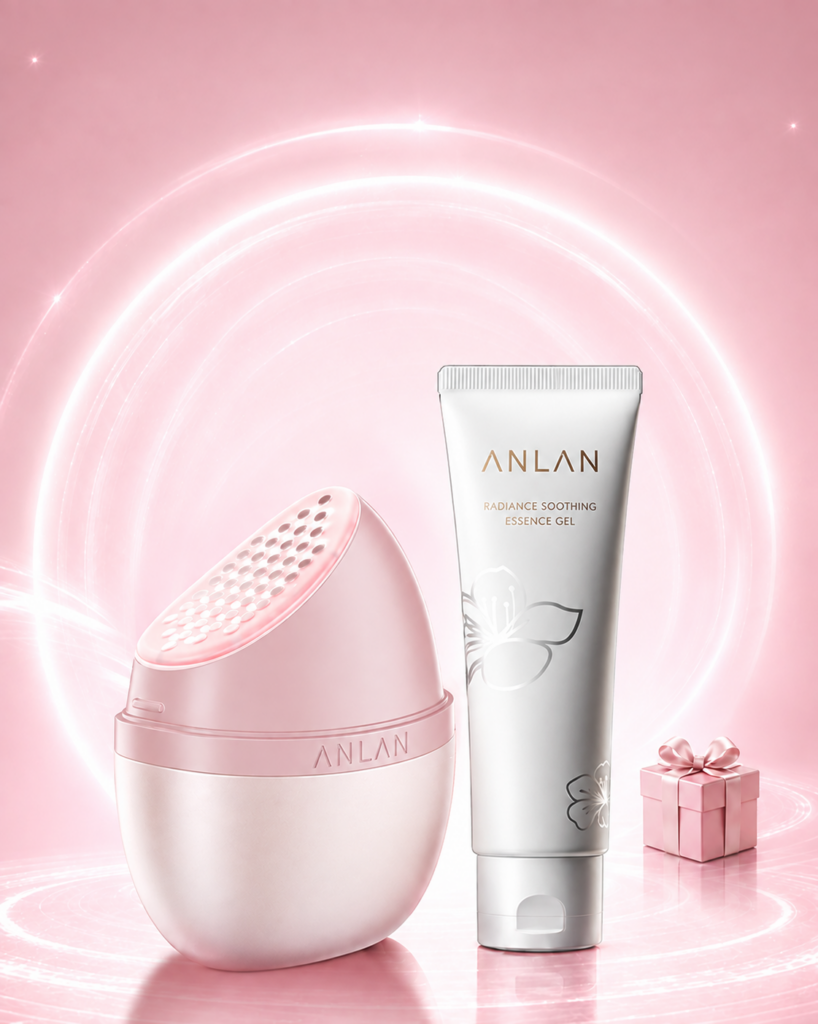
ANLAN Radiance Soothing Essence Gel mit Rose Lumi

Das transparente Gel hat eine leichte, angenehm frische Konsistenz und lässt sich sehr gleichmäßig auf der Haut verteilen. Entscheidend ist aber vor allem die Gleitfähigkeit: Mit dem Gel bewegt sich der Behandlungskopf des Rose Lumi deutlich ruhiger und kontrollierter über Wangen, Stirn und Jawline. Gerade bei IMP und HEP, wo Wärme beziehungsweise elektrische Impulse ins Spiel kommen, empfanden wir die Anwendung mit dem Gel angenehmer als mit einem klassischen Serum.

ANLAN hat das Radiance Soothing Essence Gel nicht einfach als klassisches Pflegegel formuliert, sondern gezielt als Begleiter für Beauty-Devices. Das merkt man vor allem daran, dass es lange genug auf der Haut bleibt, um ein gleichmäßiges Gleiten zu ermöglichen, ohne dabei schwer oder unangenehm klebrig zu werden.

Pflege statt einfachem Kontaktgel

Auch die Inhaltsstoffliste ist für ein Gel dieser Art interessant. Enthalten sind unter anderem Niacinamid, Panthenol, Centella asiatica, Beta-Glucan, Allantoin, Ceramide sowie verschiedene Formen von Hyaluronsäure. Damit liegt der Fokus neben der verbesserten Gleitfähigkeit gleichzeitig auf Feuchtigkeit und beruhigender Hautpflege.

Gerade das fanden wir im Test angenehm: Man hat nicht das Gefühl, lediglich ein technisches Kontaktmedium aufzutragen, das anschließend möglichst schnell wieder herunter muss. Das Gel fügt sich vielmehr wie ein zusätzlicher Skincare-Step in die Anwendung ein.

Praktisch ist zudem die No-Rinse-Formel. Das Radiance Soothing Essence Gel muss nach der Behandlung nicht abgewaschen werden. Bei uns ließ sich der verbliebene Rest anschließend problemlos sanft in die Haut einarbeiten. Danach fühlte sich die Haut weich, gut durchfeuchtet und gepflegt an, ohne dass eine unangenehm schwere Schicht zurückblieb.

Mit Gel oder normalem Serum?

Grundsätzlich funktioniert das Rose Lumi auch mit einem passenden Serum. Im direkten Vergleich würden wir für eine komplette Anwendung allerdings das Radiance Soothing Essence Gel bevorzugen.

Vor allem sehr leichte Seren ziehen teilweise so schnell ein, dass man während der fünfminütigen Behandlung erneut Produkt auftragen muss. Das ANLAN-Gel bleibt länger gleitfähig und macht das Führen des Geräts dadurch unkomplizierter.

Beim HEP-Modus empfanden wir diesen Unterschied besonders deutlich. Da die elektrischen Impulse hier stärker wahrnehmbar sind, fühlt sich die Anwendung mit ausreichend Gel gleichmäßiger und kontrollierter an. Auch beim wärmenden IMP-Modus hat uns die Kombination sehr gut gefallen.

Unser Eindruck nach dem Test: Das Radiance Soothing Essence Gel ist deutlich mehr als unnötiges Zubehör. Man braucht es nicht zwingend, um das Rose Lumi verwenden zu können – in Kombination mit dem Gerät ergibt es aber absolut Sinn. Es verbessert die Gleitfähigkeit spürbar, macht insbesondere die intensiveren Modi angenehmer und verbindet die Geräteanwendung gleichzeitig mit einem zusätzlichen pflegenden Schritt.

FIP-Modus: Der unkomplizierte Einstieg in die tägliche Routine
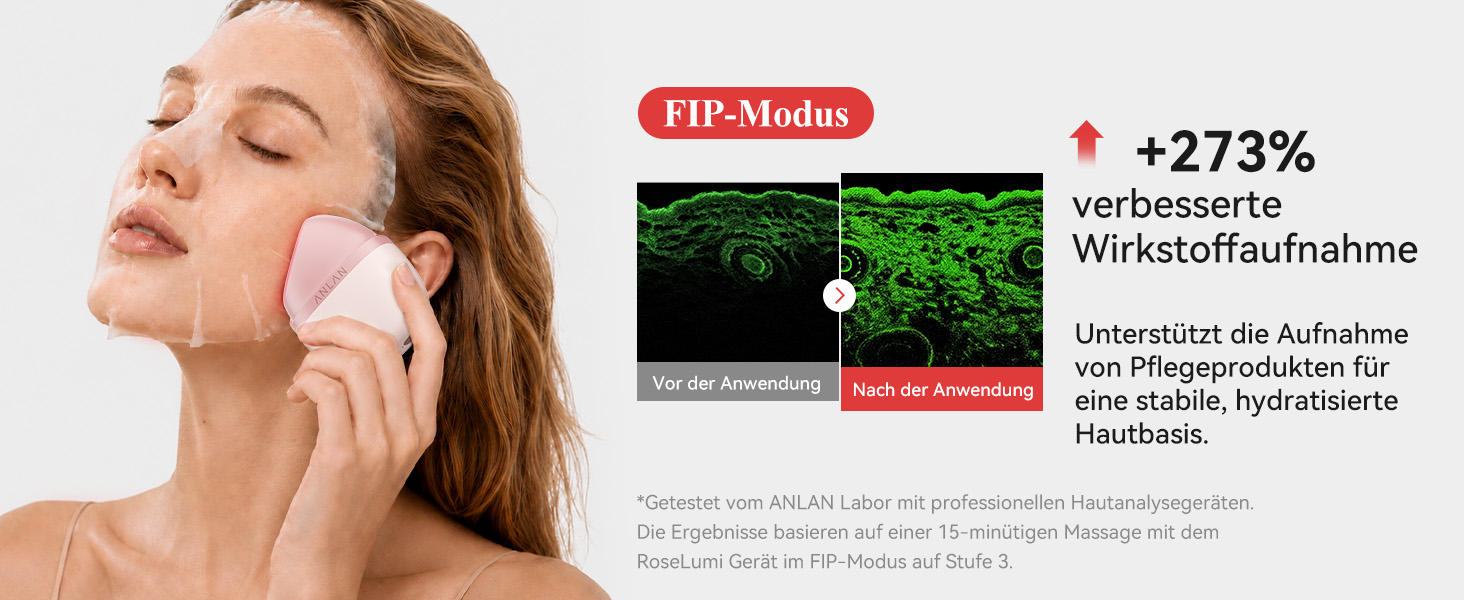
ANLAN Rose Lumi FIP-Modus

Der FIP-Modus dürfte für viele der Modus sein, der am häufigsten zum Einsatz kommt.

FIP steht bei ANLAN für die Unterstützung der Pflegeaufnahme. Dahinter steckt eine Technologie namens DEP – Dynamic Electro-Pulse Delivery. Dabei arbeitet das Gerät laut Hersteller mit niedrigvoltigen Pulsen bei 30 kHz, um das Verteilen beziehungsweise Einziehen von Pflegeprodukten in die oberste Hautschicht zu unterstützen.

Praktisch bedeutet das:

Serum auftragen, FIP einschalten und das Rose Lumi langsam über das Gesicht bewegen.

Genau diese Anwendung hat uns im Alltag besonders gut gefallen. Das Gerät gleitet angenehm über die Haut und macht aus dem simplen Auftragen eines Serums tatsächlich einen kleinen Beauty-Step.

Nach der Anwendung fühlte sich die Haut bei uns sehr glatt, gepflegt und angenehm durchfeuchtet an. Auch das typische klebrige Gefühl, das manche reichhaltigeren Seren zunächst hinterlassen, war nach dem Einmassieren deutlich weniger präsent.

Natürlich lässt sich allein anhand des Hautgefühls nicht messen, wie viel eines Wirkstoffs tatsächlich in der Haut angekommen ist. Der unmittelbare kosmetische Effekt ist trotzdem schön: Die Haut wirkt gepflegt, glatt und gut vorbereitet für die nächsten Schritte der Routine oder das Make-up.

ANLAN empfiehlt den FIP-Modus grundsätzlich auch für die regelmäßige beziehungsweise tägliche Anwendung; eine Sitzung dauert etwa fünf Minuten.

So haben wir FIP verwendet

Serum auf die gereinigte Haut geben und das Gerät anschließend ohne starken Druck langsam über Wangen, Stirn, Kinn und Gesichtskonturen führen.

Gerade bei diesem Modus verstehen wir den Ansatz des Rose Lumi sofort: Er verlangt keine komplett neue Skincare-Routine, sondern ergänzt Produkte, die ohnehin im Badezimmer stehen.

Das erhöht die Chance enorm, dass man das Gerät nach dem anfänglichen Beauty-Tech-Hype auch wirklich weiterverwendet.

IMP-Modus: RF und Wärme für die intensivere Abendpflege
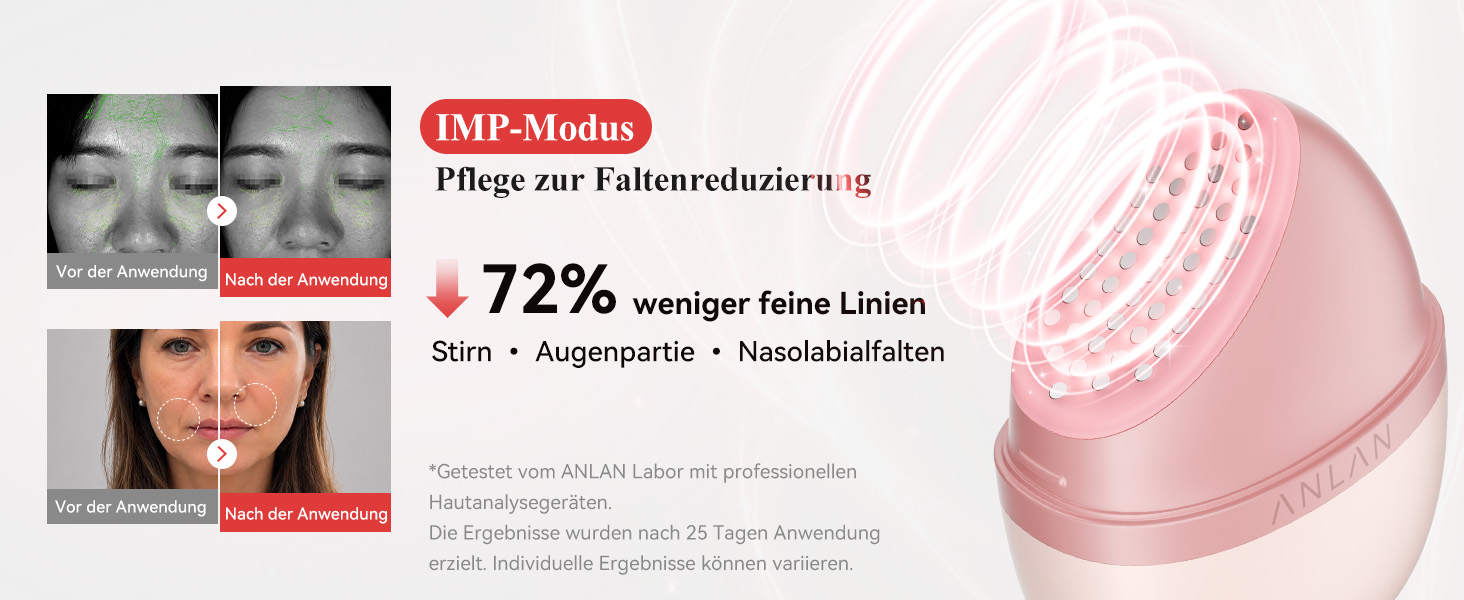
IMP-Modus

Interessanter wird es im IMP-Modus.

Hier kommt eine 2-MHz-Radiofrequenz-Technologie (RF) zum Einsatz. ANLAN positioniert den Modus als intensivere Pflege bei nachlassender Spannkraft beziehungsweise für eine auf Kollagen und Hautfestigkeit ausgerichtete Beauty-Routine.

Bei der Anwendung entsteht ein angenehmes Wärmegefühl.

Und genau das gefiel uns: Das Rose Lumi fühlt sich nicht nach aggressiver Behandlung an. Stattdessen entsteht eine gleichmäßige, wohltuende Wärme, die den Beauty-Step fast ein wenig in Richtung Mini-Facial verschiebt.

Wir haben den IMP-Modus vor allem auf Wangen und Stirn verwendet und dabei die unmittelbare Augenpartie ausgespart.

Im Gegensatz zum FIP-Modus ist IMP allerdings nicht als täglicher Modus gedacht. ANLAN empfiehlt ungefähr zwei bis drei Anwendungen pro Woche beziehungsweise mindestens rund 48 Stunden Abstand zwischen den Anwendungen.

Das sollte man ernst nehmen: Bei Beauty-Tech bedeutet mehr nicht automatisch besser.

Kann Radiofrequenz überhaupt etwas bringen?

Radiofrequenz ist tatsächlich mehr als nur ein aktuelles Beauty-Schlagwort.

Eine 2025 veröffentlichte systematische Übersichtsarbeit wertete 15 Studien mit insgesamt 1.230 Teilnehmerinnen und Teilnehmern zu nichtinvasiven RF-Anwendungen im Gesicht aus. Insgesamt wurden positive Veränderungen unter anderem bei Hauttextur und Festigkeit berichtet. Gleichzeitig weisen die Autoren darauf hin, dass sich Geräte, Behandlungsparameter und Qualität der Studien teilweise deutlich unterscheiden.

Auch speziell zu Beauty-Geräten für die Heimanwendung gibt es bereits Forschung. In einer randomisierten Split-Face-Studie mit 33 Frauen wurde ein Home-RF-Gerät über zwölf Wochen getestet. Auf der damit behandelten Gesichtshälfte zeigten sich im Vergleich zur Kontrollseite Verbesserungen verschiedener Hautparameter.

Wichtig ist dabei: Diese Studien wurden nicht mit dem ANLAN Rose Lumi durchgeführt.

Sie beweisen deshalb nicht die konkrete Wirksamkeit dieses Geräts. Sie zeigen aber, dass hinter dem Einsatz von Radiofrequenz in Home-Beauty-Geräten grundsätzlich ein wissenschaftlich untersuchtes Verfahren steht.

HEP-Modus: Der spannendste Modus unseres Tests
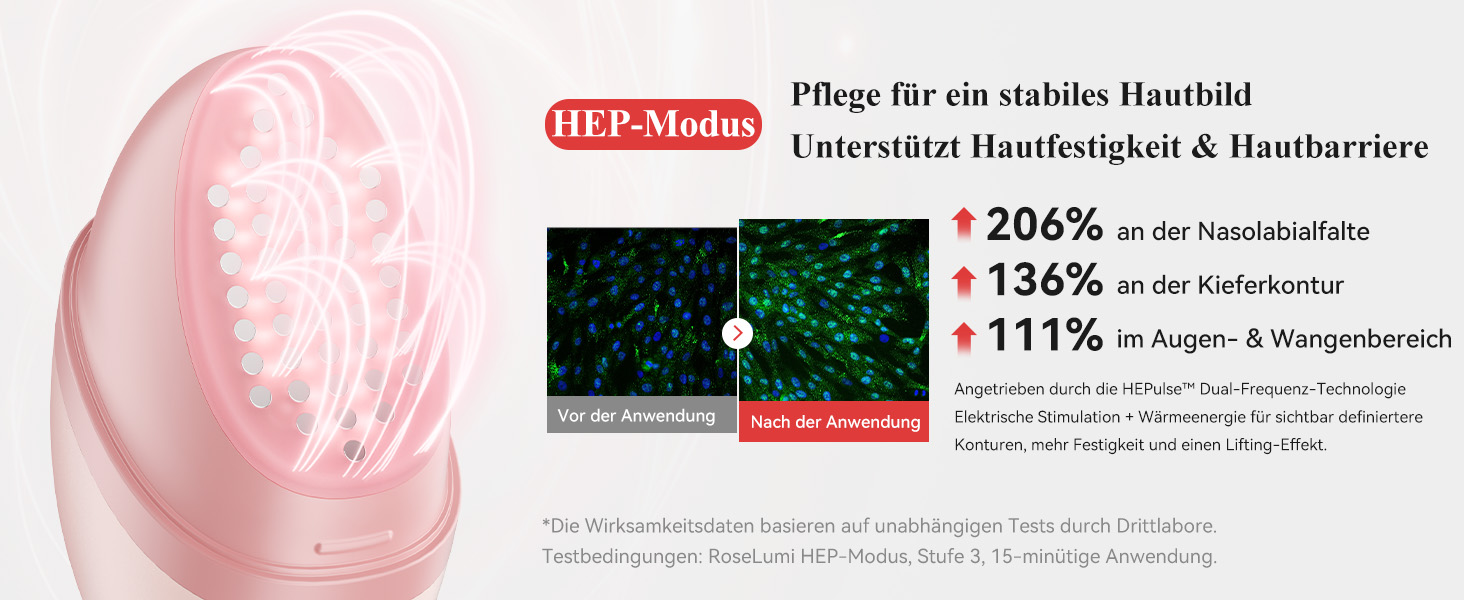
HEP-Modus

Wenn wir uns für den Modus entscheiden müssten, der beim ersten Ausprobieren den größten „Okay, da passiert wirklich etwas“-Effekt hat, wäre es HEP.

ANLAN kombiniert hier das pinke Licht mit der sogenannten HEPulse-Technologie und einer wärmenden Pflegefunktion. Hoch- und mittelfrequente elektrische Impulse wechseln sich ab und sollen insbesondere die Gesichtskonturen ansprechen.

Das fühlt man.

Vor allem an Wangen und Kieferlinie sind die Impulse deutlich wahrnehmbar. Je nach Intensitätsstufe können dabei sogar kleine sichtbare Kontraktionen entstehen. Das klingt dramatischer, als es sich anfühlt: Auf niedriger Stufe ist die Anwendung gut kontrollierbar, und man kann sich langsam an die passende Intensität herantasten.

Genau dieser Modus macht auch visuell am meisten Spaß.

Während das pinke Licht auf der Haut liegt, reagiert die Gesichtsmuskulatur auf die Pulse – Beauty-Tech wird hier also tatsächlich fühl- und sichtbar.

Wir haben das Gerät vor allem von der Kieferlinie beziehungsweise den unteren Wangen nach außen und oben geführt. Der Behandlungskopf passt sich dabei ausgesprochen gut an die Gesichtskonturen an.

Direkt danach wirkte das Gesicht bei uns frischer und die Konturen etwas definierter. Solche unmittelbaren Effekte sollte man allerdings nicht mit einem dauerhaften Facelift verwechseln. Gerade Wärme, Massage, Durchblutung und Muskelstimulation können kurzfristig einen sichtbar frischeren Eindruck erzeugen.

Und genau dafür finden wir den HEP-Modus hervorragend: vor einem Dinner, einer Veranstaltung, einem Shooting oder einfach an einem Morgen, an dem das Gesicht etwas müde aussieht.

Das Pink Light: Gimmick oder sinnvolle Idee?
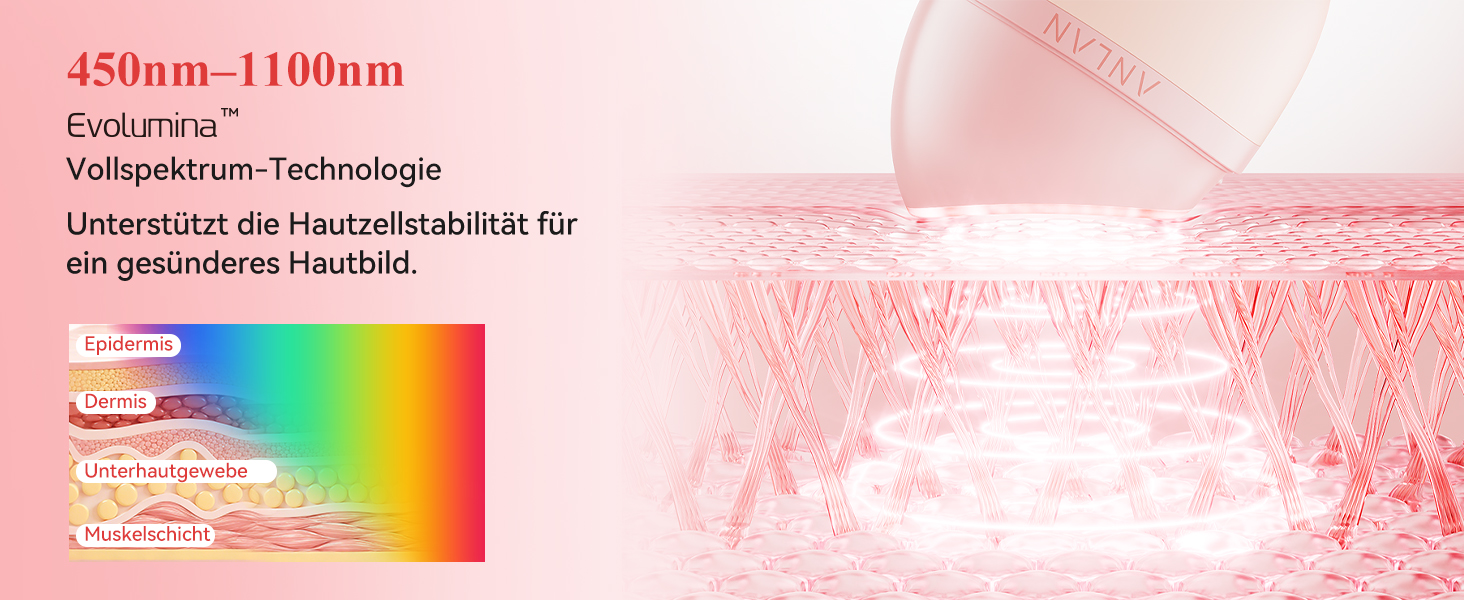
450nm-1100nm Lichtspektrum
Optisch ist das pinke Licht natürlich das Markenzeichen des Rose Lumi.

Technisch handelt es sich laut ANLAN allerdings nicht einfach um eine einzelne pinkfarbene LED. Das EVOLUMINA-System kombiniert mehrere Wellenlängen zwischen 450 und 1100 nm zu einem gemeinsamen Lichtsystem. Der Vorteil des Konzepts soll darin liegen, dass Nutzer nicht selbst zwischen verschiedenen LED-Farben wechseln müssen.

Das finden wir konzeptionell sinnvoll.

Denn ganz nüchtern betrachtet ist eines der größten Probleme vieler moderner Beauty-Geräte nicht ihre technische Ausstattung, sondern ihre Komplexität.

Wenn man vor jeder Behandlung erst nachschlagen muss, ob heute Rot, Blau, Grün, EMS, RF oder Mikrostrom sinnvoll wäre, wird aus einer fünfminütigen Routine schnell ein kleines Forschungsprojekt.

Beim Rose Lumi bleibt das Licht gleich. Man entscheidet lediglich:

Pflege einarbeiten? FIP.
Intensivere Abendpflege? IMP.
Konturen und Lifting-Care? HEP.

Das versteht man nach wenigen Anwendungen ohne Bedienungsanleitung.

Ein zusätzliches Vergleichsvideo von ANLAN macht gut sichtbar, was mit dem sogenannten Evolumina Pink Light gemeint ist. Darin wird das Licht des Rose Lumi über eine reflektierende CD-Oberfläche gezeigt: Während klassische Geräte im Vergleich eher einzelne rote oder blaue Lichtpunkte erzeugen, fächert sich das Licht des Rose Lumi sichtbar in ein breiteres Farbspektrum auf. Laut Hersteller arbeitet das Gerät mit einem kontinuierlichen Spektrum von 450 bis 1100 nm.

Für uns ist das vor allem deshalb spannend, weil die Technologie dadurch greifbarer wird. Statt zwischen verschiedenen LED-Farben wählen zu müssen, bündelt das Rose Lumi mehrere Lichtbereiche in einem pink erscheinenden Licht. Das passt auch zu unserem Anwendungseindruck: Das Gerät fühlt sich nicht wie ein kompliziertes Profi-Tool an, sondern eher wie ein durchdachtes Skincare-Device, das sich ohne großes Herumprobieren in die Routine integrieren lässt.

Was uns nach dem Test besonders gefallen hat

Der größte Pluspunkt ist für uns nicht eine einzelne Technologie, sondern die Kombination aus Funktion und Alltagstauglichkeit.

Das Rose Lumi fühlt sich nicht wie ein Gerät an, für das man zweimal pro Woche eine halbe Stunde reservieren muss. Man kann es neben seine gewohnte Gesichtspflege legen und tatsächlich benutzen.

FIP funktioniert hervorragend als unkomplizierter täglicher Skincare-Step.

IMP vermittelt durch die Wärme deutlich mehr Spa-Gefühl und eignet sich für Tage, an denen man sich etwas intensiver mit der eigenen Pflege beschäftigen möchte.

Und HEP ist der Modus, bei dem man die Technik am deutlichsten spürt – und den wir vermutlich besonders häufig vor Terminen oder Veranstaltungen verwenden würden.

Dazu kommen das geringe Gewicht, der gut geformte Behandlungskopf und die automatische Fünf-Minuten-Abschaltung.
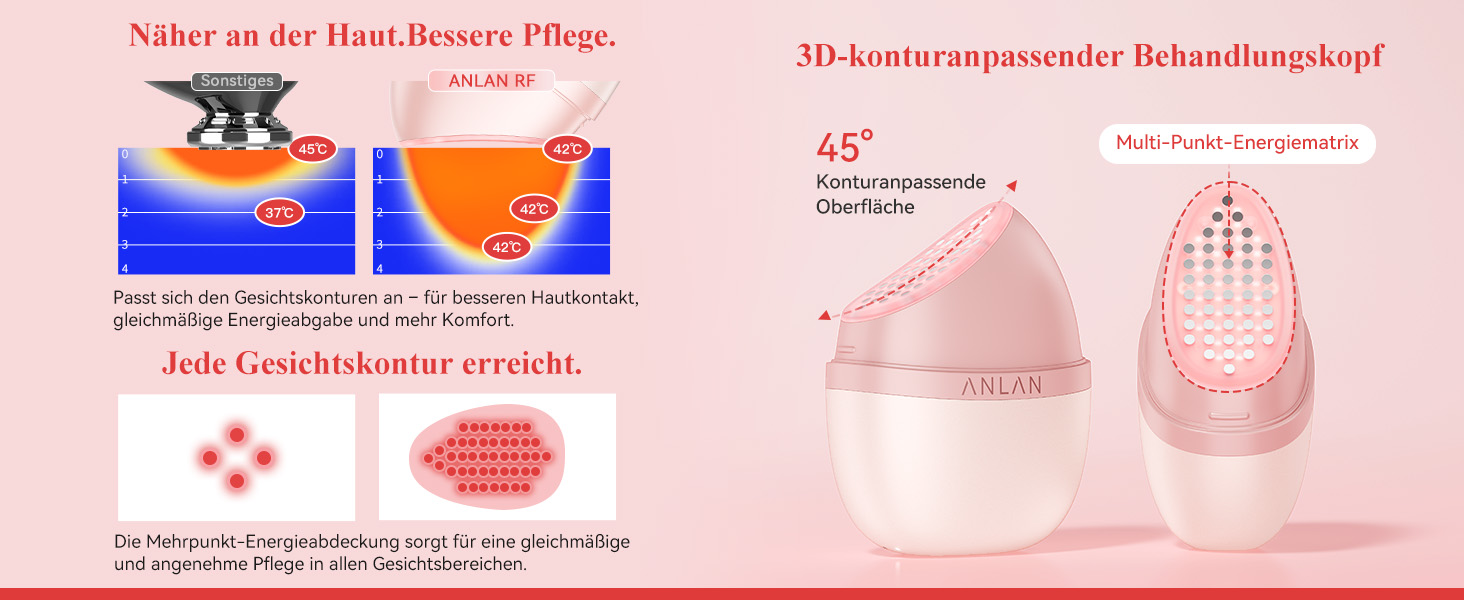
Multi-Punkt-Energiematrix

Gibt es auch Kritikpunkte?

Ja – und die gehören zu einem Test dazu.

Der Preis von zum Zeitpunkt unseres Tests rund 129,99 Euro auf Amazon macht das Rose Lumi nicht gerade zu einem spontanen Drogerie-Mitnahmeprodukt.

Dafür bekommt man allerdings auch mehrere Technologien in einem Gerät und nicht lediglich einen simplen Gesichtsmassager.

Zweiter Punkt: Die Bezeichnungen FIP, IMP und HEP muss man sich zunächst merken. „Serum“, „RF“ und „Lift“ wären wahrscheinlich intuitiver gewesen. Nach einigen Anwendungen ist das allerdings kein Problem mehr.

Außerdem ist das Gerät nicht wasserdicht. Nach der Anwendung sollte der Kopf deshalb mit einem weichen Tuch gereinigt und nicht unter fließendes Wasser gehalten werden.

Und schließlich braucht das Gerät ein Serum, Gel oder ausreichend gleitende Pflege. Wer ein Beauty-Tool sucht, das man komplett ohne zusätzliche Produkte zehn Sekunden trocken übers Gesicht zieht, ist hier falsch.

Was wir bei den Wirkversprechen realistisch sehen

Das Rose Lumi hat uns im Test sehr gut gefallen. Trotzdem sollte ein Home-Beauty-Device immer mit realistischen Erwartungen gekauft werden.

Ein Beauty-Gerät für zu Hause ersetzt weder dermatologische Behandlungen noch kosmetische Eingriffe.

Was wir nach der Anwendung sehr gut beurteilen können, sind Dinge wie Hautgefühl, Bedienkomfort, Wärme, Stimulation und der unmittelbare optische Eindruck.

Für Aussagen wie „dauerhaft weniger Falten“ oder „dauerhaft mehr Kollagen“ wären dagegen längere, kontrollierte Untersuchungen mit genau diesem Gerät erforderlich.

ANLAN selbst verweist auf eigene Monitorings sowie Labor- beziehungsweise In-vitro-Daten. Solche Ergebnisse sind interessant, aber nicht automatisch mit einer unabhängigen klinischen Langzeitstudie am Menschen gleichzusetzen.

Gerade deshalb finden wir die unabhängige Studienlage zur grundsätzlichen RF-Technologie interessant: Sie macht das Konzept plausibler, ohne daraus ein Wundergerät zu machen.

So würden wir das Rose Lumi in eine Beauty-Woche integrieren

Für uns ergibt folgende Routine am meisten Sinn:

Morgens oder als tägliche Basis:
FIP zusammen mit einem Serum oder einer feuchtigkeitsspendenden Pflege.

An zwei bis drei Abenden pro Woche:
IMP als intensivere RF- und Wärmepflege mit ausreichendem Abstand zwischen den Anwendungen.

Vor besonderen Terminen oder wenn das Gesicht müde wirkt:
HEP entlang von Wangen und Jawline.

Nicht jeder braucht jeden Tag alle drei Modi. Genau darin liegt unserer Meinung nach ein weiterer Vorteil des Geräts: Es lässt sich an die jeweilige Routine anpassen.

Wichtig sind außerdem ausreichend Serum oder Gel und ein sanftes Gleiten ohne starken Druck.

Für Einsteiger empfiehlt ANLAN zunächst einen Patch-Test sowie den Start mit der niedrigsten Intensitätsstufe.

Für wen lohnt sich das ANLAN Rose Lumi?

Besonders interessant finden wir das Rose Lumi für alle, die bereits hochwertige Skincare benutzen und den nächsten Schritt ausprobieren möchten.

Es passt gut zu dir, wenn du:

  • Beauty-Tech spannend findest, aber keine komplizierten Geräte möchtest
  • Seren und Gesichtspflege ohnehin täglich verwendest
  • RF, Licht und elektrische Impulse in einem Gerät kombinieren möchtest
  • Wert auf eine kurze Anwendung legst
  • deine Haut vor besonderen Anlässen gern noch einmal gezielt pflegst
  • ein kompaktes Beauty-Device auch auf Reisen mitnehmen möchtest

Weniger passend ist es dagegen, wenn du von einem Home-Beauty-Gerät Ergebnisse wie nach einem professionellen medizinisch-ästhetischen Eingriff erwartest.

Unser Fazit zum ANLAN Rose Lumi

Nach unserem Test verstehen wir ziemlich gut, was ANLAN mit dem Rose Lumi erreichen wollte.

Es ist technisch deutlich ambitionierter als ein einfacher elektrischer Gesichtsmassager, fühlt sich aber trotzdem nicht kompliziert an.

Und genau diese Mischung überzeugt uns.

FIP integriert sich fast unbemerkt in die normale Skincare-Routine.

IMP bringt mit Radiofrequenz und Wärme echtes Home-Facial-Feeling ins Badezimmer.

Und HEP sorgt mit seinen spürbaren Impulsen für den unmittelbarsten Beauty-Tech-Effekt und ist unser persönlicher Favorit, wenn die Gesichtskonturen vor einem Termin noch einmal besonders frisch wirken sollen.

Das pinke EVOLUMINA-Licht sieht spektakulär aus, aber entscheidender ist für uns etwas anderes: Man muss sich nicht ständig mit verschiedenen LED-Farben und Einstellungen beschäftigen.

Gerät nehmen, Serum auftragen, passenden Modus wählen – fünf Minuten später ist man fertig.

Und vielleicht ist genau das die wichtigste Qualität eines Beauty-Devices für zu Hause.

Denn das technisch beste Gerät bringt wenig, wenn es nach drei Wochen unbenutzt im Badezimmerschrank liegt.

Das ANLAN Rose Lumi wollten wir nach dem Test dagegen direkt wieder benutzen. Und das ist wahrscheinlich das größte Kompliment, das man einem Home-Beauty-Tool machen kann.
ANLAN Rose Lumi


* Hinweis: Das ANLAN Rose Lumi wurde uns vom Hersteller zum Testen zur Verfügung gestellt.


Fotos: Anlan PR / AJOURE´ Redaktion
Steuerreform 2027: Was für dich besser werden soll – und wo Kürzungen geplant sind

Frau prüft Rechnungen und Haushaltsbudget am Esstisch, während sich ihre Familie im Hintergrund für den Tag vorbereitet.

Mehr Kindergeld, ein höherer Grundfreibetrag und ein größerer Arbeitnehmer-Pauschbetrag: Die geplante Steuerreform 2027 klingt zunächst nach mehr Geld im Alltag. Gleichzeitig soll der steuerliche Vorteil für Handwerkerleistungen kleiner werden. Auch bei Minijobs ist eine höhere Pauschsteuer vorgesehen. Für deine Haushaltsplanung lohnt sich deshalb ein Blick auf beide Seiten.

Am 2. September 2026 hat das Bundeskabinett den Entwurf eines Einkommensteuerreformgesetzes 2027 beschlossen. Die ersten Änderungen sollen 2027 greifen, weitere 2028. Der Kabinettsbeschluss ist noch kein abgeschlossenes Gesetzgebungsverfahren. Quelle: Bundesregierung.

Stand: Regierungsentwurf, noch kein geltendes Recht

Dieser Artikel erklärt den Entwurf mit Stand vom 14. September 2026. Die parlamentarischen Beratungen und die erforderliche Zustimmung des Bundesrates stehen einem endgültigen Gesetz noch voraus. Beträge und Regelungen können sich ändern. Plane die angekündigte Entlastung deshalb noch nicht als sicheres Einkommen ein.

Steuerreform 2027: die wichtigsten Zahlen im Vergleich

Die folgende Auswahl stellt geltende Beträge für 2026 den geplanten Werten gegenüber. Die Spalte für 2027 beschreibt den Regierungsentwurf.

Bereich 2026 2027 geplant
Grundfreibetrag 12.348 € 12.564 €
Kindergeld je Kind und Monat 259 € 267 €
Arbeitnehmer-Pauschbetrag pro Jahr 1.230 € 1.430 €
Handwerker-Steuerermäßigung 20 %, höchstens 1.200 € 15 %, höchstens 900 €
Einheitliche Minijob-Pauschsteuer 2 % 5 %

Quellen: BMF-Übersicht, Regierungsentwurf sowie die nachfolgend verlinkten geltenden Vorschriften.

Mehr Kindergeld: was das monatlich bedeuten würde

Für 2027 sind acht Euro mehr pro Kind und Monat vorgesehen. Ab 2028 soll das Kindergeld auf 272 Euro steigen. Für zwei Kinder wären das 2027 zusammen 16 Euro monatlich zusätzlich und ab 2028 insgesamt 26 Euro mehr als 2026.

Rechenbeispiel: zwei Kinder

2026: 2 × 259 € × 12 = 6.216 €
2027 geplant: 2 × 267 € × 12 = 6.408 €
2028 geplant: 2 × 272 € × 12 = 6.528 €

Das wären 192 Euro beziehungsweise 312 Euro mehr Kindergeldauszahlung pro Jahr gegenüber 2026. Annahme: Für beide Kinder besteht in allen zwölf Monaten Anspruch. Das ist keine Berechnung der gesamten steuerlichen Entlastung.

Auch die Freibeträge für Kinder sollen steigen: einschließlich des Freibetrags für Betreuung, Erziehung oder Ausbildung auf zusammen 10.056 Euro pro Kind 2027 und 10.236 Euro 2028 für beide Eltern zusammen. Diese Beträge werden nicht zusätzlich als Geld ausgezahlt. Das Finanzamt prüft im Rahmen des Familienleistungsausgleichs, ob die Freibeträge günstiger sind; der Kindergeldanspruch wird dabei berücksichtigt. Quelle: § 31 EStG.

Für Familien ist die Steuerseite nur ein Teil der Rechnung. Betreuungszeiten und Arbeitsmöglichkeiten beeinflussen das verfügbare Einkommen ebenfalls. Dazu passt unser Beitrag Kinderbetreuung und das Einkommen von Müttern.

Höherer Grundfreibetrag: keine pauschale Auszahlung

Der Grundfreibetrag liegt 2026 bei 12.348 Euro. Nach dem Entwurf soll er 2027 auf 12.564 Euro und 2028 auf 12.900 Euro steigen. Er gehört zum Einkommensteuertarif und bezieht sich auf das zu versteuernde Einkommen, nicht einfach auf deinen Bruttolohn oder den Umsatz deines Unternehmens. Quelle für 2026: § 32a EStG.

Die Erhöhung um 216 Euro im Jahr 2027 bedeutet deshalb nicht, dass dir 216 Euro überwiesen werden. Wie sich der Tarif auswirkt, hängt von deiner steuerlichen Situation ab. Wer schon heute keine Einkommensteuer zahlt, bekommt durch einen höheren Grundfreibetrag allein keine zusätzliche Einkommensteuererstattung.

Arbeitnehmer-Pauschbetrag: 200 Euro mehr Abzug sind nicht 200 Euro mehr netto

Für berufliche Ausgaben berücksichtigt das geltende Recht grundsätzlich einen Arbeitnehmer-Pauschbetrag von 1.230 Euro, sofern keine höheren Werbungskosten nachgewiesen werden. Geplant sind 1.430 Euro. Quelle: § 9a EStG.

So liest du den Unterschied richtig

Unterstellt man vereinfachend, dass die zusätzlichen 200 Euro vollständig mit einem Grenzsteuersatz von 30 Prozent wirken, entspräche das etwa 60 Euro weniger Einkommensteuer im Jahr. Das ist eine Rechenillustration, keine persönliche Steuerprognose.

Wer ohnehin höhere Werbungskosten abzieht, erhält den höheren Pauschbetrag nicht zusätzlich zu diesen Kosten. Sammle berufliche Belege deshalb weiter. Erst mit deiner Jahresübersicht kannst du beurteilen, ob der Pauschbetrag ausreicht oder ein höherer Abzug in Betracht kommt.

Handwerkerbonus: hier ist eine Kürzung geplant

Für begünstigte Handwerkerleistungen sieht § 35a EStG derzeit eine direkte Ermäßigung der Einkommensteuer vor: 20 Prozent der berücksichtigungsfähigen Arbeitskosten, höchstens 1.200 Euro. Materialkosten gehören nicht dazu. Eine Rechnung und die Zahlung auf das Konto des Leistungserbringers sind erforderlich; weitere Voraussetzungen und Ausschlüsse sind zu beachten.

Der Entwurf senkt den Satz auf 15 Prozent und den Höchstbetrag auf 900 Euro. Das ist etwas anderes als der Werbungskostenabzug: Hier geht es um eine Minderung der Steuer selbst.

Rechenbeispiel: 2.000 Euro begünstigte Arbeitskosten

Heute: 20 % von 2.000 € = 400 €
Geplant: 15 % von 2.000 € = 300 €

Der Vorteil wäre 100 Euro kleiner. Voraussetzung: Die Kosten sind vollständig begünstigt und ausreichend Einkommensteuer ist vorhanden. Die maximale Differenz von 300 Euro entsteht erst bei Ausschöpfung der jeweiligen Höchstbeträge.

Prüfe bei einer ohnehin notwendigen Reparatur das Angebot und die Aufteilung der Kosten. Eine Ausgabe nur wegen eines möglichen Steuervorteils vorzuziehen, kann sich wirtschaftlich trotzdem nicht lohnen. Solange das Gesetz nicht endgültig feststeht, solltest du keine sichere Ersparnis daraus ableiten.

Minijobs und hohe Einkommen: weitere Punkte im Entwurf

Die einheitliche Minijob-Pauschsteuer soll von zwei auf fünf Prozent steigen. Aktuell führt sie grundsätzlich der Arbeitgeber ab; eine Abwälzung auf Beschäftigte ist möglich. Deshalb bedeutet die geplante Erhöhung nicht automatisch für jede Minijobberin denselben Nettoverlust. Prüfe, wie dein Arbeitsverhältnis versteuert wird und wer die Pauschsteuer trägt. Quelle zur aktuellen Handhabung: Minijob-Zentrale.

Bei sehr hohen zu versteuernden Einkommen sieht der Entwurf 45 Prozent ab 250.000 Euro und 47 Prozent ab 280.000 Euro im Grundtarif vor. Das sind Grenzsteuersätze für die jeweiligen Einkommensbereiche, keine pauschalen Sätze auf den gesamten Bruttolohn. Für zusammen veranlagte Ehepaare ist das Splittingverfahren zu berücksichtigen. Außerdem sind Änderungen bei steuerlich begünstigten Sonn- und Feiertagszuschlägen vorgesehen.

Was du jetzt für deine Finanzplanung tun kannst

Lege eine kurze Liste mit den Punkten an, die dich tatsächlich betreffen: Kindergeld, berufliche Kosten, geplante Reparaturen, Minijob oder selbstständige Einkünfte. Trenne dabei drei Arten von Zahlen: monatliche Auszahlungen, mögliche Steuerabzüge und direkte Steuerermäßigungen. So addierst du nicht versehentlich Beträge, die völlig unterschiedlich wirken.

Dein AJOURE´-Budgetcheck

  • Plane feste Ausgaben zunächst mit deinem heutigen Einkommen.
  • Notiere mögliche Änderungen für 2027 separat als Szenario.
  • Prüfe nach dem endgültigen Gesetz, welche Beträge für dich gelten.
  • Entscheide erst mit dem tatsächlichen finanziellen Spielraum über neue Daueraufträge oder Verpflichtungen.

Für die Aufteilung deines Budgets bietet die 50-30-20-Regel einen Ausgangspunkt. Passe sie an deine echten Fixkosten an. Weitere Hilfen zu Rücklagen und Planung findest du im Finanz-Hub für Frauen.

Die Reform kann mehr Spielraum bringen. Wie viel bei dir ankommt, lässt sich aber nicht aus einer einzelnen Zahl ablesen. Der hilfreiche nächste Schritt ist deshalb eine Übersicht deiner eigenen Situation – mit klarer Trennung zwischen geltendem Recht und politischen Plänen.

Quellen und Einordnung

Stand: 14. September 2026. Grundlage: BMF: Regierungsentwurf des Einkommensteuerreformgesetzes 2027, die oben verlinkten Informationen der Bundesregierung, geltende EStG-Vorschriften und die Minijob-Zentrale. Die Beispiele sind eigene vereinfachte Berechnungen, keine vollständige Haushalts- oder Steuerberechnung.

Der Beitrag dient der allgemeinen Information und ersetzt keine individuelle Steuerberatung.

Bild: AJOURE´ / KI-generiertes Symbolbild

Betriebsprüfung 2026: Was die neuen Regeln für Selbstständige wirklich bedeuten

Selbstständige bespricht geordnete Rechnungen und Unterlagen mit einer Beraterin am Schreibtisch.

Ein Schreiben vom Finanzamt liegt im Postfach. Im Betreff steht „Prüfungsanordnung“. Selbst wenn du deine Buchhaltung regelmäßig erledigst, kann dieses Wort verunsichern. Was wird geprüft? Welche Unterlagen brauchst du? Und bedeutet eine Betriebsprüfung, dass das Finanzamt dir einen Fehler unterstellt?

Seit dem 10. September 2026 gilt eine neue Außenprüfungsordnung, kurz ApO. Sie ersetzt die bisherige Betriebsprüfungsordnung. Für dich als Selbstständige ist vor allem die Einordnung wichtig: Die Verwaltung organisiert ihre Prüfungen neu. Allein dadurch entsteht keine zusätzliche Steuer, und es lässt sich daraus auch nicht ableiten, dass dein kleines Business künftig häufiger geprüft wird.

Das Wichtigste zuerst

Eine Betriebsprüfung ist ein Verfahren zur Klärung steuerlicher Sachverhalte. Eine Ankündigung allein belegt weder einen Fehler noch einen Betrugsverdacht. Dein erster Schritt: Schreiben lesen, Fristen notieren und die Vorbereitung mit deiner Steuerberatung abstimmen.

Was sich durch die Außenprüfungsordnung 2026 ändert

Das Bundesfinanzministerium hat die neue ApO am 9. September 2026 im Bundessteuerblatt veröffentlicht. Sie verarbeitet unter anderem frühere gesetzliche Änderungen des Steuerverfahrensrechts und soll Außenprüfungen beschleunigen. Auch die Zusammenarbeit zwischen den Prüfungsstellen der Länder und dem Bundeszentralamt für Steuern soll verbessert werden. Quelle: Bundesfinanzministerium.

Die veröffentlichte Fassung nennt eine grundsätzlich risikoorientierte Fallauswahl und eine möglichst zeitnahe Prüfung. Die Behörde soll sich auf wesentliche Sachverhalte konzentrieren und Prüfungsschwerpunkte bilden. Umfang und Dauer sollen sich auf das notwendige Maß beschränken. Das beschreibt die Ausrichtung des Verfahrens – es ist keine Garantie, dass jede Prüfung schnell abgeschlossen ist.

Neu geordnet heißt nicht: alles neu

Die ApO ist eine Verwaltungsvorschrift. Grundlegende Rechte und Pflichten bei der Außenprüfung stehen weiterhin in der Abgabenordnung.

Belege vorlegen, Fragen beantworten und Geschäftsvorgänge erklären: Diese Mitwirkungspflichten beginnen nicht erst im September 2026.

Kann eine Betriebsprüfung auch Solo-Selbstständige treffen?

Ja. Nach § 193 Abgabenordnung sind Außenprüfungen unter anderem bei Gewerbebetrieben und freiberuflich Tätigen zulässig. Ein eigenes Team oder ein großes Büro ist dafür keine Voraussetzung. Auch eine Einnahmenüberschussrechnung schützt nicht grundsätzlich vor einer Prüfung.

Die sinnvollere Frage ist deshalb: Könnte eine andere Person nachvollziehen, wie deine erklärten Zahlen entstanden sind? Eine Rechnung, der zugehörige Zahlungseingang und die erbrachte Leistung sollten sich zusammenbringen lassen. Dabei hilft ein überschaubares System, das du regelmäßig pflegst.

Wenn die Prüfungsanordnung kommt: zuerst den Umfang klären

Prüfe, welche Steuerarten und Zeiträume genannt werden und welche Unterlagen angefordert sind. Leite das vollständige Schreiben an deine Steuerberatung weiter, falls du eine hast. Vereinbart, wer die Kommunikation übernimmt und wer die Daten zusammenstellt.

Prüfungsanordnung, voraussichtlicher Beginn und die Namen der Prüfenden werden grundsätzlich mit angemessenem Vorlauf bekannt gegeben, sofern der Prüfungszweck dadurch nicht gefährdet wird. Liegen wichtige Gründe vor, kann eine Verlegung des Beginns beantragt werden. Die Einzelheiten regelt § 197 AO. Eine Verschiebung solltest du abstimmen und dir bestätigen lassen, statt sie vorauszusetzen.

Deine erste Notiz zum Schreiben

  • Welche Jahre und Steuerarten sind betroffen?
  • Welche Fristen und Termine stehen im Schreiben?
  • Welche Unterlagen und Datenformate werden verlangt?
  • Wer ist deine Ansprechperson im Finanzamt und in der Steuerberatung?
  • Wo fehlen dir Unterlagen oder Erklärungen?

Diese Übersicht hilft dir, die nächsten Aufgaben zu verteilen. Sie ersetzt nicht die Prüfung des konkreten Schreibens.

Diese Unterlagen solltest du im Griff haben

Die folgende Liste ist ein organisatorischer Ausgangspunkt. Was tatsächlich benötigt wird, richtet sich nach deinem Business, dem Prüfungsumfang und den Anforderungen des Finanzamts.

  • Einnahmen: Ausgangsrechnungen, Gutschriften und Abrechnungen von Plattformen oder Zahlungsdiensten.
  • Ausgaben: Eingangsrechnungen und Belege mit nachvollziehbarem betrieblichem Zusammenhang.
  • Zahlungen: Kontoauszüge und Zuordnung zu Rechnungen; bei mehreren Zahlungswegen eine klare Übersicht.
  • Gewinnermittlung: EÜR beziehungsweise Jahresabschluss und die dazugehörigen Aufzeichnungen.
  • Verträge: beispielsweise mit Kundinnen, Vermietern oder Dienstleistern, soweit sie geprüfte Vorgänge erklären.
  • Besondere Sachverhalte: etwa Aufzeichnungen zur privaten Mitbenutzung oder zu größeren Anschaffungen, sofern relevant.

Nach § 200 AO gehören Auskünfte, die Vorlage relevanter Aufzeichnungen und deren Erläuterung zur Mitwirkung. Es geht also nicht nur darum, viele Dateien zu haben. Ihr Zusammenhang muss verständlich sein.

Ein Beispiel: Du hast ein Honorar über einen Zahlungsdienst erhalten, der seine Gebühr vor der Auszahlung abzieht. Lege Rechnung, Abrechnung und Bankeingang so ab, dass der Unterschied erklärbar ist. Eine zusätzliche Übersicht kann dir das Wiederfinden erleichtern; die Originalunterlagen bleiben dabei wichtig.

Kostenloser Einstieg: deine EÜR sortieren

Im AJOURE´-Guide zur Steuererklärung als Freelancerin findest du eine EÜR-Vorlage und eine Checkliste für Betriebsausgaben.

Nutze sie als Arbeitshilfe für deinen Überblick. Eine Planungstabelle ersetzt weder aufbewahrungspflichtige Originalbelege noch eine ordnungsgemäße Buchführung.

Digital vorbereitet: mehr als ein Ordner voller Screenshots

Kläre früh, wie deine Buchhaltungssoftware Daten für eine Prüfung bereitstellt. Wer kann den Export erstellen? Sind auch Unterlagen aus einem früheren System noch erreichbar? Hast du nach einem Softwarewechsel weiterhin Zugriff auf die betreffenden Jahre?

§ 197 Absatz 3 AO sieht bei entsprechend angeforderten, elektronisch erstellten Unterlagen eine Übertragung in maschinell auswertbarem Format vor. Screenshots sind deshalb nicht automatisch eine ausreichende Antwort auf eine Datenanforderung. Das passende Format und die sichere Übergabe solltest du konkret abstimmen.

Für deine eigene Vorbereitung kannst du eine Liste mit Dateiname, Zeitraum, Speicherort und offener Frage anlegen. Verändere dabei keine historischen Buchungen, um die Ablage nachträglich schöner aussehen zu lassen. Wenn du Unstimmigkeiten entdeckst, kläre die richtige Korrektur mit deiner Steuerberatung.

Während der Prüfung: Fragen sammeln und Antworten belegen

Reserviere Zeit für Rückfragen. Eine kleine Aufgabenliste verhindert, dass eine Nachricht zwischen Kundenprojekten untergeht: Was wurde gefragt, bis wann wird eine Antwort benötigt, wer kümmert sich darum und welche Unterlage gehört dazu?

Wenn du etwas nicht aus dem Kopf weißt, prüfe es in deinen Unterlagen. Eine nachvollziehbare Antwort ist hilfreicher als eine spontane Vermutung. Bei unklaren Anforderungen kannst du um Konkretisierung bitten und mit deiner Beratung klären, welche Informationen erforderlich sind.

Am Ende ist grundsätzlich eine Schlussbesprechung vorgesehen. Ausnahmen gelten unter anderem, wenn sich keine Änderung der Besteuerungsgrundlagen ergibt oder darauf verzichtet wird. Dabei werden strittige Punkte und steuerliche Auswirkungen besprochen. Quelle: § 201 AO.

Rücklagen geben deinem Business Handlungsspielraum

Ob eine Prüfung zu einer Nachzahlung führt, steht bei ihrer Ankündigung nicht fest. Unabhängig davon lohnt es sich, laufende Steuern und mögliche Anpassungen in deiner Liquiditätsplanung mitzudenken. Eine pauschale Rücklagenquote passt nicht zu jeder Selbstständigen.

Unser Beitrag Selbstständig und finanziell sicher hilft dir, betriebliche Kosten, private Ausgaben und Rücklagen gemeinsam zu betrachten.

Anzeige · eigenes AJOURE´-Produkt

Deine monatlichen Zahlen an einem Ort

Der AJOURE´ Finanzplaner für Selbstständige unterstützt dich bei Monatsplanung, Steuerpuffer und privaten Entnahmen.

Er ist eine Planungshilfe, keine Buchhaltungssoftware und kein Nachweis dafür, dass dein Unternehmen eine Betriebsprüfung ohne Beanstandungen besteht.

Dein nächster Schritt: einen Geschäftsvorgang vollständig nachvollziehen

Nimm dir eine aktuelle Kundenrechnung und suche die Unterlagen vom Auftrag bis zum Zahlungseingang zusammen. Wiederhole den Check mit einer betrieblichen Ausgabe. Wo du lange suchen musst oder eine Erklärung fehlt, beginnt deine nächste kleine Verbesserung.

Die neue ApO ist ein guter Anlass, diese Routine aufzubauen. Du musst dafür nicht vorsorglich eine komplette Prüfungsakte erstellen. Beginne mit einer Ablage, die du verstehst, und halte offene Steuerfragen fest, bevor sie sich über Monate sammeln.

Quellen und Stand

Stand: 14. September 2026. Grundlage sind die BMF-Veröffentlichung einschließlich der veröffentlichten ApO sowie die im Text verlinkten Vorschriften der Abgabenordnung. Die Checklisten und Organisationsbeispiele sind redaktionelle Anregungen.

Allgemeine Information, keine individuelle Steuer- oder Rechtsberatung. Welche Vorschriften im Einzelfall und für bestimmte Prüfungszeiträume anzuwenden sind, sollte individuell geklärt werden.

Bild: AJOURE´ / KI-generiertes Symbolbild

Kinderbetreuung ist Karrierepolitik: Was neue Daten über das Einkommen von Müttern zeigen

Mutter verabschiedet ihr Kleinkind vor einer Kita, während eine Erzieherin es begrüßt.

Der Arbeitsvertrag beginnt um neun, die Kita öffnet um acht – und dazwischen liegen Eingewöhnung, Arbeitsweg und die Frage, wer einspringt, wenn die Betreuung ausfällt. Für viele Mütter entscheidet sich die berufliche Rückkehr an solchen Details. Ein Betreuungsplatz ist deshalb auch eine Voraussetzung dafür, eigenes Einkommen zu verdienen und berufliche Pläne umzusetzen.

Eine am 8. September 2026 veröffentlichte Untersuchung des Instituts für Arbeitsmarkt- und Berufsforschung (IAB) liefert dazu neue Ergebnisse: Der Ausbau der Betreuung für unter Dreijährige verbessert Erwerbstätigkeit und Arbeitseinkommen von Müttern. Quelle: IAB-Presseinformation.

Der Gedanke zum Mitnehmen

Verlässliche Kinderbetreuung schafft beruflichen Handlungsspielraum. Wie du diesen nutzt, muss zu dir, deinem Kind und eurer Lebenssituation passen.

Was die neue IAB-Studie über Kinderbetreuung und Einkommen zeigt

Die Untersuchung betrachtet Frauen, die vor der Geburt ihres ersten Kindes erwerbstätig waren. Die erfassten ersten Geburten liegen zwischen 2001 und 2014; pro Geburtsjahrgang umfasst die Stichprobe rund 240.000 Mütter. Für die Wirkungsanalyse werden regionale Ausbauschübe der U3-Betreuung zu unterschiedlichen Zeitpunkten verglichen. So sollen bereits bestehende regionale Unterschiede möglichst nicht mit dem Effekt zusätzlicher Betreuung verwechselt werden. Quelle: IAB.

Der IAB-Kurzbericht 15/2026 beschreibt höhere Jahreseinkommen und Tageslöhne sowie langfristig häufiger Vollzeitbeschäftigung und weniger ausschließliche Minijobs. Die positiven Einkommenseffekte bleiben im beobachteten Zeitraum bis zu sieben Jahre nach der Geburt bestehen. Für die Rückkehr in besser bezahlte Berufe und Betriebe findet die Analyse ebenfalls Hinweise.

Damit geht es um mehr als die erste Gehaltsabrechnung nach der Elternzeit. Die Befunde legen nahe, dass früh verfügbare Betreuung auch den späteren beruflichen Verlauf beeinflussen kann. Sie sind allerdings keine Prognose für den Lebensverdienst einer einzelnen Leserin.

Was die Zahl von 56 Prozent wirklich bedeutet

Nach der IAB-Berechnung lassen sich etwa 56 Prozent des untersuchten Rückgangs der Erwerbseinbußen von Müttern auf den Betreuungsausbau zurückführen. Gemeint ist ein Anteil an einer beobachteten Verbesserung. Quelle: IAB-Kurzbericht, Seite 4.

So liest du die Zahl richtig

56 Prozent bedeuten weder „Mütter verdienen durch eine Kita 56 Prozent mehr“ noch „die Einkommenslücke ist um 56 Prozentpunkte geschlossen“.

Es handelt sich um ein Ergebnis zum regionalen Betreuungsausbau. Daraus lässt sich kein persönlicher Gehaltsbonus für einen bestimmten Betreuungsplatz ableiten.

Auch der zeitliche Rahmen zählt: Die Veröffentlichung ist neu, die untersuchten Lebensläufe beginnen deutlich früher. Die Studie misst nicht, wie zuverlässig deine Kita im September 2026 geöffnet hat. Diese Frage musst du für deine Planung vor Ort klären.

Warum Kinderbetreuung in jedes Rückkehrgespräch gehört

Für deine eigene Vorbereitung lohnt sich ein genauer Blick auf die Stunden, die tatsächlich verlässlich zur Verfügung stehen. Ein Platz mit acht Stunden Betreuungsumfang bedeutet nicht automatisch acht mögliche Arbeitsstunden. Bring- und Abholzeiten, Wege und Pausen gehören mit in den Kalender.

Schreibe deshalb zuerst eine realistische Woche auf. Wann kannst du anfangen? Welche Termine sind möglich? Wer übernimmt welche Wege? Wo brauchst du eine Absprache mit dem Arbeitgeber? Ein klarer Rahmen erleichtert es, über Aufgaben und Verantwortung zu sprechen.

Die berufliche Rolle verdient dabei genauso viel Aufmerksamkeit wie die Stundenzahl. Welche Projekte möchtest du übernehmen? Welche Weiterbildung passt in die nächsten Monate? Wann sprecht ihr erneut über Arbeitszeit, Aufgaben und Vergütung? Halte konkrete Vereinbarungen fest, damit aus einer vorübergehenden Lösung kein ungeprüfter Dauerzustand wird.

Dein nächster Schritt bei AJOURE´

Bereite Gehalt, Aufgaben und Entwicklung gemeinsam vor. Unser Guide zur Rückkehr enthält praktische Hilfen für das Gespräch und Informationen zum Gehalts- und Rückkehr-Paket.

Gehaltsverhandlung nach Elternzeit vorbereiten

Die Familienrechnung: Betreuungskosten gemeinsam betrachten

Bei der Frage „Lohnt sich mehr Arbeit?“ hilft eine gemeinsame Haushaltsrechnung. Tragt die verfügbaren Nettoeinkommen beider Eltern ein und ergänzt Betreuung, Fahrtwege und weitere Ausgaben, die sich durch das Arbeitsmodell verändern. Wenn du allein erziehst, kannst du dieselbe Übersicht für deinen Haushalt und die tatsächlich verfügbare Unterstützung nutzen.

In Paarhaushalten ist es wenig hilfreich, sämtliche Betreuungskosten gedanklich nur vom Einkommen der Mutter abzuziehen. Betreuung ermöglicht die Berufstätigkeit der Eltern. Vergleicht deshalb mehrere Modelle: Wer reduziert wie viel? Wer kann Arbeitszeiten verschieben? Und welches Modell ist für euch längerfristig tragbar?

Die Monatsrechnung beantwortet allerdings nur einen Teil der Frage. Ergänzt eine zweite Liste mit Punkten, die sich nicht seriös als fester Eurobetrag vorhersagen lassen: gewünschte Berufserfahrung, Entwicklungsmöglichkeiten, Belastung, Zeit mit dem Kind und finanzielle Eigenständigkeit. So wird sichtbar, welche Abwägung hinter einer Entscheidung steckt.

Rücklagen und Vorsorge mitdenken

Wenn ihr ein Arbeitsmodell besprecht, legt auch fest, wie viel Spielraum jede Person für eigene Rücklagen und Vorsorge hat. Ein gemeinsames Haushaltskonto beantwortet noch nicht, wie langfristige finanzielle Sicherheit verteilt wird.

Für die erste Orientierung kannst du eure notwendigen Ausgaben mit dem AJOURE´ Notgroschen-Rechner durchgehen. Der Rentenlücken-Rechner hilft dir, Annahmen zur späteren Versorgung sichtbar zu machen. Er liefert eine Modellrechnung, keine verbindliche Rentenauskunft. Nimm deine persönlichen Unterlagen dazu und prüfe die verwendeten Annahmen.

Dein Check: Passt das Betreuungsmodell zu deinem Berufsalltag?

Diese sechs Punkte kannst du konkret klären

  1. Verfügbare Zeiten: Welche Arbeitsstunden bleiben nach Bringweg, Abholung und Pausen realistisch übrig?
  2. Eingewöhnung: Welcher Puffer ist eingeplant, falls der Übergang länger dauert?
  3. Ausfälle: Wer kann bei Krankheit oder Schließtagen übernehmen – und was ist mit dem Arbeitgeber zu besprechen?
  4. Aufgaben: Welche Verantwortung passt zum vereinbarten Stundenumfang?
  5. Geld: Wie verändern sich Haushaltsbudget, persönliche Rücklagen und Vorsorge?
  6. Neuer Gesprächstermin: Wann prüft ihr, ob die Lösung im Alltag funktioniert?

Du musst diese Fragen nicht alle sofort lösen. Markiere zuerst die zwei Punkte, die deinen Wiedereinstieg gerade am stärksten begrenzen. Daraus entstehen konkrete Gespräche: mit der Betreuungseinrichtung, deinem Partner oder deiner Partnerin, deinem Unterstützungsnetz und deinem Arbeitgeber.

Was sich aus der Studie nicht ableiten lässt

Die Ergebnisse sind kein Auftrag an jede Mutter, möglichst schnell in Vollzeit zurückzukehren. Ein Arbeitsmodell muss auch Gesundheit, Bedürfnisse des Kindes, eigene Wünsche und verfügbare Unterstützung berücksichtigen. Mehr Möglichkeiten sind dann wertvoll, wenn sie eine echte Wahl erlauben.

Ebenso wenig lässt sich fehlende Betreuung allein durch bessere Selbstorganisation lösen. Wenn Öffnungszeiten nicht zu Arbeitszeiten passen oder Unterstützung ausfällt, bleibt eine reale Lücke. Es ist sinnvoll, sie konkret zu benennen, statt sie als persönliches Versagen zu behandeln.

Kinderbetreuung ist auch eine Frage beruflicher Chancen

Für AJOURE´ liegt die Konsequenz der Ergebnisse darin, Betreuung in Gesprächen über Karriere und finanzielle Unabhängigkeit mitzudenken. Eine ambitionierte berufliche Planung braucht einen Alltag, in dem sie umsetzbar ist.

Beginne deshalb mit einer machbaren Woche und einem klaren Rückkehrgespräch. Prüfe dann gemeinsam die finanziellen Folgen und vereinbare einen Zeitpunkt, an dem ihr nachjustiert. Eine Entscheidung für heute darf sich weiterentwickeln, wenn sich Betreuung, Familie oder Beruf verändern.

Weiterlesen & weiterplanen

Im AJOURE´ Finanz-Hub für Frauen findest du weitere Einstiege zu Budget, Rücklagen und Vorsorge. Für das konkrete Gespräch führt dich unser Elternzeit-Gehaltsguide durch die Vorbereitung.

Quellen und Einordnung

Die praktischen Fragen und Planungsschritte sind redaktionelle Anregungen von AJOURE´. Sie sind keine zusätzlichen Studienergebnisse.

Bild: AJOURE´ / KI-generiertes Symbolbild

EZB erhöht die Zinsen: Was du jetzt mit deinem Geld machen solltest

Frau prüft ihre Finanzen mit Notizbuch, Taschenrechner und Münzstapeln am Tisch.

Die Europäische Zentralbank hat die Zinsen wieder erhöht. Am 10. September 2026 beschloss die EZB eine Anhebung ihrer drei Leitzinsen um jeweils 0,25 Prozentpunkte. Ab dem 16. September liegt der für die Geldpolitik besonders wichtige Einlagenzins bei 2,50 Prozent. Der Hauptrefinanzierungssatz steigt auf 2,65 Prozent. Quelle: EZB

Das klingt zunächst nach einer Nachricht für Banker und Börsenprofis. Tatsächlich betrifft die Entscheidung aber ziemlich alltägliche Fragen: Bekommst du bald wieder mehr Zinsen auf dein Tagesgeld? Wird ein Kredit teurer? Was bedeutet das für eine geplante Immobilienfinanzierung? Und solltest du jetzt beim Sparen oder Investieren etwas ändern?

Die kurze Antwort: Nicht hektisch werden. Aber deine Finanzen einmal durchzugehen, lohnt sich jetzt.

Denn gleichzeitig zieht die Inflation wieder an. Im August lagen die Verbraucherpreise in Deutschland 2,9 Prozent höher als ein Jahr zuvor. Besonders Energie ist zum Preistreiber geworden: Energieprodukte verteuerten sich im Jahresvergleich um 10,5 Prozent, Kraftstoffe sogar um 27,7 Prozent. Quelle: Destatis

Es geht deshalb nicht nur darum, irgendwo ein paar Zehntelprozent mehr Zinsen herauszuholen. Es geht darum, dein Geld so aufzustellen, dass Rücklagen, Schulden und langfristiger Vermögensaufbau weiterhin zu deinem Leben passen.

Warum hat die EZB die Zinsen überhaupt erhöht?

Das wichtigste Ziel der Europäischen Zentralbank ist Preisstabilität. Mittelfristig strebt sie eine Inflationsrate von 2 Prozent an.

Davon ist der Euroraum momentan wieder ein Stück entfernt. Die EZB rechnet in ihrer aktuellen Projektion mit einer durchschnittlichen Inflation von 3,0 Prozent im Jahr 2026, 2,5 Prozent 2027 und 2,1 Prozent 2028. Als wesentlichen Belastungsfaktor nennt sie den Konflikt im Nahen Osten und die damit verbundenen Inflations- und Energiepreisrisiken. Quelle: EZB

Höhere Zinsen sollen die Nachfrage bremsen: Kredite werden tendenziell teurer, Sparen attraktiver und weniger Geld fließt unmittelbar in Konsum und Investitionen. Dadurch soll der Preisdruck nachlassen.

Für deinen Alltag ist aber etwas anderes wichtig:

Der EZB-Leitzins ist nicht der Zinssatz auf deinem Konto.

Deine Bank muss dein Tagesgeld deshalb am 16. September nicht automatisch um 0,25 Prozentpunkte besser verzinsen. Ebenso wird ein bestehender Kredit nicht automatisch um exakt 0,25 Prozentpunkte teurer.

Die EZB beeinflusst das Zinsniveau im Finanzsystem. Wie viel davon bei dir ankommt, hängt unter anderem von deiner Bank, dem Produkt, der Laufzeit und dem Wettbewerb am Markt ab.

1. Tagesgeld: Jetzt solltest du deinen Zinssatz überprüfen

Wenn du Geld auf einem Tagesgeldkonto liegen hast, ist jetzt ein guter Zeitpunkt für einen einfachen Check:

Wie viel Zinsen bekommst du dort eigentlich gerade?

Viele Menschen eröffnen irgendwann ein Tagesgeldkonto und schauen danach jahrelang nicht mehr hinein. Gerade nach einer Änderung des allgemeinen Zinsniveaus lohnt sich aber ein Vergleich.

Dabei solltest du nicht nur auf einen auffälligen Aktionszins schauen. Prüfe auch:

  • Wie lange gilt der beworbene Zinssatz?
  • Gilt er nur für Neukundinnen?
  • Welcher Zinssatz gilt danach?
  • Gibt es eine maximale Anlagesumme?
  • Wie schnell kannst du über dein Geld verfügen?
  • Unterliegt die Bank einer gesetzlichen Einlagensicherung und welcher?

Der entscheidende Punkt ist: Geld, das du kurzfristig brauchen könntest, hat eine andere Aufgabe als Geld für deinen langfristigen Vermögensaufbau.

Dein Notgroschen soll nicht möglichst hohe Renditen erzielen. Er soll verfügbar sein, wenn etwas passiert.

2. Dein Notgroschen wird jetzt noch wichtiger

Eine kaputte Waschmaschine, eine größere Autoreparatur, eine unerwartete Nachzahlung oder einige Monate mit weniger Einkommen: Für solche Situationen brauchst du Geld, auf das du sofort zugreifen kannst.

Gerade wenn Preise steigen, kann ein zu knapp kalkulierter Sicherheitspuffer schneller aufgebraucht sein als gedacht.

Als grobe Orientierung werden häufig drei bis sechs Monatsausgaben als Reserve verwendet. Wenn du selbstständig bist, ein schwankendes Einkommen hast, Kinder versorgst oder hohe finanzielle Verpflichtungen trägst, kann ein größerer Puffer sinnvoll sein.

Wie hoch deine persönliche Reserve sein könnte, kannst du direkt mit unserem AJOURE´ Notgroschen-Rechner berechnen.

Wichtig ist die Trennung: Ein Notgroschen gehört in der Regel nicht ins Aktiendepot. Wertpapiere können genau in dem Moment fallen, in dem du dein Geld benötigst. Ein separates, schnell verfügbares Tagesgeldkonto ist für diesen Zweck meist wesentlich geeigneter.

3. Kredite: Jetzt genauer auf die Kosten schauen

Die andere Seite höherer Zinsen ist weniger angenehm.

Wer Geld leihen möchte, muss tendenziell mit höheren Finanzierungskosten rechnen. Das betrifft beispielsweise Ratenkredite, Unternehmensfinanzierungen und Immobilienkredite.

Hast du einen bestehenden Kredit mit fest vereinbartem Zinssatz, ändert eine einzelne EZB-Entscheidung daran normalerweise zunächst nichts.

Anders kann es bei variabel verzinsten Finanzierungen oder einer anstehenden Anschlussfinanzierung aussehen.

Wenn du gerade einen größeren Kredit planst, solltest du deshalb nicht ausschließlich auf die monatliche Rate schauen. Vergleiche vor allem:

  • effektiven Jahreszins,
  • Gesamtkosten des Kredits,
  • Zinsbindung,
  • mögliche Sondertilgungen,
  • Restschuld am Ende der Zinsbindung.

Eine vermeintlich kleine Zinsdifferenz kann bei hohen Kreditsummen und langen Laufzeiten einen erheblichen Unterschied machen.

4. Vorsicht beim Dispo und bei teuren Konsumschulden

Noch wichtiger als die Frage, ob dein Tagesgeld bald etwas mehr abwirft, kann eine andere Zahl sein:

Wie viel Zinsen zahlst du selbst?

Wenn du gleichzeitig 2 oder 3 Prozent auf Ersparnisse erhältst, aber für einen Dispokredit oder andere kurzfristige Schulden einen deutlich höheren Zinssatz zahlst, sollte deine Priorität nicht allein auf der Optimierung der Sparzinsen liegen.

Schau deshalb einmal auf deine Kontoauszüge und Kreditverträge.

Welche Schulden hast du? Was kosten sie tatsächlich? Und gibt es teure Verbindlichkeiten, die du schneller reduzieren könntest?

Das ist nicht spektakulär. Für deine finanzielle Situation kann dieser Schritt aber erheblich mehr bewirken als die Jagd nach dem letzten Zehntelprozent Tagesgeldzins.

5. Die Inflation ist mindestens genauso wichtig wie der Zins

2,9 Prozent Inflation bedeutet nicht, dass jedes Produkt exakt 2,9 Prozent teurer geworden ist.

Die Unterschiede sind derzeit sogar erheblich.

Während Energieprodukte im August gegenüber dem Vorjahresmonat um 10,5 Prozent teurer waren, stiegen die Preise für Kraftstoffe um 27,7 Prozent. Heizöl verteuerte sich sogar um 49,6 Prozent. Strom war dagegen 5,5 Prozent günstiger als ein Jahr zuvor. Quelle: Destatis

Deshalb kann sich deine persönliche Inflation deutlich von der offiziellen Inflationsrate unterscheiden.

Wenn du beispielsweise viel Auto fährst, treffen dich die derzeit hohen Kraftstoffpreise stärker als jemanden, der überwiegend mit öffentlichen Verkehrsmitteln unterwegs ist.

Das ist auch der Grund, warum starre Budgetregeln immer nur Ausgangspunkte sein können.

Unsere 50-30-20-Regel kann dir helfen, dein Einkommen in Grundkosten, Wünsche und Sparen beziehungsweise Schuldentilgung aufzuteilen. Wenn deine notwendigen Ausgaben deutlich gestiegen sind, solltest du die Prozentsätze aber an deine tatsächliche Situation anpassen.

6. Solltest du wegen der höheren Zinsen jetzt weniger investieren?

Nicht automatisch.

Hier werden zwei völlig unterschiedliche Arten von Geld häufig miteinander vermischt.

Geld für kurzfristige Sicherheit:
Notgroschen und kurzfristig benötigte Rücklagen sollten schnell verfügbar sein und möglichst keinen starken Wertschwankungen unterliegen.

Geld für langfristige Ziele:
Wenn du über viele Jahre Vermögen aufbauen möchtest, können breit gestreute Wertpapieranlagen eine völlig andere Funktion erfüllen.

Eine EZB-Zinsentscheidung allein ist deshalb normalerweise kein sinnvoller Grund, einen langfristigen Sparplan plötzlich zu stoppen oder deine komplette Anlagestrategie umzuwerfen.

Entscheidend sind dein Anlagehorizont, deine Risikobereitschaft und deine persönliche finanzielle Situation.

Wenn du mit ETFs gerade erst anfängst, erklären wir dir in Investieren für Anfängerinnen die wichtigsten Schritte. Eine ausführliche Anleitung findest du außerdem in unserem ETF-Sparplan für Frauen.

WERBUNG · AFFILIATE-LINK

Wenn dein Notgroschen bereits steht und du langfristig investieren möchtest, kannst du dort auch direkt den nächsten Schritt gehen und ein Depot beziehungsweise einen ETF-Sparplan über unseren Partner Scalable Capital eröffnen.

Depot eröffnen & ETF-Sparplan starten

Hinweis: Dabei handelt es sich um einen Affiliate-Link. Wenn du darüber ein Depot eröffnest, können wir eine Vergütung erhalten. Für dich entstehen dadurch keine zusätzlichen Kosten. Investitionen in Wertpapiere sind mit Risiken verbunden; Kurse können fallen und Verluste sind möglich.

Dein 15-Minuten-Geldcheck nach der EZB-Entscheidung

Du musst wegen der Zinserhöhung nicht dein gesamtes Finanzleben umkrempeln.

Nimm dir stattdessen einmal 15 Minuten und prüfe diese Punkte:

Minute 1–3: Giro- und Tagesgeldkonto
Wie viel Geld liegt dort und welchen Zinssatz bekommst du?

Minute 4–6: Notgroschen
Wie viele Monate könntest du deine notwendigen Ausgaben bezahlen, wenn dein Einkommen plötzlich wegfällt?

Minute 7–9: Schulden
Hast du Dispo-, Kreditkarten- oder Ratenkreditschulden? Wie hoch sind die jeweiligen Zinssätze?

Minute 10–12: größere Finanzierungen
Steht eine Immobilienfinanzierung, Anschlussfinanzierung oder ein größerer Kredit an? Dann vergleiche nicht nur Monatsraten, sondern die Gesamtkosten.

Minute 13–15: langfristiges Geld
Liegt Geld auf dem Konto, das du voraussichtlich viele Jahre nicht benötigst? Dann kannst du prüfen, ob deine bisherige Strategie für Altersvorsorge und Vermögensaufbau noch zu deinen Zielen passt.

Was du jetzt nicht tun solltest

Vor allem drei Dinge nicht:

Nicht aus Angst alles umschichten. Eine einzelne EZB-Sitzung ist keine persönliche Anlagestrategie.

Nicht Notgroschen und Investmentdepot verwechseln. Sicherheit und langfristiger Vermögensaufbau erfüllen unterschiedliche Aufgaben.

Nicht nur auf Sparzinsen schauen. Wenn du gleichzeitig teure Schulden hast oder deine monatlichen Ausgaben nicht kennst, liegen dort möglicherweise die größeren finanziellen Hebel.

Fazit: Die Zinserhöhung ist ein guter Anlass für deinen persönlichen Finanzcheck

Ab dem 16. September 2026 liegt der Einlagenzins der EZB bei 2,50 Prozent. Gleichzeitig beträgt die deutsche Inflationsrate aktuell 2,9 Prozent. Beides zusammen macht deutlich: Geld einfach irgendwo liegen zu lassen und jahrelang nicht mehr hinzuschauen, ist keine besonders gute Strategie. Quelle: EZB, Destatis

Du musst deshalb weder zur Börsenexpertin werden noch jeden Monat dein Konto wechseln.

Prüfe zuerst deine Basis: Wie hoch sind deine Ausgaben? Ist dein Notgroschen ausreichend? Welche Zinsen bekommst du auf deine Rücklagen? Welche Zinsen zahlst du für Schulden? Und welches Geld kannst du tatsächlich langfristig investieren?

Wenn du diese fünf Fragen beantworten kannst, hast du aus einer abstrakten EZB-Entscheidung etwas wesentlich Wertvolleres gemacht: eine konkrete Entscheidung für deine eigenen Finanzen.

Dieser Artikel dient der allgemeinen Information und stellt keine individuelle Anlage-, Finanz-, Steuer- oder Rechtsberatung dar.

Bild: AJOURE´ / KI-generiertes Symbolbild

Nebenverdienst mit wenig Zeit: Was wirklich in volle Wochen passt

Du möchtest nebenher etwas verdienen, aber dein Alltag hält sich nicht an einen ordentlichen Wochenplan. Mal hast du zwei Stunden. Mal nur 20 Minuten. Dann wird ein Kind krank, ein Pflegetermin kommt dazwischen oder dein eigentlicher Job frisst genau die Energie, die du abends noch einsetzen wolltest.

Viele Nebenverdienst-Ideen klingen nur deshalb flexibel, weil niemand dazuschreibt, wie viel Abstimmung, Vorbereitung und ständige Erreichbarkeit dahinterstecken. Ein eigener Shop kann theoretisch rund um die Uhr Geld verdienen. Praktisch brauchst du Produkte, Bilder, Kundendienst, Versand oder regelmäßige Sichtbarkeit. Das ist nicht automatisch alltagstauglich.

In diesem Artikel geht es deshalb nicht um die längste Ideenliste. Du bekommst acht realistische Wege, eine klare Vergleichshilfe und einen Startplan für kleine, unregelmäßige Zeitfenster.

Kurz gesagt

Wenn du wenig planbare Zeit hast, ist nicht die vermeintlich lukrativste Idee die beste. Du brauchst eine Tätigkeit, die du unterbrechen, in kleinen Blöcken erledigen und klar begrenzen kannst.

Was „wenig Zeit“ für deinen Nebenverdienst wirklich bedeutet

Fünf freie Stunden pro Woche können völlig unterschiedlich aussehen. Vielleicht hast du jeden Dienstag einen festen Abend. Vielleicht entstehen fünf Stunden nur in kleinen Lücken. Oder du weißt morgens noch nicht, ob der Tag überhaupt Raum für zusätzliche Arbeit lässt.

Bevor du eine Idee auswählst, beantworte deshalb vier Fragen:

  1. Planbarkeit: Habe ich feste Zeitfenster oder nur spontane Lücken?
  2. Energie: Kann ich mich konzentrieren oder brauche ich eher einfache, praktische Aufgaben?
  3. Geschwindigkeit: Brauche ich zeitnah erste Einnahmen oder kann ich etwas langsam aufbauen?
  4. Kontakt: Kann und möchte ich feste Termine mit Kundinnen einhalten?

Diese Antworten sind wichtiger als die Frage, welche Idee gerade auf Social Media am erfolgreichsten aussieht.

Der Flexibilitäts-Test: Passt eine Idee in volle Wochen?

Eine alltagstaugliche Tätigkeit erfüllt möglichst viele dieser Kriterien:

  • Asynchron: Du musst nicht gleichzeitig mit einer Kundin online oder vor Ort sein.
  • Unterbrechbar: Du kannst nach 30 oder 45 Minuten sauber stoppen.
  • Begrenzbar: Umfang, Korrekturen und Erreichbarkeit sind vorher klar.
  • Wenig Vorlauf: Du brauchst keine große Reichweite, teure Ausstattung oder monatelange Vorbereitung.
  • Wiederholbar: Was du einmal aufgebaut hast, lässt sich beim nächsten Auftrag leichter erledigen.

AJOURE´ Realitätscheck

„Du kannst arbeiten, wann du willst“ bedeutet nicht automatisch „Du brauchst wenig Zeit“.

Digitale Produkte, ein eigener Social-Media-Kanal oder ein Onlineshop sind zeitlich flexibel, brauchen aber oft lange, bis daraus verlässliche Einnahmen entstehen. Flexibel und schnell sind zwei verschiedene Dinge.

8 Nebenverdienst-Ideen im ehrlichen Vergleich

Idee Planbarkeit Erste Einnahmen Haken
Eigene Dinge verkaufen sehr flexibel eher schnell möglich nicht dauerhaft skalierbar
Kleine, klar begrenzte Dienstleistung hoch nach erster Kundin Angebot muss sehr klar sein
Asynchrone virtuelle Assistenz mittel bis hoch nach Auftrag Erreichbarkeit klar begrenzen
Korrektur, Recherche oder Datenpflege hoch nach Auftrag Fristen bleiben verbindlich
Nachhilfe oder Beratung niedrig bis mittel vergleichsweise direkt feste Termine nötig
Lokale Hilfe oder Tierbetreuung mittel vergleichsweise direkt Anfahrt und Termine
Digitale Vorlage oder Checkliste sehr flexibel meist nicht sofort Vertrieb wird unterschätzt
Inhalte oder Affiliate-Projekt zeitlich flexibel oft langsam braucht Ausdauer und Reichweite

„Eher schnell möglich“ ist keine Einkommensgarantie. Es bedeutet nur, dass kein langfristiger Reichweitenaufbau nötig sein muss. Ob jemand dein Angebot kauft, hängt von Bedarf, Qualität, Preis und deiner Kundensuche ab.

1. Eigene Dinge verkaufen: gut für einen schnellen, begrenzten Start

Kleidung, Kinderkleidung, Bücher, Technik oder Möbel zu verkaufen ist kein dauerhaftes Geschäftsmodell. Für einen ersten finanziellen Puffer kann es trotzdem sinnvoll sein. Du lernst nebenbei, gute Bilder zu machen, Preise zu vergleichen und Angebote verständlich zu beschreiben.

Damit daraus kein zweiter überfüllter Keller wird, kaufst du für den Anfang nichts zum Weiterverkauf ein. Starte mit zehn Dingen, die du bereits besitzt. Fotografiere sie in einem Block und stelle die Anzeigen später in kleineren Zeitfenstern ein.

2. Eine kleine Dienstleistung als festes Paket

Eine begrenzte Dienstleistung passt oft besser in volle Wochen als eine offene stundenweise Mitarbeit. Statt „Ich helfe bei Social Media“ könntest du zum Beispiel anbieten:

  • zehn vorhandene Texte auf Rechtschreibung prüfen
  • eine Tabelle bereinigen und einheitlich formatieren
  • 20 Produktdaten in ein System einpflegen
  • fünf Seiten einer Website auf fehlerhafte Links prüfen
  • aus vorhandenen Stichpunkten drei Newsletter-Entwürfe vorbereiten

Der Vorteil: Umfang, Abgabe und Preis lassen sich vorher festlegen. Du musst nicht jeden Tag erreichbar sein. Entscheidend ist, dass du nur so viel annimmst, wie du innerhalb einer realistischen Frist zuverlässig schaffst.

3. Asynchrone virtuelle Assistenz

Virtuelle Assistenz klingt flexibel, kann aber schnell aus vielen kleinen Nachrichten und spontanen Aufgaben bestehen. Suche deshalb bewusst nach Tätigkeiten, die nicht live erledigt werden müssen: Recherche, Datenpflege, Vorbereitung von Unterlagen, Content-Einpflege oder Ordnung in digitalen Ablagen.

Vereinbare feste Regeln. Zum Beispiel: Aufgaben kommen gesammelt bis Montag, du lieferst bis Donnerstag, Kommunikation findet per E-Mail statt und dringende Aufgaben gehören nicht zum Paket. Mehr Grundlagen findest du im Artikel Virtual Assistant werden.

4. Korrektur, Recherche und Datenpflege

Diese Arbeiten lassen sich häufig in konzentrierten Blöcken erledigen. Sie passen zu dir, wenn du genau bist und gern mit Texten, Listen oder Informationen arbeitest.

Ein gutes Einstiegsangebot ist klein und überprüfbar: nicht „Ich übernehme Ihre Recherche“, sondern „Ich recherchiere zehn passende Ansprechpartnerinnen nach diesen fünf Kriterien und liefere eine strukturierte Tabelle.“ So wissen beide Seiten, wann die Aufgabe abgeschlossen ist.

5. Nachhilfe oder Beratung: schnell verständlich, aber an Termine gebunden

Wenn du gut erklären kannst, kann Nachhilfe, Sprachpraxis, Bewerbungshilfe oder eine kleine Fachberatung ein direkter Weg sein. Du brauchst keine große Reichweite, wenn du lokal oder im eigenen Netzwerk beginnst.

Der Nachteil sind feste Termine. Wenn dein Alltag häufig kurzfristig kippt, kann das zusätzlichen Druck erzeugen. Biete deshalb nur Zeitfenster an, die du verlässlich halten kannst, und beginne mit einem Termin pro Woche.

6. Lokale Hilfe oder Tierbetreuung

Einkäufe, Pflanzenpflege, Tierbetreuung, Ordnungsunterstützung oder kleine Alltagshilfen können lokal gefragt sein. Der Einstieg ist verständlich und die Leistung unmittelbar sichtbar.

Rechne Anfahrt und Übergaben ehrlich mit ein. Eine Stunde bezahlte Arbeit kann sonst schnell zwei Stunden deines Tages binden. Am besten funktioniert dieser Weg in einem kleinen Radius oder mit mehreren Aufgaben am gleichen Ort.

7. Digitale Vorlagen und Checklisten

Digitale Produkte sind unterbrechbar und lassen sich in kleinen Blöcken entwickeln. Das macht sie für unregelmäßige Wochen attraktiv. Sie sind aber selten der schnellste Weg zu ersten Einnahmen.

Beginne nicht mit einem großen Kurs. Löse ein kleines Problem, das du gut kennst: eine Checkliste, eine einfache Tabelle, ein Planungsblatt oder eine Vorlage. Teste zuerst mit wenigen Menschen, ob sie das Ergebnis verstehen und wirklich brauchen. Unser Guide Digitale Produkte erstellen zeigt dir den realistischen Weg.

8. Inhalte und Affiliate-Projekte: flexibel, aber langsam

Ein Blog, Pinterest-Profil, Newsletter oder Nischenprojekt lässt sich zeitlich flexibel aufbauen. Das kann langfristig wertvoll sein, braucht aber regelmäßig gute Inhalte und eine klare Zielgruppe. Einnahmen entstehen oft deutlich später als bei einer direkten Dienstleistung.

Dieser Weg passt eher, wenn du keinen akuten finanziellen Druck hast und gern über längere Zeit an einem Thema arbeitest. Er ist kein verlässlicher Plan für Geld, das du im nächsten Monat brauchst.

Welcher Weg passt zu deinem Ziel?

Du brauchst möglichst bald einen kleinen finanziellen Puffer

Beginne mit vorhandenen Dingen, einer klar begrenzten Dienstleistung oder einer Tätigkeit, bei der du direkt für deine Zeit bezahlt wirst. Dein Ziel ist ein erster einfacher Verkauf, nicht sofort ein dauerhaftes Business.

Du willst dir langsam ein regelmäßiges Nebeneinkommen aufbauen

Eine kleine paketierte Dienstleistung ist häufig der realistischste Start. Sie braucht weniger Reichweite als ein digitales Produkt und lässt sich besser begrenzen als eine offene Assistenzrolle.

Du möchtest langfristig etwas Eigenes schaffen

Digitale Vorlagen, Inhalte oder ein Nischenprojekt können passen. Plane dafür bewusst einen längeren Zeitraum ein und finanziere deinen Alltag nicht mit Einnahmen, die noch nicht existieren.

Dein 90-Minuten-Startplan

Du musst nicht erst einen freien Samstag finden. Teile den Start in drei Blöcke zu je 30 Minuten.

Block 1: Realität prüfen

  • Welche zwei Zeitfenster sind in einer normalen Woche wirklich verfügbar?
  • Welche Aufgaben kannst du auch unterbrechen?
  • Welche Fähigkeit beherrschst du bereits gut genug für einen kleinen Test?

Block 2: Ein Angebot formulieren

Schreibe einen Satz:

„Ich übernehme für [Zielgruppe] die klar begrenzte Aufgabe [Leistung] und liefere [Ergebnis] innerhalb von [realistischer Zeitraum].“

Lege fest, was enthalten ist, was nicht enthalten ist und wie die Übergabe funktioniert.

Block 3: Einen echten Test auslösen

Zeige das Angebot drei passenden Menschen oder einem kleinen Unternehmen. Frage nicht nur, ob die Idee „gut klingt“. Frage, ob die Person das Problem kennt, wie sie es bisher löst und ob sie für deine konkrete Hilfe zahlen würde.

Wenn du deinen Start lieber geführt planst, hilft dir der kostenlose AJOURE´ Nebenverdienst-Check.

Was bei wenig Zeit meistens nicht gut funktioniert

  • Ein Angebot mit dauernder Erreichbarkeit: Spontane Kundenwünsche machen unplanbare Wochen noch unruhiger.
  • Handgemachte Produkte ohne klare Kalkulation: Herstellung, Material, Fotos, Verpackung und Versand kosten mehr Zeit, als der Verkaufspreis vermuten lässt.
  • Täglicher Content als Voraussetzung: Wenn die Idee nur funktioniert, wenn du ständig postest, baust du dir zuerst einen zusätzlichen Vollzeitanspruch.
  • Trading oder Spekulation als Nebenverdienst: Das ist kein planbares Einkommen und kann dein Geld gefährden.
  • Modelle mit hohen Startkosten: Bezahle nicht erst Website, Warenbestand und Programme, bevor du weißt, ob jemand dein Angebot möchte.
  • Vage Versprechen von passivem Einkommen: Auch automatisierte Einnahmen brauchen ein Produkt, Nachfrage, Vertrieb und Pflege.

Muss ich für einen kleinen Nebenverdienst ein Gewerbe anmelden?

Die Höhe deiner ersten Einnahmen entscheidet nicht allein darüber, ob eine Anmeldung nötig ist. Relevant sind Art und Dauer deiner Tätigkeit sowie die Absicht, Gewinn zu erzielen. Manche Tätigkeiten sind gewerblich, andere können freiberuflich sein. Die endgültige Einordnung triffst nicht du selbst, sondern im Zweifel Finanz- oder Gewerbeamt.

Wenn du nur eine Idee sortierst, brauchst du noch keine Anmeldung. Bevor du regelmäßig ein Angebot verkaufst, solltest du den formalen Rahmen aber klären. Unser Artikel Gewerbe anmelden erklärt dir die ersten Schritte.

Besonders wichtig bei Elterngeld, BAföG oder Arbeitslosengeld

Wenn du eine Leistung beziehst, können Einkommen, Arbeitszeit oder die Art deiner Tätigkeit Auswirkungen haben. Kläre das vor dem Start direkt mit der zuständigen Stelle.

Beim Elterngeld werden nach Angaben des Familienportals Gewinne aus selbstständiger Arbeit oder einem Gewerbebetrieb berücksichtigt. Schon ein selbstständiger Nebenjob kann außerdem dazu führen, dass für die Elterngeldberechnung die Regeln für Selbstständige beziehungsweise Mischeinkünfte gelten.

Auch bei BAföG oder Arbeitslosengeld solltest du Einkommensänderungen melden. Verlasse dich nicht auf allgemeine Freibeträge aus einem Social-Media-Post, denn Leistung, Zeitraum und persönliche Situation können einen Unterschied machen.

Häufige Fragen zum Nebenverdienst mit wenig Zeit

Kann ich mit zwei Stunden pro Woche überhaupt etwas verdienen?

Ein kleines zusätzliches Einkommen ist möglich, wenn Angebot und Umfang zu diesem Zeitbudget passen. Zwei Stunden reichen aber nicht gleichzeitig für Weiterbildung, Website, tägliches Marketing und mehrere Kundinnen. Wähle eine vorhandene Fähigkeit und einen klar begrenzten Test.

Welche Idee bringt am schnellsten Geld?

Der Verkauf vorhandener Dinge oder eine direkte Dienstleistung kann schneller zu Einnahmen führen als ein Reichweitenprojekt. Garantiert ist das nicht. Je weniger Vorarbeit und Publikum nötig sind, desto eher kannst du echte Nachfrage testen.

Was kann ich machen, wenn meine Zeit völlig unvorhersehbar ist?

Bevorzuge asynchrone Aufgaben ohne feste Kundentermine: Korrektur, Recherche, Datenpflege, Content-Einpflege oder digitale Vorlagen. Kommuniziere längere, realistische Lieferfristen und nimm nur einen kleinen Umfang gleichzeitig an.

Ist ein Minijob einfacher als eine Selbstständigkeit?

Ein Minijob kann administrativ einfacher sein, bindet dich aber häufig an feste Schichten. Eine selbstständige Tätigkeit bietet mehr Gestaltung, bringt jedoch eigene Pflichten, Kundensuche und schwankende Einnahmen mit sich. Entscheidend ist, welche Art von Belastung besser zu deinem Alltag passt.

Wie verhindere ich, dass aus dem Nebenverdienst noch mehr Stress wird?

Begrenze gleichzeitig laufende Aufträge, definiere Antwortzeiten und plane Puffer vor Abgabeterminen ein. Verkaufe kein „jederzeit“, wenn dein Alltag genau das nicht zulässt. Der Artikel Timeboxing hilft dir, kleine feste Arbeitsfenster zu schützen.

Fazit: Dein Nebenverdienst darf kleiner anfangen

Du brauchst keine zehn freien Stunden pro Woche, um einen ersten Versuch zu starten. Du brauchst eine Idee, die zu deinen echten Zeitfenstern passt und auch dann noch funktioniert, wenn eine Woche nicht nach Plan läuft.

Beginne mit einem klar begrenzten Ergebnis. Verkaufe nicht deine ständige Verfügbarkeit. Und bewerte deinen Test nicht danach, ob daraus sofort ein großes Business wird. Der erste sinnvolle Erfolg kann auch sein, dass du mit wenig Risiko herausfindest, welche Art von Arbeit sich in deinem Leben wirklich tragen lässt.

Kostenloser AJOURE´ Check

Welche Nebenverdienst-Idee passt zu deiner Zeit und deinen Stärken?

Der Nebenverdienst-Check hilft dir, Möglichkeiten nach Alltag, Startkosten, Kontaktfreude und vorhandenem Wissen zu filtern.

Nebenverdienst-Check starten

Wenn du anschließend mehr Ideen vergleichen möchtest, lies auch 15 realistische Möglichkeiten, nebenbei Geld zu verdienen. Für einen ausführlicheren Vergleich nach Zeit, Startkosten und Alltagstauglichkeit gibt es außerdem das AJOURE´ Nebeneinkommen-Workbook.

Quellen und weiterführende Informationen

Stand: September 2026. Der Artikel bietet eine redaktionelle Orientierung und ersetzt keine individuelle Rechts-, Steuer- oder Sozialleistungsberatung.

Weiterbildung finanzieren lassen: Wer bezahlt meinen Kurs?

Du hast eine Weiterbildung gefunden, die dich beruflich wirklich weiterbringen könnte. Dann siehst du den Preis: 2.000 Euro, 5.000 Euro oder noch mehr. Also schließt du den Tab wieder und denkst, dass du dir das gerade nicht leisten kannst.

Genau an dieser Stelle lohnt es sich, nicht sofort aufzugeben. Berufliche Weiterbildungen, Umschulungen und Coachings können unter bestimmten Voraussetzungen ganz oder teilweise gefördert werden. Welche Unterstützung passt, hängt aber weniger vom Namen des Kurses ab als von deiner aktuellen Situation: Bist du arbeitslos, angestellt, selbstständig oder möchtest du einen anerkannten Fortbildungsabschluss erwerben?

Dieser Artikel hilft dir, die wichtigsten Förderwege einzuordnen. Du erfährst, an welche Stelle du dich zuerst wenden solltest, was möglicherweise übernommen wird und warum du einen Kurs nicht vorschnell buchen solltest.

Kurz gesagt

Eine Förderung musst du fast immer vor der Anmeldung oder dem Kursbeginn klären. Starte nicht mit der Frage „Wird genau dieser Kurs bezahlt?“, sondern mit deiner Ausgangslage und deinem beruflichen Ziel.

Welche Förderung passt zu meiner Situation?

Deine Situation Möglicher Einstieg Zuerst ansprechen
Arbeitslos oder von Arbeitslosigkeit bedroht Bildungsgutschein Agentur für Arbeit oder Jobcenter
Du brauchst Orientierung, Coaching oder Unterstützung beim beruflichen Einstieg AVGS Agentur für Arbeit oder Jobcenter
Angestellt und von beruflichem Wandel betroffen Weiterbildungsförderung für Beschäftigte Arbeitgeber und Agentur für Arbeit
Du planst einen anerkannten beruflichen Aufstieg Aufstiegs-BAföG Zuständige AFBG-Stelle
Seit mindestens zwei Jahren hauptberuflich solo-selbstständig KOMPASS KOMPASS-Anlaufstelle
Keiner dieser Wege passt eindeutig Landes- oder Regionalprogramm Fördernavigator oder regionale Beratungsstelle

Die Tabelle ist eine erste Orientierung, keine Zusage. Ob du förderfähig bist, wird individuell geprüft. Auch ein grundsätzlich geeignetes Programm bezahlt nicht automatisch jeden Kurs.

1. Bildungsgutschein: wenn Weiterbildung deine Jobchancen verbessert

Der Bildungsgutschein ist vor allem für Menschen gedacht, die arbeitslos sind, deren Arbeitslosigkeit droht oder die eine notwendige berufliche Qualifikation nachholen müssen. Entscheidend ist, dass die Weiterbildung aus Sicht der Agentur für Arbeit notwendig ist, um Arbeitslosigkeit zu beenden oder zu vermeiden.

Mit einem Bildungsgutschein können je nach Einzelfall nicht nur Lehrgangsgebühren übernommen werden. Die Bundesagentur für Arbeit nennt außerdem mögliche Kosten für Lernmittel, Prüfungen, Fahrten, Kinderbetreuung sowie eine erforderliche auswärtige Unterbringung und Verpflegung.

Wichtig ist die Reihenfolge:

  1. Du vereinbarst ein Beratungsgespräch.
  2. Du erklärst dein berufliches Ziel und warum dir dafür eine Qualifikation fehlt.
  3. Die Agentur prüft deine persönlichen Voraussetzungen.
  4. Erst mit dem festgelegten Bildungsziel suchst du eine passende zugelassene Weiterbildung.

Der Bildungsgutschein kann zeitlich, regional und auf ein bestimmtes Bildungsziel begrenzt sein. Außerdem müssen Bildungsträger und Maßnahme zugelassen sein. Ein beliebiger Onlinekurs wird also nicht allein deshalb förderfähig, weil er beruflich interessant klingt.

AJOURE´ Realitätscheck

„Ich möchte mich im Online-Marketing weiterbilden“ ist noch kein überzeugendes Bildungsziel.

Stärker ist: „Für die ausgeschriebenen Stellen in meinem bisherigen Berufsfeld fehlen mir nachweisbare Kenntnisse in Kampagnenanalyse und dem eingesetzten Analysetool.“ Je konkreter die berufliche Lücke, desto besser lässt sich die Notwendigkeit besprechen.

2. AVGS: für Coaching, Orientierung und den Weg in Arbeit oder Selbstständigkeit

AVGS steht für Aktivierungs- und Vermittlungsgutschein. Er kann für ein Coaching, eine Qualifizierung oder eine private Arbeitsvermittlung eingesetzt werden. Auch eine Heranführung an eine selbstständige Tätigkeit kann ein mögliches Maßnahmeziel sein.

Ein AVGS ist nicht dasselbe wie ein Bildungsgutschein. Vereinfacht gesagt geht es beim Bildungsgutschein stärker um eine berufliche Weiterbildung oder Umschulung. Ein AVGS kann sinnvoller sein, wenn du zunächst Orientierung, Bewerbungsunterstützung, ein individuelles Coaching oder Hilfe bei der Vorbereitung einer möglichen Selbstständigkeit brauchst.

Der AVGS ist eine Ermessensleistung. Das bedeutet: Es besteht nicht automatisch ein Anspruch. Deine Vermittlungsfachkraft prüft, ob die Maßnahme zu deinem beruflichen Ziel passt. Kosten entstehen dir für die Maßnahme nach Angaben der Bundesagentur nicht, wenn vor der Teilnahme eine schriftliche Zustimmung beziehungsweise ein Bewilligungsbescheid vorliegt.

Auch hier gilt deshalb: Ein Anbieter kann dir ein passendes Angebot zeigen. Die verbindliche Entscheidung trifft aber die zuständige Stelle.

3. Weiterbildung als Beschäftigte: sprich nicht nur mit deiner Chefin

Auch wenn du angestellt bist, kann eine berufliche Weiterbildung gefördert werden. Das ist besonders relevant, wenn sich Tätigkeiten durch Digitalisierung oder Strukturwandel verändern, Qualifikationen fehlen oder ein Berufsabschluss nachgeholt werden soll.

Die Förderung kann je nach Fall Weiterbildungskosten und Zuschüsse zum Arbeitsentgelt umfassen. Häufig läuft der Antrag über den Betrieb und wird mit der Agentur für Arbeit abgestimmt. Deshalb brauchst du zwei Gespräche: eines mit deinem Arbeitgeber und eines zur konkreten Fördermöglichkeit.

Bereite dafür nicht nur den Kursprospekt vor. Zeige, welches Problem die Weiterbildung im Betrieb löst:

  • Welche Aufgaben verändern sich gerade?
  • Welche Kenntnisse fehlen dir dafür?
  • Wie kann dein Arbeitgeber das neue Wissen konkret einsetzen?
  • Wie viel Arbeitszeit und Kosten wären betroffen?

Wenn dein Arbeitgeber einen Kurs vollständig bezahlt, ist eine staatliche Förderung möglicherweise gar nicht nötig. Trotzdem lohnt sich die Prüfung, bevor die Finanzierung vorschnell abgelehnt wird.

4. Aufstiegs-BAföG: für einen anerkannten beruflichen Fortbildungsabschluss

Das Aufstiegs-BAföG richtet sich nicht an jeden beliebigen Kurs. Es fördert berufliche Aufstiegsfortbildungen, die auf einen anerkannten Fortbildungsabschluss vorbereiten, zum Beispiel Meisterin, Fachwirtin, Technikerin oder Erzieherin.

Die Fortbildung kann in Vollzeit oder Teilzeit stattfinden. Eine Altersgrenze gibt es nach Angaben des zuständigen Bundesportals nicht. Gefördert werden können Beiträge zu Lehrgangs- und Prüfungsgebühren; bei Vollzeitmaßnahmen kann unter Voraussetzungen auch der Lebensunterhalt berücksichtigt werden.

Wenn du einen formalen beruflichen Aufstieg planst, ist dieser Weg oft passender als ein Bildungsgutschein. Für einen kurzen Social-Media-Kurs oder ein allgemeines Business-Coaching ist das Aufstiegs-BAföG dagegen normalerweise nicht gedacht.

5. KOMPASS: Weiterbildung für erfahrene Solo-Selbstständige

Für hauptberufliche Solo-Selbstständige gibt es mit KOMPASS einen eigenen Förderweg. Das Programm kann einen Zuschuss von bis zu 4.500 Euro zu einer passenden Qualifizierung ermöglichen.

Zu den zentralen Voraussetzungen gehören laut ESF-Programmseite:

  • Du bist seit mindestens zwei Jahren am Markt.
  • Du arbeitest im Haupterwerb solo-selbstständig.
  • Du beschäftigst höchstens ein Vollzeitäquivalent an Mitarbeitenden.
  • Die Weiterbildung umfasst mindestens 20 Stunden und wird innerhalb von sechs Monaten abgeschlossen.
  • Du führst zuerst ein verpflichtendes Beratungsgespräch mit einer KOMPASS-Anlaufstelle.

Du darfst dich vor dem Qualifizierungsscheck noch nicht verbindlich für die Weiterbildung angemeldet haben. KOMPASS arbeitet außerdem mit einer Kostenerstattung: Du musst die Finanzierung und den genauen Ablauf deshalb im Beratungsgespräch klären.

Das Programm läuft nach aktuellem Stand bis Ende Februar 2028. Wegen der hohen Nachfrage ist die Ausgabe von Qualifizierungsschecks begrenzt; einen Rechtsanspruch gibt es nicht. Wenn KOMPASS zu deiner Situation passt, solltest du daher frühzeitig eine Anlaufstelle kontaktieren.

6. Regionale Förderung: wenn die großen Programme nicht passen

Bundesländer und Regionen haben eigene Programme. Manche richten sich an Beschäftigte, andere an Unternehmen, Gründerinnen oder bestimmte Branchen. Die Namen, Fristen und Fördersätze ändern sich häufiger als bei den großen bundesweiten Instrumenten.

Für die erste Suche helfen dir der Fördernavigator von mein NOW und der AJOURE´ Förderfinder. Prüfe anschließend immer die Originalquelle des Programms.

Was wird häufig nicht gefördert?

Eine berufliche Weiterbildung wird nicht automatisch bezahlt, nur weil sie teuer oder nützlich ist. Häufig problematisch sind:

  • Kurse, die bereits begonnen oder verbindlich gebucht wurden
  • Angebote ohne ausreichend klaren Berufsbezug
  • reine Hobby- oder Persönlichkeitskurse ohne nachvollziehbares berufliches Ziel
  • Anbieter oder Maßnahmen, denen die erforderliche Zulassung fehlt
  • ein Kurs, der nicht zum festgelegten Bildungsziel des Gutscheins passt
  • Weiterbildungen, für die bereits eine andere öffentliche Förderung genutzt wird, wenn eine Doppelförderung ausgeschlossen ist

Die genauen Ausschlüsse unterscheiden sich je nach Programm. Verlasse dich deshalb nicht auf das Werbeversprechen eines Kursanbieters.

So bereitest du das Beratungsgespräch vor

Du musst keinen perfekten Antrag mitbringen. Diese fünf Punkte solltest du aber beantworten können:

  1. Dein Ziel: Welche konkrete Tätigkeit oder berufliche Verbesserung möchtest du erreichen?
  2. Deine Lücke: Welche nachweisbare Qualifikation oder Fähigkeit fehlt dir dafür?
  3. Der Arbeitsmarkt: Wo wird diese Fähigkeit verlangt? Sammle passende Stellenanzeigen oder Anforderungen.
  4. Die Weiterbildung: Welche Inhalte, Dauer und Unterrichtsform passen zu deiner Situation?
  5. Deine Umsetzbarkeit: Wie organisierst du Zeit, Betreuung, Anfahrt oder technische Voraussetzungen?

Formulierung für dein Gespräch

„Ich möchte künftig als [Tätigkeit] arbeiten. In mehreren passenden Stellen werden [Kenntnisse] verlangt, die mir aktuell fehlen. Ich habe deshalb diese Weiterbildung recherchiert und möchte mit Ihnen klären, welches Bildungsziel und welche Förderung in meiner Situation infrage kommen.“

Woran du unseriöse Förderversprechen erkennst

Sei vorsichtig, wenn ein Anbieter dir eine „garantierte“ Förderung verspricht, dich zu einer sofortigen Unterschrift drängt oder so tut, als sei sein Kurs bereits durch deine persönliche Vermittlungsfachkraft bewilligt.

Ein seriöser Anbieter erklärt dir:

  • für welches Programm die Maßnahme grundsätzlich zugelassen ist
  • welches Bildungsziel zum Angebot passt
  • welche Kosten enthalten sind
  • dass die zuständige Stelle über deinen individuellen Fall entscheidet
  • dass du vor der Bewilligung nicht einfach starten solltest

Häufige Fragen zur Weiterbildungsförderung

Kann ich mir den Kurs selbst aussuchen?

Du kannst Vorschläge recherchieren. Beim Bildungsgutschein muss der Kurs jedoch zum festgelegten Bildungsziel passen und die erforderliche Zulassung besitzen. Die endgültige Förderentscheidung trifft die zuständige Stelle.

Muss ich arbeitslos sein, um eine Förderung zu bekommen?

Nein. Auch Beschäftigte, Solo-Selbstständige und Menschen in einer anerkannten Aufstiegsfortbildung können je nach Situation Unterstützung erhalten. Der passende Förderweg ist dann ein anderer.

Kann ein Onlinekurs gefördert werden?

Grundsätzlich kann auch eine digitale Weiterbildung infrage kommen. Entscheidend sind die Regeln des jeweiligen Programms, die Zulassung beziehungsweise Qualität des Angebots und die passende Unterrichtsform. Ein reiner Selbstlernkurs erfüllt nicht automatisch die Voraussetzungen.

Werden Fahrtkosten oder Kinderbetreuung übernommen?

Beim Bildungsgutschein und beim AVGS können solche Kosten unter bestimmten Voraussetzungen berücksichtigt werden. Frage vor Beginn ausdrücklich danach und lass dir die Bewilligung schriftlich bestätigen.

Was mache ich, wenn mein Antrag abgelehnt wird?

Lass dir erklären, welche Voraussetzung fehlt. Manchmal passt nicht der Kurs, manchmal ist das Bildungsziel zu unklar oder ein anderes Förderinstrument geeigneter. Prüfe danach alternative Programme, eine Beteiligung des Arbeitgebers oder eine kleinere, gezieltere Weiterbildung.

Fazit: Erst Ziel und Förderung klären, dann den Kurs buchen

Du musst eine sinnvolle Weiterbildung nicht automatisch allein bezahlen. Aber du erhöhst deine Chancen nicht mit möglichst vielen Kursprospekten, sondern mit einem klaren beruflichen Ziel und der richtigen Anlaufstelle.

Beginne mit deiner Situation: arbeitslos, angestellt, auf dem Weg zu einem anerkannten Abschluss oder bereits solo-selbstständig. Führe das Beratungsgespräch, bevor du dich anmeldest. Erst danach entscheidest du, welcher Kurs fachlich, organisatorisch und finanziell wirklich passt.

Dein nächster Schritt

Du weißt noch nicht, welcher Förderweg zu dir passt?

Im AJOURE´ Förderfinder kannst du Programme nach Bundesland und Situation filtern und anschließend direkt an der Originalquelle prüfen.

Fördermöglichkeiten finden

Quellen und weiterführende Informationen

Stand: September 2026. Förderbedingungen können sich ändern. Der Artikel bietet eine redaktionelle Orientierung und ersetzt keine individuelle Förder-, Rechts- oder Steuerberatung.

Passives Einkommen: Was wirklich funktioniert und was nur gut klingt

Frau sitzt auf dem Boden, notiert Zahlen in einem Notizbuch, daneben steht ein aufgeklappter Laptop
Passives Einkommen beginnt nicht mit einer Methode, sondern mit einer Rechnung. Foto: Adobe Stock

Kaum ein Begriff wird im Netz so oft benutzt und so selten erklärt wie dieser. Passives Einkommen klingt nach Geld, das kommt, während man schläft, und genau so wird es verkauft. Meistens von Leuten, deren eigentliches passives Einkommen darin besteht, anderen zu erklären, wie man passives Einkommen aufbaut.

Dabei gibt es die Sache wirklich. Sie sieht nur anders aus als auf den Bildern mit Laptop und Strandliege, und sie fängt mit einer Rechnung an, die in den seltensten Fällen jemand vorrechnet. Genau die machen wir hier, bevor es um Wege und Methoden geht. Denn die Zahl am Anfang entscheidet, welcher Weg für dich überhaupt sinnvoll ist.

Kurz zusammengefasst

  • Echtes passives Einkommen entsteht aus Kapital oder aus Rechten, nicht aus Anwesenheit.
  • Für 500 Euro im Monat brauchst du grob 150.000 bis 200.000 Euro angelegtes Vermögen.
  • Fast alles, was online als passiv verkauft wird, ist Vorarbeit auf Verdacht.
  • Ab dem ersten Affiliate-Euro bist du in der Regel gewerbepflichtig.
  • Der ehrlichste Einstieg ist ein halbpassiver: erst Einkommen aus Arbeit, dann daraus Kapital.

Was passives Einkommen wirklich bedeutet

Passiv heißt nicht mühelos. Es heißt, dass die Einnahme nicht mehr an deine Arbeitszeit gekoppelt ist. Wenn du zwei Wochen krank bist und das Geld trotzdem kommt, ist es passiv. Wenn es aufhört, sobald du aufhörst, ist es Arbeitseinkommen, egal wie flexibel es sich anfühlt.

Nach dieser Definition bleiben genau drei Quellen übrig. Kapital, das für dich arbeitet, also Zinsen, Dividenden und Wertzuwachs. Rechte, also Lizenzen, Tantiemen, ein Buch, ein Kurs, ein Musikstück. Und Systeme, in denen andere Menschen arbeiten, was dann aber Unternehmertum ist und keine Nebentätigkeit.

Alles andere, was unter diesem Etikett verkauft wird, ist bei näherem Hinsehen entweder Arbeit mit zeitversetzter Bezahlung oder schlicht ein Verkaufsversprechen.

Die Rechnung, die selten jemand vorrechnet

Wenn du 500 Euro im Monat aus Kapital haben willst, brauchst du 6.000 Euro im Jahr. Wie viel Vermögen dafür nötig ist, hängt daran, wie viel du jährlich entnimmst, ohne dass die Substanz aufgezehrt wird.

Gewünschtes Monatseinkommen Bei 4 Prozent Entnahme Bei 3 Prozent Entnahme
250 Euro 75.000 Euro 100.000 Euro
500 Euro 150.000 Euro 200.000 Euro
1.000 Euro 300.000 Euro 400.000 Euro
2.000 Euro 600.000 Euro 800.000 Euro

Das sind Bruttozahlen. Wer stattdessen nur von Ausschüttungen leben will, ohne Anteile zu verkaufen, braucht noch mehr: Bei einer Ausschüttungsrendite von 3 Prozent bleiben nach Steuern rund 2,45 Prozent übrig, für 500 Euro im Monat wären das etwa 245.000 Euro.

Die zweite Hälfte der Rechnung ist die Zeit. So lange dauert es, 150.000 Euro anzusparen, je nach Sparrate und durchschnittlicher Rendite:

Monatliche Sparrate Bei 4 Prozent Bei 5 Prozent Bei 6 Prozent
200 Euro 31 Jahre 28 Jahre 26 Jahre
300 Euro 25 Jahre 23 Jahre 21 Jahre
500 Euro 17 Jahre 16 Jahre 15 Jahre

Diese Tabelle ist der eigentliche Grund, warum so viele Menschen bei digitalen Produkten und Affiliate landen. Der Kapitalweg funktioniert zuverlässig, aber er ist langsam, und er setzt voraus, dass überhaupt etwas zum Anlegen übrig ist. Wer 200 Euro im Monat aufbringen kann und in fünfzehn Jahren etwas haben möchte, kommt über den Kapitalweg allein nicht dorthin.

Das ist keine schlechte Nachricht, sondern eine nützliche. Sie sagt dir nämlich, an welcher Schraube du zuerst drehen musst: nicht an der Rendite, sondern an der Sparrate. Und die steigt am schnellsten über zusätzliches Einkommen, nicht über Verzicht.

Was oft als passiv verkauft wird und keins ist

Ehrlich einsortiert

Vermietung. Immobilien gelten als Klassiker, sind aber Arbeit: Mieterwechsel, Reparaturen, Abrechnungen, Rechtsfragen. Wer eine Hausverwaltung beauftragt, bezahlt einen Teil der Rendite dafür, dass es sich passiv anfühlt.

Dropshipping. Kundenservice, Retouren, Lieferprobleme, Werbebudget. Der Aufwand ist real, die Marge dünn, und die Verantwortung gegenüber Kundinnen bleibt bei dir.

Social Media. Reichweite verfällt, sobald man aufhört zu posten. Das ist ein Job mit Algorithmus als Chef.

Kurse über passives Einkommen. Wenn das Produkt das Versprechen selbst ist, verdient nur die Person, die es verkauft.

Das heißt nicht, dass diese Dinge schlecht sind. Ein gut laufender Shop, eine vermietete Wohnung oder ein gewachsener Kanal können sehr sinnvoll sein. Sie sind nur Geschäftsmodelle und keine Abkürzung, und wer sie unter falschem Etikett anfängt, ist meistens nach einem halben Jahr enttäuscht.

Die drei Wege, die wirklich funktionieren

1. Kapital: langsam, aber verlässlich

Ein breit gestreuter ETF-Sparplan ist der unspektakulärste und zugleich belastbarste Weg. Er verlangt nichts außer Regelmäßigkeit und Geduld, und er skaliert mit deinem Einkommen. Der Haken steht in der Tabelle oben: Ohne nennenswerte Sparrate passiert wenig, und die ersten Jahre fühlen sich zäh an, weil der Zinseszins erst spät sichtbar wird.

2. Rechte: einmal erstellen, mehrfach verkaufen

Ein E-Book, eine Vorlage, ein Workbook, ein Foto- oder Musikarchiv. Hier stimmt die Logik tatsächlich: Die Arbeit fällt vorne an, die Einnahmen können später kommen. Aber sie kommen nur, wenn jemand das Produkt findet und braucht. Realistisch ist ein digitales Produkt am Anfang eher ein Zusatzverdienst von zwei- bis dreistelligen Beträgen im Monat, und es braucht Pflege, weil Inhalte veralten.

Der große Vorteil: Du lernst dabei etwas über deine Zielgruppe, das dir später bei allem anderen hilft. Der große Nachteil: Ohne Reichweite oder eine Liste passiert nichts, und Reichweite ist wieder Arbeit.

3. Halbpassiv: die ehrlichste Variante

Der Weg, der bei den meisten tatsächlich funktioniert, sieht unspektakulär aus. Man baut zuerst ein zusätzliches Einkommen aus Arbeit auf, etwa nebenberuflich, und leitet davon konsequent einen Teil in Kapital um. Aus 300 Euro zusätzlichem Gewinn im Monat werden über die Jahre 100.000 Euro und daraus irgendwann eine Entnahme, die wirklich passiv ist.

Das ist weniger glamourös als das Versprechen vom Geld im Schlaf, aber es ist der einzige Pfad, der ohne Startkapital funktioniert. Wenn dich der erste Schritt interessiert, hilft dir der Artikel nebenberuflich selbstständig machen weiter.

Steuern: der Teil, der die meisten überrascht

Sobald Einnahmen fließen, interessiert sich das Finanzamt dafür, und zwar unterschiedlich, je nachdem woher sie kommen.

Kapitalerträge werden mit 25 Prozent Abgeltungsteuer belastet, dazu kommt der Solidaritätszuschlag, zusammen rund 26,375 Prozent, gegebenenfalls plus Kirchensteuer. Steuerfrei bleibt der Sparer-Pauschbetrag von 1.000 Euro pro Person und Jahr, bei zusammen veranlagten Paaren 2.000 Euro. Bei Aktienfonds und entsprechenden ETFs sind 30 Prozent der Erträge über die Teilfreistellung ohnehin steuerfrei, die effektive Belastung liegt damit bei rund 18,5 Prozent. Wichtig zu wissen: Auch bei thesaurierenden Fonds wird jährlich eine Vorabpauschale besteuert, obwohl du nichts verkauft hast.

Einnahmen aus Affiliate-Links, Werbung oder digitalen Produkten sind dagegen fast immer gewerblich. Sobald du regelmäßig einnimmst und Gewinn erzielen willst, brauchst du eine Gewerbeanmeldung, und zwar unabhängig davon, ob am Ende ein Gewinn übrig bleibt. Eine Bagatellgrenze gibt es nicht. Gewerbesteuer fällt allerdings erst über einem Gewinn von 24.500 Euro im Jahr an.

Rein journalistische, künstlerische oder publizistische Inhalte ohne werblichen Charakter können freiberuflich sein. Sobald aber Werbung oder Affiliate dazukommt, kippt die Einordnung in aller Regel ins Gewerbliche.

Wenn du dabei unter den Umsatzgrenzen bleibst, lohnt sich ein Blick auf die Kleinunternehmerregelung, weil sie dir zumindest die Umsatzsteuer erspart.

Anzeige

Der Kapitalweg lebt nicht von der perfekten Auswahl, sondern davon, dass jeden Monat automatisch etwas passiert. Zwei Anbieter, bei denen ein Sparplan auch mit kleinen Beträgen funktioniert:

Sparplan mit Verwaltung

growney investiert nach Risikoprofil in ETFs und übernimmt Auswahl und Anpassung. Sinnvoll, wenn du regelmäßig sparen willst, ohne dich laufend um das Depot zu kümmern.

Zu growney

ETF-Depot

OSKAR bietet fertige ETF-Portfolios und eignet sich für langfristige Sparpläne, auch parallel für Kinder.

Zu OSKAR

Werbehinweis: Die Links oben sind Partnerlinks. Schließt du darüber ab, erhalten wir eine Provision vom Anbieter. Für dich ändert sich am Preis nichts. Kapitalanlagen bergen Verlustrisiken, und dieser Artikel ist keine Anlageberatung.

Woran du unseriöse Versprechen erkennst

Es gibt ein paar Muster, die sich zuverlässig wiederholen. Wenn dir mehrere davon in einem Angebot begegnen, ist Vorsicht angebracht:

  • Konkrete Renditeversprechen ohne Risikohinweis. Seriöse Anbieter dürfen das gar nicht.
  • Zeitdruck. Countdown, letzte Plätze, Preis steigt morgen. Ein gutes Angebot ist morgen noch gut.
  • Der Erfolg wird mit Lebensstil belegt, nicht mit Zahlen. Autos und Hotelzimmer sind kein Nachweis.
  • Die Einnahmequelle ist das Produkt selbst. Wer damit verdient, Kurse über das Verdienen zu verkaufen, hat kein übertragbares Modell.
  • Kein Impressum, keine Adresse, keine Widerrufsbelehrung. Das ist keine Formalie, sondern ein Warnsignal.

Ein zweites Muster ist subtiler: Angebote, bei denen du erst zahlen musst, um zu erfahren, worum es überhaupt geht. Bei einem tragfähigen Geschäftsmodell lässt sich in zwei Sätzen sagen, wer wofür Geld bezahlt.

Wie ein realistischer Start aussieht

Wenn du bei null anfängst, ist die Reihenfolge wichtiger als die Methode:

  • Notgroschen zuerst. Drei bis sechs Monatsausgaben auf einem Tagesgeldkonto. Ohne diesen Puffer wird jede Anlage beim ersten unerwarteten Ereignis wieder aufgelöst, meistens zum ungünstigsten Zeitpunkt. Wie viel bei dir sinnvoll ist, zeigt der Notgroschen-Rechner.
  • Sparrate automatisieren. Ein Dauerauftrag am Monatsanfang, nicht das, was am Monatsende übrig bleibt. Übrig bleibt nie etwas.
  • Eine zusätzliche Einnahmequelle aufbauen. Nicht um reich zu werden, sondern um die Sparrate zu erhöhen. Das ist der Hebel mit der größten Wirkung.
  • Erst danach über Produkte nachdenken. Ein digitales Produkt funktioniert besser, wenn du schon weißt, wem du wobei hilfst.
  • Zahlen kennen. Wer nicht weiß, wie viel monatlich fehlt, kann auch nicht einschätzen, ob ein Weg reicht. Der Rentenlücken-Rechner macht das in zwei Minuten sichtbar.

Häufige Fragen

Wie viel Geld brauche ich, um von passivem Einkommen zu leben?

Bei 2.000 Euro Bedarf im Monat und einer Entnahmerate von 4 Prozent sind es rund 600.000 Euro, bei vorsichtigeren 3 Prozent etwa 800.000 Euro. Deshalb ist vollständiges Ersetzen des Erwerbseinkommens für die meisten kein realistisches Ziel, ein Zuschuss dagegen sehr wohl.

Ist ein ETF-Sparplan passives Einkommen?

In der Ansparphase nicht, da fließt kein Geld zu dir, sondern von dir weg. Passiv wird es erst, wenn genug Kapital da ist, um Ausschüttungen oder Entnahmen daraus zu erzeugen. Der Sparplan ist der Weg dorthin, nicht das Ziel.

Muss ich für kleine Nebeneinnahmen wirklich ein Gewerbe anmelden?

Bei regelmäßigen Einnahmen mit Gewinnerzielungsabsicht in der Regel ja, auch bei kleinen Beträgen. Eine Freigrenze, unterhalb derer die Anmeldung entfällt, gibt es nicht. Die Anmeldung selbst kostet meist zwischen 20 und 60 Euro und ist schneller erledigt als ihr Ruf.

Lohnt sich ein digitales Produkt noch?

Ja, aber nicht als Lotterielos. Es funktioniert, wenn es ein konkretes Problem einer klar umrissenen Gruppe löst und wenn du einen Weg hast, diese Gruppe zu erreichen. Ohne den zweiten Teil bleibt auch ein gutes Produkt liegen.

Was ist mit Dividendenaktien?

Dividenden sind echtes passives Einkommen, aber sie sind kein Zusatzgeschenk. Am Ausschüttungstag sinkt der Kurs entsprechend. Eine hohe Dividendenrendite ist außerdem oft ein Zeichen für Probleme im Unternehmen und nicht für Qualität.

Fazit

Passives Einkommen ist kein Trick, sondern das Ergebnis von entweder Kapital oder Rechten. Beides muss zuerst aufgebaut werden, und beides braucht länger, als es in den Anzeigen aussieht. Die Zahlen weiter oben sind deshalb nicht entmutigend gemeint, sondern nützlich: Sie zeigen, dass der Hebel bei den meisten nicht in der Anlageentscheidung liegt, sondern in der Höhe dessen, was überhaupt monatlich hineingeht.

Wer das akzeptiert, spart sich viel Geld für Kurse und gewinnt Jahre. Und wer die 300 Euro im Monat, die andere in ein Versprechen stecken, stattdessen anlegt, hat nach zwanzig Jahren tatsächlich etwas, das ohne ihn weiterarbeitet.

Dieser Artikel ersetzt keine Anlage- oder Steuerberatung. Die Rechenbeispiele sind Modellrechnungen ohne Kosten und Inflation, sie sind keine Prognose. Kapitalanlagen können an Wert verlieren.

Quellen

  • Bundesministerium der Finanzen, Basiszins zur Berechnung der Vorabpauschale
  • Investmentsteuergesetz, Teilfreistellung für Aktienfonds
  • Einkommensteuergesetz, Sparer-Pauschbetrag nach Paragraf 20 Absatz 9
  • Gewerbesteuergesetz, Freibetrag für natürliche Personen

Altersvorsorge für Selbstständige 2026: Welche Möglichkeiten du wirklich hast

Frau sitzt entspannt auf dem Sofa, liest ein Schreiben und hat den Laptop mit ihren Finanzunterlagen vor sich
Altersvorsorge als Selbstständige ist keine Frage des richtigen Produkts, sondern der richtigen Reihenfolge. Foto: Adobe Stock

Es gibt einen Moment, den fast jede Selbstständige kennt. Man sitzt vor den Zahlen des Jahres, sieht, dass es sich trägt, dass die Aufträge da sind und die Rechnungen bezahlt werden, und irgendwo im Hinterkopf meldet sich ein leiser Gedanke: Und die Rente? Der Gedanke bleibt selten lange. Er wird verschoben, weil gerade wichtigere Dinge anstehen, und weil er unangenehm ist. Angestellte müssen sich um diese Frage nicht aktiv kümmern, bei ihnen passiert die Altersvorsorge automatisch. Bei dir passiert sie nur, wenn du dich entscheidest.

Diese Entscheidung ist gerade deutlich leichter geworden, und zwar aus zwei Gründen, die beide neu sind. Ab 2027 können Selbstständige zum ersten Mal staatliche Zulagen für die private Altersvorsorge bekommen. Und gleichzeitig arbeitet die Bundesregierung an einer Vorsorgepflicht, die für neu gegründete Selbstständige gelten soll. Wer sich jetzt einmal in Ruhe damit befasst, entscheidet selbst, statt später eine Regelung übergestülpt zu bekommen.

Warum das Thema für Selbstständige anders liegt

Die Zahlen der Deutschen Rentenversicherung sind eindeutig. 2024 gingen rund 3,6 Millionen Menschen in Deutschland hauptberuflich einer selbstständigen Tätigkeit nach. Von ihnen waren nur etwa 28 Prozent verpflichtend abgesichert, also über ein berufsständisches Versorgungswerk, über die Alterssicherung der Landwirte oder über eine Pflichtversicherung in der gesetzlichen Rentenversicherung. Die übrigen rund 2,6 Millionen, also fast drei Viertel, gehörten keinem Pflichtsystem an.

Das ist für sich genommen noch kein Drama. Problematisch wird es erst durch das, was danach kommt. Unter den über 65-Jährigen, die zuletzt selbstständig waren, bezogen 2023 rund 4,4 Prozent Grundsicherung im Alter. Bei ehemals abhängig Beschäftigten waren es etwa 2 Prozent, also weniger als die Hälfte. Und knapp 18 Prozent der ehemals Selbstständigen über 65 zählen zu den untersten zehn Prozent der Einkommensverteilung.

Der Grund ist meistens nicht Sorglosigkeit. Er liegt in der Struktur: Es gibt keinen Arbeitgeber, der die Hälfte übernimmt, keinen automatischen Abzug vom Gehalt, und in vielen Erwerbsbiografien wechseln sich Phasen der Selbstständigkeit mit Anstellung, Elternzeit und Auftragsflauten ab. Genau diese Lücken schlagen später durch.

Kurz zusammengefasst

  • Prüfe zuerst, ob du vielleicht schon pflichtversichert bist. Das betrifft mehr Berufe, als die meisten denken.
  • Die gesetzliche Rente steht dir freiwillig offen, in zwei sehr unterschiedlichen Varianten.
  • Die Basisrente ist der größte Steuerhebel, dafür bist du langfristig gebunden.
  • Ab 1. Januar 2027 gibt es für Selbstständige erstmals Zulagen über das neue Altersvorsorgedepot.
  • Ein freies Depot bleibt die flexibelste, aber ungeförderte Variante.

Erster Schritt: Bist du vielleicht schon versicherungspflichtig?

Bevor du irgendetwas abschließt, lohnt sich ein Blick auf eine Frage, die überraschend viele falsch beantworten. Die gesetzliche Rentenversicherung kennt eine Reihe von Selbstständigen, die von Gesetzes wegen pflichtversichert sind, ohne dass sie das beantragen müssten. Dazu gehören unter anderem Handwerkerinnen in zulassungspflichtigen Gewerken, Lehrerinnen und Erzieherinnen ohne versicherungspflichtige Angestellte, Pflegepersonen, Hebammen sowie Künstlerinnen und Publizistinnen über die Künstlersozialkasse.

Besonders die Künstlersozialkasse wird häufig übersehen. Wer hauptberuflich künstlerisch oder publizistisch arbeitet, also etwa als Grafikerin, Fotografin, Texterin oder Musikerin, kann dort versichert werden und zahlt dann nur etwa die Hälfte der Beiträge selbst. Der Rest kommt aus der Künstlersozialabgabe der Auftraggeber und aus einem Bundeszuschuss. Das ist die einzige Konstellation, in der Selbstständige so etwas wie einen Arbeitgeberanteil bekommen.

Sonderweg für Kreative

Künstlersozialkasse 2026: Was du selbst zahlst

Wenn die KSK deine Versicherungspflicht feststellt, führt sie deine Beiträge zur gesetzlichen Renten-, Kranken- und Pflegeversicherung ab. Du trägst ungefähr den Anteil einer Arbeitnehmerin. Die andere Hälfte wird über die Künstlersozialabgabe der Verwerter und einen Bundeszuschuss finanziert.

Versicherung 2026 Gesamter Beitragssatz Dein Anteil
Rentenversicherung 18,6 % 9,3 %
Krankenversicherung 14,6 % plus Zusatzbeitrag 7,3 % plus die Hälfte des Zusatzbeitrags
Pflegeversicherung 3,6 % mit einem Kind
4,2 % kinderlos
1,8 % mit einem Kind
2,4 % kinderlos

Bei zwei bis fünf Kindern unter 25 Jahren sinkt dein Anteil an der Pflegeversicherung stufenweise weiter. Der Kinderlosenzuschlag gilt grundsätzlich ab dem 23. Geburtstag.

Beispiel mit 10.000 Euro Jahresgewinn

Pro Monat entfallen auf dich 77,50 Euro Rentenversicherung, 60,83 Euro Krankenversicherung und 15 Euro Pflegeversicherung mit einem Kind beziehungsweise 20 Euro, wenn du kinderlos bist.

Das ergibt 153,33 Euro beziehungsweise 158,33 Euro im Monat zuzüglich der Hälfte des individuellen Zusatzbeitrags deiner Krankenkasse. Beim durchschnittlichen Zusatzbeitrag von 2,9 Prozent wären das in diesem Beispiel weitere rund 12,08 Euro monatlich.

Der kurze KSK-Check

  • Du übst eine künstlerische oder publizistische Tätigkeit selbstständig, erwerbsmäßig und nicht nur vorübergehend aus.
  • Dein voraussichtlicher Jahresgewinn liegt grundsätzlich über 3.900 Euro. Für die ersten drei Jahre der Berufstätigkeit gilt eine Ausnahme.
  • Du beschäftigst im Zusammenhang mit dieser Tätigkeit höchstens eine sozialversicherungspflichtige Person; Auszubildende und geringfügige Beschäftigungen werden anders behandelt.
  • Du meldest dich selbst an. Die KSK prüft deine Tätigkeit und Nachweise; eine steuerliche Einordnung als Freiberuflerin reicht allein nicht aus.

Wichtig für schwankende Einnahmen: Grundlage ist dein geschätzter Jahresgewinn, also Einnahmen minus Betriebsausgaben. Ändert sich deine Erwartung, kannst du sie für die Zukunft anpassen lassen. Bereits festgesetzte Monatsbeiträge werden rückwirkend nicht neu berechnet.

Stand: 7. Oktober 2026. Offizielle Informationen: KSK-Voraussetzungen, Beitragsberechnung 2026 und KSK in Zahlen.

Auch Freiberuflerinnen in kammerpflichtigen Berufen, also Ärztinnen, Anwältinnen, Architektinnen, Steuerberaterinnen und einige weitere, sind über ihr berufsständisches Versorgungswerk abgesichert. Wenn du in eine dieser Gruppen fällst, ist deine Grundabsicherung geregelt und die folgenden Abschnitte betreffen dich nur noch als Ergänzung.

Die gesetzliche Rente als freiwilliger Baustein

Selbstständige können in die gesetzliche Rentenversicherung einzahlen, auch wenn sie nicht dazu verpflichtet sind. Dafür gibt es zwei Wege, die sich stärker unterscheiden, als der ähnliche Name vermuten lässt.

Die freiwillige Versicherung ist der flexible Weg. Du bestimmst selbst, wie viel du einzahlst, und du kannst den Betrag jedes Jahr neu festlegen oder auch ganz aussetzen. 2026 liegt der monatliche Mindestbeitrag bei 112,16 Euro und der Höchstbeitrag bei 1.571,70 Euro. Diese Flexibilität passt gut zu schwankenden Einnahmen.

Die Pflichtversicherung auf Antrag ist der verbindliche Weg. Den Antrag musst du innerhalb von fünf Jahren nach Aufnahme deiner selbstständigen Tätigkeit stellen, danach ist die Tür zu. Wer sie wählt, zahlt entweder den Regelbeitrag, der 2026 bei 735,63 Euro monatlich liegt, oder einen einkommensgerechten Beitrag von 18,6 Prozent des Gewinns. In den ersten drei Jahren nach der Gründung gibt es den halben Regelbeitrag, also 367,82 Euro. Diese Entscheidung bindet dich allerdings bis zum Ende deiner Selbstständigkeit.

Der entscheidende Unterschied liegt nicht beim Geld, sondern beim Schutz. Für eine Erwerbsminderungsrente verlangt das Gesetz, dass in den letzten fünf Jahren vor der Erwerbsminderung mindestens 36 Monate mit Pflichtbeiträgen belegt sind. Freiwillige Beiträge erfüllen zwar die allgemeine Wartezeit von fünf Jahren, sie ersetzen diese Pflichtbeiträge aber grundsätzlich nicht. Wer also freiwillig einzahlt und darauf vertraut, im Ernstfall abgesichert zu sein, sitzt einem Irrtum auf, der teuer werden kann.

Der Punkt, den fast alle übersehen

Freiwillige Beiträge bauen Rentenanwartschaften auf, aber sie öffnen dir nicht den Zugang zur Erwerbsminderungsrente. Wer diesen Schutz will, braucht entweder die Pflichtversicherung auf Antrag oder eine private Berufsunfähigkeitsversicherung. Für viele Selbstständige ist die Absicherung der eigenen Arbeitskraft sogar dringender als die Altersvorsorge, weil ein Ausfall mit 40 finanziell schwerer wiegt als eine kleinere Rente mit 67.

Die Basisrente, auch Rürup-Rente genannt

Die Basisrente ist auf Selbstständige zugeschnitten und funktioniert im Kern wie die gesetzliche Rente: Du zahlst ein, später bekommst du eine lebenslange monatliche Rente. Kündigen, beleihen oder sich das Kapital auszahlen lassen geht nicht, und vererbbar ist sie nur mit Zusatzbausteinen.

Der Grund, warum sie trotzdem so oft empfohlen wird, ist der Steuerabzug. Beiträge zur Basisrente sind seit 2023 zu 100 Prozent als Sonderausgaben absetzbar. Für 2026 liegt der Höchstbetrag bei 30.826 Euro für Alleinstehende und 61.652 Euro für gemeinsam veranlagte Paare. Bei einem Grenzsteuersatz von 35 Prozent bedeutet ein Jahresbeitrag von 6.000 Euro also rund 2.100 Euro weniger Steuer.

Ein wichtiger Haken dabei: Dieser Höchstbetrag ist ein gemeinsamer Topf für alle Basisvorsorgeaufwendungen. Beiträge zur gesetzlichen Rentenversicherung und zu Versorgungswerken werden angerechnet. Wer bereits dort einzahlt, hat entsprechend weniger Spielraum für die Basisrente.

Die Basisrente lohnt sich vor allem für Selbstständige mit hohem und einigermaßen stabilem Einkommen, die den Steuervorteil wirklich ausschöpfen können und denen die lebenslange Zahlung wichtiger ist als der Zugriff auf das Kapital. Bei niedrigem Gewinn ist der Effekt dagegen klein, und die Bindung wiegt dann schwerer als der Vorteil.

Neu ab 2027: das Altersvorsorgedepot mit Zulagen

Hier liegt die eigentliche Neuigkeit. Der Bundestag hat am 27. März 2026 das Altersvorsorgereformgesetz beschlossen, der Bundesrat hat am 8. Mai 2026 zugestimmt. Ab dem 1. Januar 2027 dürfen Anbieter die neuen Produkte anbieten, und die Riester-Rente wird damit abgelöst.

Für Selbstständige ist eine Änderung besonders relevant: Der förderberechtigte Personenkreis wurde erweitert. Wer Einkünfte aus Gewerbebetrieb nach Paragraf 15 des Einkommensteuergesetzes oder aus freiberuflicher Tätigkeit nach Paragraf 18 Absatz 1 Nummer 1 bis 3 erzielt und eine Steuererklärung abgegeben hat, ist künftig grundsätzlich unmittelbar förderberechtigt. Auch Pflichtmitglieder in Versorgungswerken kommen dazu. Bei Riester war das jahrelang anders, dort blieben die meisten Selbstständigen außen vor.

Die Förderung selbst wird einfacher und richtet sich nach dem, was du einzahlst:

Baustein Förderung Maximal
Grundzulage, erste 360 Euro Eigenbeitrag 50 Cent je eingezahltem Euro 180 Euro
Grundzulage, weitere 1.440 Euro 25 Cent je eingezahltem Euro 360 Euro
Kinderzulage je Kind, bis 300 Euro Eigenbeitrag 1 Euro je eingezahltem Euro 300 Euro pro Kind
Berufseinsteigerbonus bei Abschluss vor dem 25. Geburtstag einmalig 200 Euro

In Zahlen heißt das: Wer 1.800 Euro im Jahr einzahlt, also 150 Euro im Monat, bekommt bis zu 540 Euro Grundzulage dazu. Das entspricht einer Förderquote von 30 Prozent auf den eigenen Beitrag, und zwar unabhängig vom Steuersatz. Für Selbstständige mit zwei Kindern kommen bis zu 600 Euro Kinderzulage hinzu. Damit die Zulagen fließen, müssen mindestens 120 Euro im Jahr eingezahlt werden, also 10 Euro im Monat. Einzahlen kannst du bis zu 6.840 Euro jährlich, gefördert werden davon 1.800 Euro. Zusätzlich prüft das Finanzamt automatisch, ob dir über die Zulage hinaus ein Steuervorteil zusteht.

Inhaltlich ist das neue Depot deutlich moderner als Riester. Es darf ohne Garantie in Aktien, Fonds und ETFs investiert werden, wahlweise gibt es auch Garantieprodukte mit 80 oder 100 Prozent Beitragserhalt. Beim sogenannten Standarddepot sind die Effektivkosten auf 1,0 Prozent pro Jahr gedeckelt, was in dieser Produktwelt bemerkenswert niedrig ist.

Was das praktisch für dich bedeutet

Die Produkte gibt es erst ab Januar 2027. Bis dahin lässt sich nichts abschließen, aber du kannst zwei Dinge vorbereiten: eine ehrliche Zahl, wie viel du monatlich dauerhaft übrig hast, und den Blick in deine letzte Steuererklärung, weil die Förderberechtigung genau daran hängt. Wer bisher keine Steuererklärung abgibt, sollte das ändern.

Das freie Depot: flexibel, aber ohne Netz

Ein normaler ETF-Sparplan im eigenen Depot ist der Gegenentwurf zu allem bisher Genannten. Kein Vertrag, keine Bindung, keine Mindestlaufzeit, jederzeitiger Zugriff und volle Kontrolle über die Anlage. Dafür gibt es weder Zulagen noch einen Sonderausgabenabzug, Kursgewinne und Ausschüttungen werden laufend mit der Abgeltungsteuer belastet, und im Fall einer Insolvenz oder Bedürftigkeit ist das Geld nicht geschützt.

Für viele Selbstständige ist ein freies Depot trotzdem ein sinnvoller Baustein, weil es genau die Eigenschaft hat, die den geförderten Produkten fehlt: Es lässt sich in einem schlechten Jahr pausieren und in einem guten Jahr aufstocken, ohne dass irgendjemand Fragen stellt. Wichtig ist nur, ehrlich zu bleiben und es nicht mit dem Notgroschen zu verwechseln. Wer ein Depot als Rücklage für alles Mögliche nutzt, hat am Ende beides nicht.

Was 200 Euro im Monat bewirken

Damit die Größenordnung greifbar wird, hier eine schlichte Rechnung. Wer 25 Jahre lang 200 Euro monatlich zurücklegt, zahlt insgesamt 60.000 Euro ein. Was daraus wird, hängt an der Rendite:

Durchschnittliche Rendite pro Jahr Ergebnis nach 25 Jahren
3 Prozent rund 89.000 Euro
5 Prozent rund 119.000 Euro
7 Prozent rund 162.000 Euro

Das sind Modellrechnungen ohne Kosten, Steuern und Inflation, und niemand kann eine Rendite versprechen. Sie zeigen aber zuverlässig etwas anderes, nämlich wie stark die Zeit wirkt. Der Unterschied zwischen 3 und 7 Prozent ist groß, der Unterschied zwischen einem Start heute und einem Start in fünf Jahren ist bei gleicher Rate oft ähnlich groß. Anfangen schlägt optimieren.

Anzeige

Für den flexiblen Teil der Altersvorsorge brauchst du keinen Vertrag mit 30 Jahren Laufzeit, sondern eine Stelle, an der das Geld automatisch landet. Zwei Anbieter, bei denen der Einstieg auch mit kleinen Beträgen funktioniert:

Vorsorge mit Sparplan

growney legt dein Geld nach Risikoprofil in ETFs an und übernimmt die laufende Verwaltung. Sparpläne sind ab kleinen monatlichen Beträgen möglich und jederzeit veränderbar.

Zu growney

ETF-Depot

OSKAR ist ein ETF-Depot mit fertigen Portfolios, das sich auch für langfristige Sparpläne neben der Basisvorsorge nutzen lässt.

Zu OSKAR

Werbehinweis: Die Links oben sind Partnerlinks. Schließt du darüber ab, erhalten wir eine Provision vom Anbieter. Für dich ändert sich am Preis nichts. Kapitalanlagen bergen Verlustrisiken, und dieser Artikel ist keine Anlageberatung.

Die Vorsorgepflicht, die auf dem Weg ist

Parallel zu all dem arbeitet die Bundesregierung an einer Pflicht zur Altersvorsorge für Selbstständige. Am 23. Juni 2026 haben Bundeskanzler Friedrich Merz und Arbeitsministerin Bärbel Bas angekündigt, die Vorschläge der Alterssicherungskommission umzusetzen. Ein fertiges Gesetz gibt es noch nicht, die Eckpunkte sind aber inzwischen erkennbar.

Betroffen wären nach den bisherigen Plänen vor allem neu gegründete Selbstständige, die bisher keinem Pflichtsystem angehören. Bestehende Pflichtversicherungen bleiben unberührt, und für bereits Tätige ist eine Opt-out-Möglichkeit im Gespräch. Als Beitrag genannt wird der Regelbeitrag zur gesetzlichen Rentenversicherung, alternativ ein einkommensabhängiger Beitrag. Anerkannt werden sollen ausdrücklich auch insolvenzgeschützte private Lösungen, allen voran die Basisrente.

Für dich heißt das nüchtern betrachtet: Solange nichts beschlossen ist, ändert sich rechtlich nichts. Wer aber ohnehin überlegt hat anzufangen, hat jetzt ein zusätzliches Argument. Wer bereits eine passende Absicherung aufgebaut hat, wird von einer künftigen Pflicht deutlich entspannter getroffen als jemand, der bei null anfängt.

Drei Fehler, die in der Praxis am häufigsten passieren

1. Die Firma als Altersvorsorge einplanen

Viele rechnen fest damit, das Unternehmen später zu verkaufen oder die Immobilie zu Geld zu machen. Das kann funktionieren, ist aber kein Vorsorgeplan, sondern eine Wette auf einen einzigen Vermögenswert und einen guten Zeitpunkt. Gerade bei Solo-Selbstständigkeit hängt der Wert des Betriebs oft an der eigenen Person und ist damit kaum verkäuflich.

2. Alles auf eine Karte setzen

Die Basisrente ist steuerlich attraktiv, aber unkündbar. Ein freies Depot ist flexibel, aber ungefördert. Wer sich zu früh auf eine einzige Form festlegt, verliert entweder Förderung oder Beweglichkeit. In den meisten Fällen ist eine Kombination sinnvoller, mit einem festen Teil für die Grundsicherung und einem beweglichen Teil für schwankende Jahre.

3. Die Arbeitskraft nicht absichern

Altersvorsorge nützt wenig, wenn das Einkommen mit 45 wegbricht. Für Selbstständige ohne Pflichtversicherung gibt es keine Erwerbsminderungsrente, kein Krankengeld ab dem ersten Tag und keine Lohnfortzahlung. Die Berufsunfähigkeitsversicherung ist deshalb in vielen Fällen der Baustein, der vor der Altersvorsorge kommt.

Warum das für Frauen noch einmal anders wiegt

Die Rentenlücke zwischen den Geschlechtern ist in Deutschland unverändert groß. Nach Zahlen des Statistischen Bundesamtes lagen die eigenen Alterseinkünfte von Frauen ab 65 Jahren 2025 um rund 36 Prozent unter denen der Männer. Rechnet man Hinterbliebenenrenten mit, sind es 24,2 Prozent. In Euro: rund 1.820 Euro brutto im Monat bei Frauen gegenüber rund 2.400 Euro bei Männern.

Die Gründe sind bekannt und wiederholen sich in der Selbstständigkeit eher, als dass sie verschwinden. Teilzeitphasen, Betreuungsaufgaben, unterbrochene Erwerbsverläufe und im Schnitt niedrigere Honorare. Dazu kommt, dass Selbstständigkeit oft als Lösung für Vereinbarkeit gewählt wird, was sie auch sein kann, aber selten mit einer parallel mitwachsenden Vorsorge verbunden ist. Genau deshalb ist der frühe, auch kleine Anfang bei Frauen häufig wirkungsvoller als der perfekte Plan mit 50.

Wie du in einer Stunde anfängst

Der schnellste Weg aus dem Aufschieben ist ein konkreter, kurzer Ablauf statt einer großen Entscheidung:

  • Renteninformation prüfen. Wenn du früher angestellt warst, hast du Anwartschaften in der gesetzlichen Rentenversicherung. Bei mindestens fünf Beitragsjahren bekommst du eine jährliche Renteninformation, andernfalls hilft eine Kontenklärung bei der Deutschen Rentenversicherung.
  • Pflichtstatus klären. Prüfe, ob dein Beruf unter eine der Pflichtgruppen fällt oder ob die Künstlersozialkasse für dich infrage kommt.
  • Eine Zahl festlegen. Nicht die ideale, sondern die, die auch in einem schlechten Quartal noch steht. Diese Zahl ist der Anfang, nicht das Ziel.
  • Absicherung vor Aufbau. Erst Arbeitskraft und Notgroschen, dann Altersvorsorge.
  • Termin für Anfang 2027 setzen. Sobald die neuen Altersvorsorgedepots verfügbar sind, lohnt der Vergleich, weil die Zulagen unabhängig vom Steuersatz fließen.

Falls du wissen willst, wie groß deine Lücke überhaupt ist, kannst du das vorab überschlagen. Unser Rentenlücken-Rechner zeigt dir in wenigen Minuten, welcher Betrag im Monat fehlt. Und wenn du wissen willst, welchen Umsatz du brauchst, damit davon überhaupt etwas übrig bleibt, hilft der Netto-Ziel-Rechner für Selbstständige.

Häufige Fragen

Muss ich als Selbstständige in die Rentenversicherung einzahlen?

Aktuell nur, wenn du zu einer der gesetzlich benannten Gruppen gehörst, etwa als Handwerkerin, Lehrerin, Pflegeperson, Hebamme oder über die Künstlersozialkasse. Für alle anderen ist die Vorsorge freiwillig. Eine Pflicht für neu gegründete Selbstständige ist geplant, aber noch nicht beschlossen.

Was ist besser, Basisrente oder ETF-Depot?

Das hängt an Einkommen, Steuersatz und Zeithorizont. Die Basisrente bringt den größten Steuervorteil, bindet dich aber dauerhaft. Ein Depot bleibt flexibel, wird dafür nicht gefördert. Bei stabil hohem Gewinn spricht viel für die Basisrente, bei schwankendem Einkommen oft mehr für die flexible Variante oder eine Kombination.

Lohnt sich das neue Altersvorsorgedepot für mich?

Für Selbstständige mit kleinen bis mittleren Beiträgen sehr wahrscheinlich ja, weil die Förderung beitragsproportional ist. Auf die ersten 360 Euro im Jahr gibt es 50 Cent pro Euro, das ist eine Quote, die kein Produkt am freien Markt bietet. Mit Kindern steigt der Effekt deutlich. Entscheiden lässt es sich endgültig aber erst, wenn die konkreten Produkte ab 2027 auf dem Markt sind.

Kann ich rückwirkend in die gesetzliche Rente einzahlen?

Freiwillige Beiträge lassen sich für das Vorjahr bis zum 31. März nachzahlen. Darüber hinaus gibt es nur in Sonderfällen Nachzahlungsmöglichkeiten, etwa bei fehlenden Ausbildungszeiten. Wer die Pflichtversicherung auf Antrag will, muss die Fünfjahresfrist nach Gründung im Blick behalten.

Was passiert mit meiner Vorsorge, wenn ich Insolvenz anmelde?

Die Basisrente ist in der Ansparphase in weitem Umfang geschützt, ebenso gefördertes Altersvorsorgevermögen in einem Altersvorsorgevertrag. Ein freies Depot ist es nicht. Wer in einer Branche mit hohem unternehmerischem Risiko arbeitet, sollte diesen Unterschied kennen.

Fazit

Altersvorsorge als Selbstständige ist keine Frage des richtigen Produkts, sondern eine Frage der Reihenfolge. Zuerst klären, ob du schon pflichtversichert bist. Dann die Arbeitskraft absichern, weil ein Ausfall vor dem Ruhestand kommt. Danach einen festen und einen flexiblen Baustein aufbauen, in einer Größenordnung, die auch in einem mageren Jahr durchhält.

Und dann ist da noch der Zeitpunkt. Zwei Dinge treffen gerade zusammen: eine Förderung, die Selbstständige zum ersten Mal einschließt, und eine Pflicht, die sich abzeichnet. Wer sich jetzt hinsetzt, gestaltet. Wer wartet, reagiert später auf etwas, das andere entschieden haben.

Dieser Artikel ersetzt keine Steuer-, Renten- oder Anlageberatung. Er beschreibt die Rechtslage im September 2026 nach bestem Wissen. Für die individuelle Entscheidung sind Steuerberatung, die kostenlose Beratung der Deutschen Rentenversicherung und bei Bedarf eine unabhängige Honorarberatung die richtigen Anlaufstellen.

Quellen

  • Deutsche Rentenversicherung, rentenupdate #12: Selbstständige in die gesetzliche Rentenversicherung einbeziehen, Stand Juli 2026
  • Deutsche Rentenversicherung, Berechnungsgrößen und Beitragswerte 2026
  • Bundesministerium der Finanzen, Fragen und Antworten zur Reform der geförderten privaten Altersvorsorge
  • Deutscher Bundestag, Beschluss des Altersvorsorgereformgesetzes vom 27. März 2026, Drucksache 21/4088
  • Statistisches Bundesamt, Alterseinkünfte nach Geschlecht sowie Gender Pension Gap, Stand April 2026
  • Bundesministerium für Arbeit und Soziales, Alterssicherungsbericht 2024

Kleinunternehmerregelung 2026: Was sie wirklich bedeutet und wann sie sich lohnt

Frau sitzt im Homeoffice am Schreibtisch, prüft Unterlagen und macht sich Notizen neben ihrem Laptop
Die Kleinunternehmerregelung betrifft ausschließlich die Umsatzsteuer. Einkommensteuer und Aufzeichnungspflichten bleiben bestehen. Foto: Adobe Stock

Es gibt einen Satz, der in fast jeder Gründungsberatung fällt: „Mach doch erstmal Kleinunternehmerregelung, dann musst du keine Steuern zahlen.“ Der Satz ist gut gemeint und trotzdem falsch. Die Kleinunternehmerregelung befreit dich nicht von Steuern. Sie befreit dich von genau einer Steuer, und auch das nur unter Bedingungen, die sich Anfang 2025 grundlegend geändert haben.

Weil dieser Irrtum so verbreitet ist und weil er später richtig unangenehm werden kann, lohnt es sich, einmal in Ruhe hinzuschauen. Was die Regelung wirklich tut, wann sie dir hilft, wann sie dich Geld kostet und welche drei Punkte in der Praxis am häufigsten schiefgehen.

Das Wichtigste in Kürze

  • Die Regelung betrifft nur die Umsatzsteuer. Einkommensteuer und Buchführung bleiben unverändert.
  • Seit dem 1. Januar 2025 gelten 25.000 Euro für das Vorjahr und 100.000 Euro für das laufende Jahr. Beide Grenzen müssen gleichzeitig erfüllt sein.
  • Die 100.000-Euro-Grenze greift neuerdings sofort mitten im Jahr, nicht erst zum Jahreswechsel.
  • Ob sich die Regelung lohnt, hängt vor allem daran, ob deine Kundinnen Privatpersonen oder Firmen sind.

Was die Kleinunternehmerregelung wirklich regelt

Die Kleinunternehmerregelung steht in Paragraf 19 des Umsatzsteuergesetzes, und dieser Name verrät schon alles Wesentliche: Es geht ausschließlich um die Umsatzsteuer. Wenn du sie in Anspruch nimmst, schlägst du auf deine Rechnungen keine Mehrwertsteuer auf, führst keine an das Finanzamt ab und musst weder eine Umsatzsteuer-Voranmeldung noch eine Umsatzsteuer-Jahreserklärung abgeben.

Was sich dagegen nicht ändert, ist deine Einkommensteuer. Der Gewinn aus deiner Selbstständigkeit wird ganz normal versteuert, er wandert in deine Steuererklärung und wird mit deinem übrigen Einkommen zusammengerechnet. Wer neben einem Angestelltenjob gründet, rutscht mit diesem zusätzlichen Gewinn oft in einen höheren Steuersatz, und genau das übersehen viele im ersten Jahr. Wie das im Detail funktioniert, haben wir im Beitrag zum Versteuern von Nebeneinkommen auseinandergenommen.

Auch die Buchführungspflicht bleibt. Du musst weiterhin aufzeichnen, was reinkommt und was rausgeht, und am Jahresende eine Einnahmen-Überschuss-Rechnung erstellen. Die Kleinunternehmerregelung nimmt dir also einen Teil der Bürokratie ab, aber eben nicht die Buchhaltung an sich.

Die zwei Grenzen, die gleichzeitig gelten müssen

Seit dem 1. Januar 2025 gelten zwei Umsatzgrenzen, und beide müssen erfüllt sein. Es reicht nicht, eine davon einzuhalten.

Grenze Betrag Was passiert bei Überschreitung
Umsatz im Vorjahr höchstens 25.000 Euro Ab dem 1. Januar des Folgejahres giltst du als regelbesteuert
Umsatz im laufenden Jahr höchstens 100.000 Euro Der Status endet sofort, mitten im Jahr

Gemeint ist jeweils der Gesamtumsatz, also das, was tatsächlich an Geld für deine Leistungen hereinkommt. Ob man das brutto oder netto nennt, ist bei Kleinunternehmerinnen eine akademische Frage, denn in deinen Rechnungen steckt ja gar keine Umsatzsteuer drin. Die Zahl auf deiner Rechnung ist die Zahl, die zählt.

25.000 €Höchstumsatz im Vorjahr, damit du im laufenden Jahr Kleinunternehmerin bleibst
100.000 €Harte Grenze im laufenden Jahr. Wird sie gerissen, endet der Status sofort
5 JahreBindungsfrist, wenn du freiwillig auf die Regelung verzichtest

Was sich 2025 geändert hat, und warum das wichtiger ist als die neuen Zahlen

Bis Ende 2024 lagen die Grenzen bei 22.000 Euro für das Vorjahr und 50.000 Euro für das laufende Jahr. Die Anhebung auf 25.000 und 100.000 Euro klingt nach einer reinen Verbesserung, und für die meisten ist sie das auch. Die eigentlich relevante Änderung steckt aber woanders.

Früher war die Grenze für das laufende Jahr eine Prognose. Du hast am Jahresanfang geschätzt, ob du darunter bleiben würdest, und selbst wenn du die Schätzung gerissen hast, galt dein Kleinunternehmerstatus bis zum 31. Dezember weiter. Das ist vorbei. Die 100.000 Euro sind heute eine harte Grenze, und sie greift sofort.

Konkret bedeutet das: Genau der Auftrag, mit dem du über die 100.000 Euro kommst, ist bereits umsatzsteuerpflichtig. Nicht der nächste, nicht ab dem Folgemonat, sondern dieser. Alles, was du vorher im Jahr abgerechnet hast, bleibt steuerfrei, aber ab diesem Punkt bist du mitten im laufenden Jahr Regelunternehmerin, mit Voranmeldungen, Umsatzsteuerausweis und allem, was dazugehört.

Achtung bei der 100.000-Euro-Grenze

Genau der Auftrag, mit dem du über die Grenze kommst, ist bereits umsatzsteuerpflichtig. Nicht der nächste und nicht ab dem Folgemonat. Wer im Herbst einen großen Auftrag annimmt, sollte vorher nachrechnen, sonst steht plötzlich mitten im Jahr die Regelbesteuerung an.

Für die meisten Frauen, die neben dem Job etwas aufbauen, ist diese Grenze weit weg. Wer allerdings ein gutes Jahr erwischt, einen großen Auftrag bekommt oder ein Produkt plötzlich gut läuft, sollte die Zahl im Blick behalten. Der Wechsel mitten im Jahr ist deutlich unangenehmer als ein geplanter Wechsel zum Jahresanfang.

Im ersten Jahr gilt nur eine Grenze

Wenn du neu startest, hast du kein Vorjahr, an dem sich das Finanzamt orientieren könnte. Im Gründungsjahr gilt deshalb die Grenze von höchstens 25.000 Euro tatsächlichem Gesamtumsatz. Überschreitest du sie im Laufe des Jahres, unterliegt bereits der Umsatz, mit dem du über die Grenze kommst, der Regelbesteuerung – nicht erst der nächste Auftrag.

An dieser Stelle ist Vorsicht geboten, weil viele Ratgeber im Netz noch die alte Rechtslage abbilden. Früher musste der Umsatz eines unterjährigen Starts auf zwölf Monate hochgerechnet werden. Wer im Juli anfing, durfte demnach nur die Hälfte umsetzen. Mit der Reform ist diese Hochrechnung entfallen, weil die neue Regelung mit tatsächlichen statt mit prognostizierten Zahlen arbeitet. Du findest allerdings bis heute beide Darstellungen, teilweise auf sehr großen Portalen. Wenn dein Start im zweiten Halbjahr liegt und du in die Nähe der Grenze kommst, ist das einer der wenigen Punkte, an denen sich ein kurzer Anruf beim Steuerberater tatsächlich lohnt.

Wann die Regelung dir hilft und wann sie dich Geld kostet

Die Kleinunternehmerregelung wird oft behandelt, als wäre sie am Anfang immer die richtige Wahl. Das stimmt nicht. Ob sie sich für dich lohnt, hängt fast vollständig an einer einzigen Frage: Wer sind deine Kundinnen?

Beispiel 1: überwiegend Privatkundinnen

Dann ist die Regelung meistens ein echter Vorteil. Nehmen wir an, du gibst Coachings und verlangst 20.000 Euro im Jahr. Als Kleinunternehmerin stellst du 20.000 Euro in Rechnung und behältst sie auch. Wärst du regelbesteuert, müsstest du entweder 23.800 Euro verlangen, was deine Kundinnen direkt spüren, oder beim selben Preis bleiben und davon rund 16.807 Euro behalten. Der Rest ginge ans Finanzamt. Privatpersonen können sich die Umsatzsteuer nämlich nicht zurückholen, für sie ist der Bruttopreis der Preis.

Beispiel 2: überwiegend Firmenkundinnen

Hier dreht sich das Bild. Unternehmen ziehen sich die Umsatzsteuer als Vorsteuer zurück, für sie ist dein Bruttopreis wirtschaftlich irrelevant. Ob du 20.000 Euro oder 23.800 Euro in Rechnung stellst, macht für deren Kalkulation keinen Unterschied. Du selbst verzichtest als Kleinunternehmerin aber auf den Vorsteuerabzug. Wenn du in dem Jahr für 4.000 Euro Laptop, Software und Ausstattung kaufst, verschenkst du rund 640 Euro, die du dir sonst zurückgeholt hättest.

Deshalb lohnt sich der freiwillige Verzicht vor allem in zwei Situationen: Du hast überwiegend Geschäftskundinnen, oder du stehst vor größeren Anschaffungen. Wenn du gerade dabei bist, deine Preise überhaupt erst zu bestimmen, hilft dir der Beitrag zum Kalkulieren von Preisen weiter, und der Netto-Ziel-Rechner zeigt dir, welcher Umsatz zu deinem Wunscheinkommen passt.

Was auf deine Rechnungen muss

Deine Rechnungen sehen als Kleinunternehmerin etwas anders aus als gewohnt. Es gibt keine Zeile mit Umsatzsteuer, keinen Nettobetrag und keinen Bruttobetrag, sondern nur einen Betrag. Dazu gehört zwingend ein Hinweis auf die Steuerbefreiung, zum Beispiel in dieser Form:

Gemäß Paragraf 19 UStG wird keine Umsatzsteuer berechnet.

Ansonsten gelten die üblichen Pflichtangaben: dein vollständiger Name und deine Anschrift, Name und Anschrift der Kundin, deine Steuernummer, das Rechnungsdatum, eine fortlaufende Rechnungsnummer, eine Beschreibung der Leistung und der Zeitpunkt, zu dem du sie erbracht hast.

Ein Thema, das gern übersehen wird, ist die E-Rechnung. Seit dem 1. Januar 2025 müssen alle Unternehmen in Deutschland strukturierte elektronische Rechnungen empfangen können, und das gilt auch für Kleinunternehmerinnen. Ein PDF im Postfach reicht dafür nicht aus, es braucht ein Format, das maschinell auslesbar ist. Die Pflicht, selbst E-Rechnungen zu versenden, greift für kleine Unternehmen erst deutlich später. Für den Empfang solltest du aber jetzt schon aufgestellt sein.

Die drei Fehler, die in der Praxis teuer werden

Erstens: Umsatzsteuer aus Versehen ausweisen

Wer eine Vorlage aus dem Netz nimmt, in der eine Mehrwertsteuerzeile steht, und diese Rechnung verschickt, schuldet dem Finanzamt genau diesen Betrag. Das steht in Paragraf 14c UStG und ist erstaunlich unbarmherzig. Du hast das Geld von deiner Kundin nie als Steuer gemeint, abführen musst du es trotzdem. Dasselbe passiert übrigens mit Quittungsblöcken aus dem Schreibwarenladen, auf denen ein Umsatzsteuersatz vorgedruckt ist.

Teurer Klassiker

Eine einzige Rechnungsvorlage mit vorgedruckter Mehrwertsteuerzeile reicht, damit du dem Finanzamt diesen Betrag schuldest. Auch dann, wenn du ihn nie als Steuer gemeint hast.

Zweitens: Mehrere Tätigkeiten getrennt betrachten

Die Umsatzgrenze hängt an dir als Person, nicht an einzelnen Tätigkeiten. Wenn du nebenbei Fotos verkaufst, gleichzeitig Nachhilfe gibst und dazu noch einen kleinen Shop betreibst, werden alle Umsätze zusammengezählt. Es ist nicht möglich, für eine Tätigkeit Kleinunternehmerin zu sein und für eine andere regelbesteuert. Wer sein Nebeneinkommen aus mehreren Quellen speist, unterschätzt die Summe erstaunlich oft.

Drittens: Die Fünfjahresbindung übersehen

Du darfst freiwillig auf die Kleinunternehmerregelung verzichten, formlos und ohne besondere Hürde. Was viele nicht wissen: An diese Entscheidung bist du dann mindestens fünf Kalenderjahre gebunden. Der Verzicht ist also nichts, was man mal eben ausprobiert, weil im ersten Jahr größere Anschaffungen anstehen.

Anders sieht es aus, wenn du die Regelung verlierst, weil du die Umsatzgrenzen überschritten hast. Das ist keine freiwillige Entscheidung, und entsprechend kannst du zurückwechseln, sobald du wieder darunter liegst.

Was du trotz Kleinunternehmerregelung abgeben musst

Damit das Bild vollständig ist, hier das, was bleibt:

  • die Einkommensteuererklärung mit der Anlage für deine selbstständigen Einkünfte
  • die Einnahmen-Überschuss-Rechnung als Gewinnermittlung
  • bei einem Gewerbe die Gewerbesteuererklärung, sobald der Gewinn den Freibetrag von 24.500 Euro übersteigt
  • ordentliche Aufzeichnungen und Belege, die du zehn Jahre aufbewahren musst

Weggefallen ist seit 2025 immerhin die Umsatzsteuer-Jahreserklärung. Früher musste auch eine Kleinunternehmerin eine Nullmeldung abgeben, das ist nicht mehr nötig.

Anzeige

Wenn du die Zahlen nicht im Kopf behalten willst

Die Kleinunternehmerregelung nimmt dir die Umsatzsteuer ab, nicht die Aufzeichnungen. Wer von Anfang an sauber mitschreibt, welche Einnahmen und Ausgaben anfallen und wie viel Einkommensteuer darauf noch zukommt, hat am Jahresende keine Überraschung.

Buchhaltung & Steuern

Accountable

Erfasst Belege, erstellt die Einnahmen-Überschuss-Rechnung und zeigt dir laufend, wie viel du für die Steuer zurücklegen solltest. Auf Selbstständige und Nebengewerbe zugeschnitten, kostenlos testbar.

Kostenlos testen

Anmeldung beim Finanzamt

Steuernummer beantragen

Führt dich durch den Fragebogen zur steuerlichen Erfassung, in dem du auch die Kleinunternehmerregelung ankreuzt. Ohne vorherige ELSTER-Anmeldung.

Steuernummer beantragen

Werbehinweis: Die Links oben sind Partnerlinks. Schließt du darüber ab, erhalten wir eine Provision vom Anbieter. Für dich ändert sich am Preis nichts. Software nimmt dir die Aufzeichnungen ab, nicht die Verantwortung. Bei unklaren Fällen bleibt die Steuerberatung die sichere Wahl.

Wie du die Regelung beantragst

Einen eigenen Antrag gibt es nicht. Die Entscheidung fällt im Fragebogen zur steuerlichen Erfassung, den du nach der Gewerbeanmeldung oder der Anmeldung als Freiberuflerin ausfüllst. Dort gibst du deinen geschätzten Jahresumsatz an und kreuzt an, ob du die Kleinunternehmerregelung nutzen möchtest.

Der Fragebogen läuft elektronisch über ELSTER. Wenn du an diesem Punkt stehst, findest du den ganzen Ablauf Schritt für Schritt im Beitrag Nebenberuflich selbstständig machen, und die typischen Stolperstellen haben wir in den sieben häufigsten Fehlern beim Nebengewerbe gesammelt.

Häufige Fragen

Zahle ich als Kleinunternehmerin wirklich keine Steuern?

Doch. Du zahlst keine Umsatzsteuer, aber ganz normale Einkommensteuer auf deinen Gewinn. Bei einem Gewerbe kommt ab einem Gewinn von 24.500 Euro zusätzlich die Gewerbesteuer dazu.

Muss ich eine Umsatzsteuer-Voranmeldung abgeben?

Nein. Solange du die Regelung nutzt, entfallen sowohl die Voranmeldungen als auch die Umsatzsteuer-Jahreserklärung.

Was passiert, wenn ich die 25.000 Euro überschreite?

Das hängt davon ab, ob du gerade erst gegründet hast. Im Gründungsjahr gilt die 25.000-Euro-Grenze sofort: Bereits der Umsatz, mit dem du sie überschreitest, ist nicht mehr nach § 19 UStG steuerfrei. In späteren Jahren führt ein Vorjahresumsatz über 25.000 Euro dazu, dass du ab dem folgenden 1. Januar nicht mehr unter die Kleinunternehmerregelung fällst. Im laufenden Jahr bleibt dann die 100.000-Euro-Grenze maßgeblich.

Kann ich später zurückwechseln?

Wenn du die Regelung verloren hast, weil dein Umsatz zu hoch war, ja, sobald du wieder unter den Grenzen liegst. Hast du dagegen freiwillig verzichtet, bist du fünf Jahre gebunden.

Gilt die Regelung auch im Ausland?

Seit 2025 gibt es zusätzlich eine EU-weite Kleinunternehmerregelung. Wer auch in anderen EU-Ländern verkauft, kann sich dort ebenfalls befreien lassen, muss sich dafür aber beim Bundeszentralamt für Steuern registrieren und quartalsweise melden. Wenn du ausschließlich in Deutschland tätig bist, ändert sich für dich nichts.

Und eine Entscheidung, die beim Start gern untergeht, weil sie erst viel später wehtut, ist die Altersvorsorge. Als Selbstständige zahlt niemand automatisch für dich ein, dafür ändern sich gerade die Spielregeln. Welche Möglichkeiten du hast, steht im Ratgeber Altersvorsorge für Selbstständige.

Fazit

Die Kleinunternehmerregelung ist keine Steuerbefreiung, sondern eine Vereinfachung, und sie ist nicht automatisch die bessere Wahl. Für Frauen, die neben dem Job starten und überwiegend Privatkundinnen haben, ist sie fast immer sinnvoll: weniger Bürokratie, kein Umsatzsteuerausweis, und der Preis, den du verlangst, bleibt der Preis, den du behältst.

Sobald aber Firmenkundinnen dazukommen oder größere Anschaffungen anstehen, lohnt sich das Nachrechnen. Und wer wächst, sollte die 100.000-Euro-Grenze kennen, weil sie seit 2025 mitten im Jahr zuschlägt statt erst zum Jahreswechsel.

Am Ende ist es eine von mehreren Entscheidungen am Anfang, die sich leicht treffen lässt, wenn man weiß, worum es geht. Und schwer zu korrigieren ist, wenn man es später merkt.

Dieser Beitrag gibt einen allgemeinen Überblick und ersetzt keine Steuerberatung. Steuerliche Regeln ändern sich, und die richtige Entscheidung hängt von deiner konkreten Situation ab. Bei größeren Beträgen, mehreren Einkunftsarten oder einem Start im zweiten Halbjahr solltest du den Fall mit einer Steuerberaterin oder einem Steuerberater durchsprechen.

Quellen

Beliebte Beiträge

Wolle Waschen: Frau überprüft Wollpullover vor der Waschmaschine

Wolle richtig pflegen: So bleibt deine Lieblingsstrickmode jahrelang schön

Wenn die Tage kürzer werden und die Temperaturen sinken, greifen wir instinktiv zu unseren kuscheligsten Kleidungsstücken: Strickpullover aus Kaschmir, wärmende Lambswool-Cardigans oder feinmaschige Merino-Schals....
Stefanie Giesinger EXTRA Kaugummi

Stefanie Giesinger: Die neue Botschafterin für EXTRA Kaugummi im Interview

Wir treffen Stefanie Giesinger, internationales Model und Social Media-Ikone, beim EXTRA-Pressday im Soho House Berlin, um mit ihr über ihre Erfahrungen mit EXTRA Kaugummi...
die perfekte Einladung

So sieht die perfekte Einladung für jede Gelegenheit aus

Es steht ein Geburtstag oder ein anderes Event ins Haus, zu dem Freunde und Familie kommen sollen? Dann gilt es, die perfekte Einladung zu...
Verliebt - und das jahrelang? Mit diesem Ratgeber von Emanuel Albert ist es möglich

Verliebt – und das jahrelang? Mit diesem Ratgeber von Emanuel Albert ist es möglich

Fast alle kennen es vermutlich: Du fühlst Schmetterlinge im Bauch, findest keinen Schlaf, magst nichts essen und was sich hier liest wie eine Magenverstimmung,...
Ferienhäuser in Dänemark

Verborgene Oasen in Dänemark: Ferienhäuser als Basis für außergewöhnliche Abenteuer

Dänemark ist weit mehr als Kopenhagen, die kleine Meerjungfrau und endlose Strände, an denen sich Touristen tummeln. Wenn du auf der Suche nach etwas...
So funktioniert das Beziehungsmodell Living Apart Together

So funktioniert das Beziehungsmodell „Living Apart Together“

Jean Paul Sartre und Simone de Beauvoir haben es getan. Für Woody Allen ist es die optimale Vorstellung einer Beziehung. Living Apart Together, kurz...
Frühschwangerschaft

Die Frühschwangerschaft: Symptome und Gesundheit im 1. Trimester deiner Schwangerschaft

Das 1. Trimester deiner Schwangerschaft ist eine Zeit voller intensiver körperlicher und emotionaler Veränderungen. Manche Frauen bemerken die Frühschwangerschaft kaum, während andere mit einer...
Russian Twist

Russian Twist: Das Geheimnis für eine straffe Taille und definierte Bauchmuskeln

Der Russian Twist ist kein russischer Tanz, sondern eine Bauchmuskelübung, die es in sich hat. Ob es tatsächlich stimmt, dass der Russian Twist seinen...