Stellenanzeigen speichern geht in der Bahn zwischen zwei Haltestellen. Bei einer bleibst du hängen: Projekte koordinieren, ein kleines Team, endlich mehr Verantwortung. Dann liest du „Erfahrung mit Jira wünschenswert“. Jira kennst du nicht. Du tippst auf das Lesezeichen und steigst aus. Drei Tage später ist die Stelle noch offen. Du liest sie noch einmal. Was genau brauchst du eigentlich noch, um dich zu entscheiden?
Was hat dich abgehalten? Vielleicht findest du die Stelle bei näherem Hinsehen gar nicht so gut. Vielleicht fehlt dir eine Auskunft. Vielleicht wäre das Einzige, was fehlt, deine Bewerbung. Es lohnt sich, das an einer Anzeige auseinanderzuhalten. Hol die hervor, an die du nach dem Speichern noch einmal gedacht hast.
1. Willst du diesen Job – oder willst du vor allem weg?
Nach einem schlechten Arbeitstag klingt fast alles gut, was dein aktueller Job nicht ist. Eine andere Chefin. Ein besseres Gehalt. Ein kürzerer Arbeitsweg. Das sind gute Gründe, sich umzusehen. Sie sagen aber noch wenig darüber, ob du die Aufgaben in dieser Anzeige gern übernehmen würdest.
Lies nur den Abschnitt „Deine Aufgaben“. Welchen dieser Punkte würdest du an einem gewöhnlichen Dienstag gern machen? Vielleicht gefällt dir an „Projektkoordination“, dass du Abläufe verbessern kannst. Liest du genauer, sollst du aber vor allem Kundentermine vereinbaren – genau das, was du heute schon den halben Tag machst. Dann hat die Anzeige ihren Zweck erfüllt: Du weißt jetzt genauer, wonach du suchst. Du darfst sie löschen.
Anders liegt der Fall, wenn dich die Arbeit reizt, aber drei feste Bürotage bei zwei Stunden Fahrtzeit für dich nicht machbar sind. Einen solchen Einwand musst du dir nicht als mangelnden Mut auslegen. Ist die Regel offen formuliert, lohnt eine Rückfrage. Ist sie eindeutig, darf deine Grenze genauso eindeutig sein.
2. Fehlt dir eine Voraussetzung oder nur eine Auskunft?
Zurück zu der Anzeige aus der Bahn. „Erfahrung mit Jira wünschenswert“ ist etwas anderes als „Der Führerschein Klasse B ist für die regelmäßigen Außentermine erforderlich“. Im ersten Fall beschreibt das Unternehmen einen Wunsch. Im zweiten benennt es eine Voraussetzung und erklärt sogar den Grund dafür. Eine feste Trefferquote brauchst du dafür nicht.
Frag dich beim unbekannten Programm, wofür es eingesetzt wird. Hast du schon Aufgaben verteilt, Termine nachgehalten oder dafür gesorgt, dass nichts liegen bleibt, wenn eine Kollegin ausfällt? Dann fehlt dir Erfahrung mit einem Werkzeug, aber nicht zwingend mit der Aufgabe. Beschreib, was du gemacht hast. Behaupte keine Kenntnisse, die du nicht hast.
Manchmal sind deine Fähigkeiten gar nicht der Knackpunkt. Die Anzeige sagt „Vollzeit“, du kannst 32 Stunden arbeiten. Bevor du einen Abend in die Unterlagen steckst, frag die genannte Kontaktperson. Dafür reichen drei Sätze:
Kommt ein Nein, hast du etwas erfahren, das deine Entscheidung tatsächlich verändert. Kommt ein Ja, weißt du, wofür du die Unterlagen vorbereitest. Genau dafür ist eine Rückfrage gut.
3. Würdest du einer Kollegin mit deiner Erfahrung zur Bewerbung raten?
Bei einer Kollegin fällt dir wahrscheinlich sofort ein Beispiel ein: „Du hast doch letzten Herbst die Einführung unseres Ticketsystems organisiert.“ Über dich selbst sagst du vielleicht nur: „Ich arbeite im Kundenservice.“ Beides kann stimmen. Nur der zweite Satz allein lässt ausgerechnet den Teil weg, der für die neue Stelle zählt.
Probier es mit einem kleinen Übersetzungsschritt. Links steht die Aufgabe aus der Anzeige: „Abstimmung zwischen mehreren Teams.“ Rechts schreibst du einen Satz aus deinem Arbeitsalltag. Zum Beispiel: „Bei der Einführung unseres Ticketsystems habe ich offene Fragen aus dem Kundenservice gesammelt, mit der Technik geklärt und die Antworten für die Einarbeitung festgehalten.“ Das ist ein Beispiel, kein Satz zum Abschreiben. Dein eigener darf unspektakulär klingen. Entscheidend ist, dass du im Gespräch erzählen kannst, was du tatsächlich getan hast.
Aus genau so einem Satz kann der relevante Punkt im Lebenslauf werden. Falls dir das Kürzen schwerfällt, zeigt unser Beitrag zum Elevator Pitch, wie du auf den Punkt bringst, was du kannst. Für diese Bewerbung brauchst du keine Rede. Ein gutes Beispiel reicht als Anfang.
Dir fallen auf Anhieb keine Beispiele ein? Eine Erledigt-Liste deiner tatsächlichen Aufgaben und Fortschritte kann dir als Gedächtnisstütze dienen. Halte darin auch die kleinen Dinge fest, die du im Arbeitsalltag schnell als selbstverständlich abhakst. Später kannst du prüfen, welche davon deine Erfahrung für die gewünschte Stelle belegen.
15 Minuten für die Stelle, die du immer wieder öffnest
Minute 1–3: Öffne die Anzeige beim Arbeitgeber. Ist sie noch aktuell? Notiere die Frist und welche Unterlagen tatsächlich verlangt werden.
Minute 4–8: Markiere zwei zentrale Aufgaben. Schreib zu jeder ein Beispiel aus deinem Alltag oder benenne ehrlich die Lücke. Entscheide, ob sie für den Einstieg wesentlich ist.
Minute 9–15: Triff eine Entscheidung. Passt es nicht, lösch das Lesezeichen. Fehlt eine Auskunft, schick die Rückfrage. Passt die Stelle, übernimm deinen stärksten Satz in den Lebenslauf und reserviere einen konkreten Termin zum Abschicken – vor Ablauf der Frist.
Die Viertelstunde muss nicht für die ganze Bewerbung reichen. Sie soll dir einen zweiten Abend mit derselben offenen Anzeige ersparen. Sind deine Unterlagen schon fertig, nutze den in der Ausschreibung genannten Bewerbungsweg. Was du vor dem Senden prüfen kannst, steht in den Bewerbungstipps der Bundesagentur für Arbeit.
Buchtipp für deine berufliche Orientierung
Wenn du oft nicht weißt, was du beruflich mitbringst: Richard Nelson Bolles’ Durchstarten zum Traumjob – Das Workbook ist ein Arbeitsbuch für alle, die ihre Fähigkeiten sortieren und überlegen möchten, welche Arbeit dazu passt. Für die Entscheidung über eine einzelne Anzeige reicht der kurze Check oben.
Wenn du über den Amazon-Link kaufst, erhalten wir möglicherweise eine Provision. Für dich ändert sich der Preis nicht. So kennzeichnen wir Affiliate-Links.
Häufige Fragen, wenn die Bewerbung liegen bleibt
Soll ich mich bewerben, obwohl ich nicht alle Anforderungen erfülle?
Wenn du die zentralen Aufgaben übernehmen kannst und dir vor allem Wunschqualifikationen fehlen, spricht das für eine Bewerbung. Fehlt eine ausdrücklich vorausgesetzte Qualifikation, kläre zuerst, ob eine Alternative akzeptiert wird. Eine Prozentzahl sagt dir weniger als der Wortlaut der Anzeige.
Was, wenn ausdrücklich kein Anschreiben verlangt wird?
Dann schreib keines auf Vorrat. Nutze die Zeit, um im Lebenslauf die Erfahrung sichtbar zu machen, die zur Aufgabe passt. Fragt das Portal nach deiner Motivation, antworte dort konkret auf die gestellte Frage.
Was, wenn ich einfach schon zu müde für die Bewerbung bin?
Dann ist heute vielleicht nur ein Termin im Kalender drin. Prüfe die Frist und reserviere vor ihrem Ablauf ein Zeitfenster, in dem du wirklich Ruhe hast. Müdigkeit nach der Arbeit ist kein Urteil darüber, ob du für die Stelle geeignet bist.
Wenn jede gespeicherte Stelle ein anderes Leben verspricht
Eine Marketingstelle, eine Teamleitung, eine Teilzeitstelle im Buchladen: Vielleicht erzählen deine Lesezeichen drei völlig verschiedene Geschichten. Bevor du drei Bewerbungen schreibst, finde heraus, was diese Jobs für dich gemeinsam haben. Mehr Gestaltungsspielraum? Weniger Abendtermine? Endlich Arbeit, deren Ergebnis du sehen kannst?
Für heute reicht eine Entscheidung über die Stelle aus der Bahn. Vielleicht schickst du deine Bewerbung. Vielleicht stellst du die 32-Stunden-Frage. Vielleicht löschst du die Anzeige, weil du endlich benennen kannst, was nicht passt. Das Lesezeichen hat dann seinen Job getan.
Angelika Hernández Dorendorf im Interview über Geldgespräche in der Familie, finanzielle Selbstbestimmung und die Fragen, die Frauen nicht länger aufschieben sollten.
Wer kennt die Konten, wer hat die Verträge gelesen und wer könnte morgen auf das Geld zugreifen? Solange im Alltag alles läuft, bleiben solche Fragen leicht unausgesprochen. Doch bei einer Trennung, einem Todesfall oder einer Erkrankung kann fehlender Überblick plötzlich zum Problem werden.
Angelika Hernández Dorendorf hat mehr als zwanzig Jahre im Schweizer Private Banking gearbeitet. Im eigenen Leben hat sie erfahren, dass Finanzwissen allein nicht reicht, wenn die entscheidenden Fragen in der Familie nie gestellt werden. Im Interview spricht sie darüber, wie Frauen Geldgespräche beginnen, welche Informationen sie selbst kennen sollten und wann Unterstützung von außen wichtig ist. Sie nennt den Preis des Schweigens die „Schweigesteuer“.
Außerdem stellt sie AJOURE´-Leserinnen vorab einen Selbstreflexionstest aus ihrem angekündigten Buch zur Verfügung. Er soll helfen, den eigenen Umgang mit Geldfragen genauer anzuschauen.
Angelika Hernández Dorendorf stellt sich vor
Caracas, ein Sonntag. Ich bin sieben, vielleicht acht. Der Kellner bringt die Rechnung auf einem kleinen Silbertablett, und ich beuge mich neugierig vor. Ich will nur sehen, was das Schnitzel gekostet hat, und ob wir wirklich reich sind, wie alle sagen. Die Hand meiner Mutter legt sich sanft auf meine: «No se mira la cuenta, mi amor. Eso no es de señoritas.» Auf die Rechnung schaut man nicht, mein Schatz. Das gehört sich nicht für ein Mädchen.
Ich habe meine Hände dreißig Jahre lang im Schoß behalten. Durch ein Betriebswirtschaftsstudium, einen MBA in Banking und Finance und mehr als zwanzig Jahre im Schweizer Private Banking, bei der Credit Suisse und der UBS und zuletzt als Managing Director eines führenden Family Office. Ich habe Familien aus Europa und Lateinamerika beraten, und ich habe immer wieder dieselbe Szene gesehen: Er spricht, sie unterschreibt, auch wenn es ihr Geld ist.
Den Preis dafür nenne ich die Schweigesteuer: was eine Frau Jahr für Jahr für die Fragen bezahlt, die sie nie stellt. Vier Generationen von Frauen in meiner Familie haben sie bezahlt, ich auch. Darum habe ich die WIN-Methode entwickelt, mit drei Säulen: Kopf, Herz und Stimme. Ich lebe seit 2010 in der Schweiz, bin Mutter von vier Kindern, Gründerin der Schweizer Non-Profit NextGen4Impact, und mein Buch «Unleash Your Wealth Within» erscheint am 8. März 2027, zum Internationalen Frauentag.
Das Interview: Über Geld sprechen und selbst den Überblick behalten
1. Als deine Mutter nach dem Tod deines Vaters und deines Bruders nicht wusste, wo die Konten waren: Welche Informationen hätten ihr am meisten geholfen? Was kann eine Familie daraus lernen?
Darf ich die Frage ein kleines bisschen geraderücken? Denn genau darin liegt die Lektion. Meine Mutter war keine Frau ohne Kopf für Geld. Sie konnte budgetieren, sparen, sie hat Wohnungen gekauft und vermietet. Sie kannte die Zahlen, und sie glaubte an sich. Was ihr fehlte, war die Stimme. Als mein Vater und mein älterer Bruder starben, ich war zwanzig, fragte ich sie: Was wurde unterschrieben? Was ist da? Sie hatte keine Ahnung. Und es ging nicht nur um die Konten. Sie kannte die Unterlagen nicht, nicht das Geschäft, nicht die Verträge. Und sie wusste nicht, wem sie vertrauen konnte.
Was ihr am meisten gefehlt hat, war also keine Liste. Es waren Menschen und Gespräche, Jahre vorher. Jemand hätte sie mitnehmen müssen, zum Anwalt, zur Steuerberatung, zur Bank, zu den Geschäftspartnern: «Das ist meine Frau. Wenn mir etwas passiert, sprecht ihr mit ihr.» Jemand hätte ihr die richtigen Fragen zeigen müssen und wer ihr ehrliche Antworten gibt. Und jemand hätte am Küchentisch mit ihr und mit uns Kindern über seine Träume und Pläne sprechen müssen: Was soll aus dem Geschäft werden? Was ist ihm wichtig? Wer übernimmt was? Dann hätte sie nach seinem Tod nicht raten müssen. Sie hätte weitermachen können.
Was jede Familie daraus lernen kann, sind drei Dinge:
Die Papiere: eine einzige Seite, auf der alles steht, jedes Konto, jede Versicherung, jede Schuld, jeder Vertrag, wo die Unterlagen liegen und wo die Passwörter sind. In meinem Buch nenne ich das den Legacy Folder: an einem Ort, für mindestens zwei Menschen sichtbar, einmal im Jahr gemeinsam angeschaut.
Die Menschen: Lerne die wichtigsten Ansprechpartner persönlich kennen, bevor du sie brauchst. Anwältin, Steuerberatung, Bank, und bei einem Familienunternehmen die Geschäftspartner. Ein Kennenlernen in guten Zeiten ist Gold wert in schweren.
Die Träume: Einmal im Jahr ein Familiengespräch über Pläne, Wünsche und das, was bleiben soll, mit den Kindern, sobald sie alt genug sind. Wer die Träume kennt, weiß auch, was mit dem Geld geschehen soll.
Das ist kein Misstrauen. Das ist Liebe, die vorausdenkt.
2. Kannst du an einem anonymisierten Beispiel zeigen, welche Folgen es hatte, dass eine Frau eine finanzielle Frage zu lange nicht gestellt hat?
Ich könnte dir viele Namen nennen, aber ich nenne keinen. Denn die Geschichte ist fast immer dieselbe. Eine Frau lebt jahrzehntelang wie eine Millionärin: das große Haus, die Reisen, die besten Schulen für die Kinder. Über Geld wurde nie gesprochen, es war einfach da. Sie hat seit dreißig, vierzig Jahren nicht mehr gearbeitet. Dann stirbt ihr Mann. Und in den Wochen danach, zwischen Beerdigung und Beileidskarten, öffnet sie zum ersten Mal die Briefe. Es ist nicht nur so, dass kein Geld da ist. Es sind Schulden da. Kredite, Hypotheken, Verpflichtungen, von denen sie nie etwas geahnt hat und mit denen sie in ihrem ganzen Leben nicht gerechnet hätte.
Ich habe erlebt, was dann geschieht. Die Trauer verwandelt sich. Zuerst in Fassungslosigkeit, dann in ein einziges Wort: Warum? Warum hat er es mir nicht gesagt? Und manchmal in Wut, auf den Mann, den sie gerade beerdigt hat. Das ist vielleicht der grausamste Teil der Schweigesteuer: Sie nimmt einer Frau nicht nur das Geld. Sie nimmt ihr auch die Trauer, die sie verdient hätte. Darum sage ich: Die Schweigesteuer hat nichts damit zu tun, wie viel Geld eine Frau hat.
Und die Uhr läuft. In Deutschland hat eine Erbin in der Regel sechs Wochen, um ein Erbe auszuschlagen, in der Schweiz drei Monate. Wer die Frist verpasst, hat die Schulden oft mitgeerbt, zusammen mit dem Haus. Sechs Wochen, mitten in der Trauer, um ein Leben zu verstehen, das man nie gesehen hat.
Und bei mir? Ob die Männer in meiner Familie, die gestorben sind, etwas hinterlassen haben, weiß ich bis heute nicht. Weil ich nie gefragt habe. Weil ich meine Stimme nie erhoben habe. Und meine Mutter wusste es auch nicht. Ich, die Bankerin, die anderen Familien ihr Vermögen erklärt hat. Aber selbst das ist nicht das, was ich am meisten bereue. Manchmal ist der höchste Preis gar nicht in Geld zu messen: verlorene Jahre, und das Bedauern über Dinge, die sich hätten vermeiden lassen. Und dieser Preis wächst wie Zinseszins, Jahr für Jahr, nur in die falsche Richtung. Die Schweigesteuer hat nicht für jede Frau denselben Betrag. Aber jede bezahlt sie irgendwann, in Geld, in Zeit, in Beziehungen oder in innerem Frieden.
Und das ist die größte Lektion meines Lebens. Ich sage sie besonders den Frauen, die glauben, sie bewahren Frieden und Liebe in der Familie, indem sie über Geld schweigen und ihre Stimme nicht erheben: Auf lange Sicht schützt Schweigen nicht den Frieden. Es schützt die Macht. Und sehr oft die Macht in den falschen Händen.
Die Zahlen bestätigen, was ich gesehen habe. In einer großen Studie der UBS erlebte mehr als die Hälfte der verwitweten und geschiedenen Frauen böse finanzielle Überraschungen, etwa Schulden oder veraltete Testamente. 59 Prozent bereuen, sich nicht früher um die Finanzen gekümmert zu haben. Und 98 Prozent raten anderen Frauen, es früher zu tun. Dieselbe Studie zeigt: Acht von zehn Frauen werden irgendwann allein für ihr Geld verantwortlich sein, durch Scheidung oder Verwitwung.
3. «Mein Partner kümmert sich um alles Finanzielle, und ich habe keinen Überblick.» Wie beginnt sie das Gespräch, ohne dass es zum Streit wird? Und was sagt sie, wenn er abwiegelt?
Zuerst eine Überraschung: Das ist keine Frage des Alters. Laut UBS überlassen 61 Prozent der jungen Ehefrauen, der Millennials, die Anlageentscheidungen ihrem Mann, mehr als in den älteren Generationen mit 54 Prozent. Die Töchter der Emanzipation schweigen beim Geld öfter als ihre Mütter.
Und die gute Nachricht: Über Geld zu reden macht glücklicher, nicht streitlustiger. In einer Umfrage der TD Bank beschrieben 42 Prozent der Paare, die mindestens einmal pro Woche über Geld sprechen, ihre Beziehung als extrem glücklich. Bei Paaren, die seltener als einmal im Monat darüber reden, waren es nur 27 Prozent.
Warum Geld so stark an Gefühle gekoppelt ist, erklärt unser Artikel zur Psychologie des Geldes.
Also: Nicht zwischen Tür und Angel und nie nach einem Streit. Ein ruhiger Moment, ein Kaffee, wie eine Verabredung. Und sie fragt nicht aus Misstrauen, sondern aus Verantwortung. Ich gebe meinen Leserinnen drei Sätze mit, die ohne Vorwurf funktionieren:
«Mir ist aufgefallen, dass ich gar nicht genau weiß, wie wir finanziell aufgestellt sind.»
«Ich brauche das, um mich sicher zu fühlen, für uns und für die Kinder.»
«Ich bitte dich, dass wir uns einmal im Monat eine Stunde nehmen und es gemeinsam anschauen.»
Und dann: schweigen und zuhören. Das ist der schwierigste Teil.
Wiegelt er ab, «Mach dir keine Sorgen, ich kümmere mich», dann ist die liebevollste und klarste Antwort: «Genau darum geht es. Ich will mir keine Sorgen machen müssen, auch nicht an dem Tag, an dem du nicht da bist. Hilf mir, dass ich dann nicht alles zum ersten Mal sehe.» Kaum ein Mann, der seine Frau liebt, kann darauf Nein sagen.
4. Wie spricht man mit älter werdenden Eltern über Konten, Verträge und Ansprechpartner, wenn sie bisher immer abgeblockt haben? Welche drei Fragen würdest du zuerst stellen?
Ich habe meine Mutter in ihren letzten Jahren begleitet, sie hatte Alzheimer. Darum sage ich es so deutlich: Der beste Zeitpunkt ist, solange deine Mutter dir noch selbst antworten kann, mit ihren eigenen Worten, ihre Hand in deiner.
Fang nicht mit Geld an, sondern mit ihren Wünschen. Ältere Menschen blocken selten, weil sie etwas verbergen, sondern weil sie Angst haben, die Kontrolle zu verlieren. Also gib ihnen die Kontrolle: «Ich möchte, dass alles so passiert, wie du es willst. Dafür muss ich wissen, was du willst.»
Meine ersten drei Fragen:
«Wer darf für dich unterschreiben, wenn du es einmal nicht mehr kannst, und gibt es das schriftlich?»
«Wer außer dir kann deine Konten sehen?»
«Wann habt ihr das zuletzt angeschaut, und wer würde merken, wenn sich etwas ändert?»
Ein nüchterner Grund, warum diese Fragen so wichtig sind: Den größten finanziellen Schaden erleiden ältere Menschen oft nicht durch Fremde, sondern durch Menschen, die ihnen nahestehen. Eine zweite Unterschrift für große Beträge und eine zweite Person, die mitschaut, schützen besser als jedes Vertrauen. Nicht, weil jemand böse ist. Sondern weil eine gute Struktur alle schützt.
5. Morgen fällt die Person aus, die bisher alle Finanzen organisiert hat: Welche fünf Informationen sollte jede Frau heute kennen? Und was ist der Unterschied zwischen wissen, wo etwas liegt, und darauf zugreifen dürfen?
Die fünf Informationen:
Alle Konten und Depots: bei welcher Bank, auf wessen Namen.
Alle laufenden Verpflichtungen: Kredite, Miete oder Hypothek, Versicherungen, Daueraufträge.
Wo die Dokumente liegen: Testament, Vollmachten, Policen, Verträge.
Wie man an Passwörter und digitale Zugänge kommt.
Wen man anruft: Steuerberatung, Bankberaterin, Notar, Arbeitgeber.
Und jetzt der Unterschied, der viele Frauen kalt erwischt: Wissen ist nicht Zugriff. In Deutschland dürfen Ehepartner sich seit 2023 im Notfall zwar gegenseitig vertreten, aber nur in Gesundheitsfragen und höchstens sechs Monate. Für Konten, Verträge und Behörden gilt das nicht. Dafür braucht es eine Vorsorgevollmacht, und viele Banken verlangen zusätzlich ihre eigene Bankvollmacht oder eine notariell beurkundete Vollmacht. Stirbt der Partner, wird ein Konto, das nur auf seinen Namen läuft, in der Regel gesperrt, bis der Erbnachweis vorliegt, und das kann Wochen dauern. Ein Gemeinschaftskonto, über das jeder allein verfügen darf, bleibt dagegen nutzbar. In der Schweiz heißt das Instrument Vorsorgeauftrag; fehlt er, kann die Kindes- und Erwachsenenschutzbehörde (KESB) eingeschaltet werden.
Mein Rat für beide Länder: Lass dich zu den Vollmachten von einer Notarin oder einem Anwalt beraten, frag deine Bank konkret, welche Form sie akzeptiert, und sorge dafür, dass du immer Geld auf deinem eigenen Namen hast, das für mindestens drei Monate reicht.
6. Viele Leserinnen haben weder großes Vermögen noch viel Zeit. Was kann eine Frau an einem einzigen Abend tun?
Einen Abend, eine Tasse Tee, ein Stift. Mehr braucht es nicht.
Erstens: Mach den Schweigesteuer-Test unten. Zehn Fragen, zehn Minuten. Er zeigt dir, welche deiner drei Säulen fehlt.
Zweitens: deine eine Seite. Alle Konten, Versicherungen, Schulden, wo die Unterlagen liegen, wo die Passwörter sind, wen man anruft. Dann sag einer Person, der du vertraust, wo diese Seite liegt.
Drittens: deine wichtigste Zahl. Wie viele Monate könntest du von Geld leben, das auf deinem eigenen Namen liegt, wenn morgen alles andere wegfällt? Bei vielen Frauen ist die ehrliche Antwort: null. Das ist kein Grund zur Scham, sondern dein Startpunkt. Selbst 50 Euro im Monat auf einem Konto mit deinem Namen verändern, wie du dich fühlst und wie du verhandelst.
Und dann trag dir einen festen Termin ein: einmal im Monat, eine Stunde, nur du und deine Zahlen. Ich nenne das das Money Date. Mach es schön: Kerze, Lieblingsmusik, ein guter Kaffee. Es ist das Ritual, das meine Kundinnen am längsten behalten, weil es das einzige Budget-Ritual ist, auf das sich Frauen tatsächlich freuen.
7. Wo stößt der Rat «Sprich einfach über Geld» an Grenzen? Wann sollte eine Frau sich Unterstützung von außen holen?
Danke für diese Frage, denn hier muss ich ehrlich sein: Reden ist der erste Schritt, nicht die Lösung für alles. Wenn die Sorgearbeit ungleich verteilt ist, wenn eine Frau wegen der Kinder Jahre in Teilzeit war, dann ist ihr finanzieller Nachteil real. Die Zahlen sind deutlich: Frauen in Deutschland ab 65 haben laut Statistischem Bundesamt im Schnitt 27 Prozent weniger Alterseinkommen als Männer, ohne Hinterbliebenenrente sogar fast 40 Prozent weniger. Und vergessen wir nicht, wie jung unsere Freiheit ist: In der Bundesrepublik durfte eine Ehefrau bis 1977 nur dann arbeiten, wenn es «mit ihren Pflichten in Ehe und Familie vereinbar» war. In der Schweiz galt der Mann bis 1988 per Gesetz als Oberhaupt der Ehe. Das ist nicht lange her. Das Schweigen, das wir geerbt haben, ist kein privates Versagen, sondern eine Struktur.
Und es gibt Situationen, in denen Reden gefährlich werden kann: wenn ein Partner Informationen bewusst zurückhält, Geld kontrolliert, Zugänge sperrt oder Druck macht. Das hat einen Namen, wirtschaftliche Gewalt, und es ist kein Kommunikationsproblem. In einer viel zitierten US-Studie hatten 99 Prozent der Frauen, die wegen häuslicher Gewalt Hilfe suchten, auch wirtschaftliche Gewalt erlebt. Wer das Geld kontrolliert, kontrolliert sehr oft auch, ob eine Frau gehen kann. Dann braucht eine Frau früh Unterstützung von außen: eine Anwältin für Familienrecht, eine unabhängige Finanz- oder Schuldnerberatung, eine Beratungsstelle. In Deutschland ist das Hilfetelefon «Gewalt gegen Frauen» rund um die Uhr unter 116 016 erreichbar, kostenlos und anonym; in der Schweiz helfen die Opferhilfe-Beratungsstellen der Kantone. Mein Grundsatz: Wenn du Angst hast, eine Frage zu stellen, ist das bereits eine Antwort. Hol dir jemanden an deine Seite.
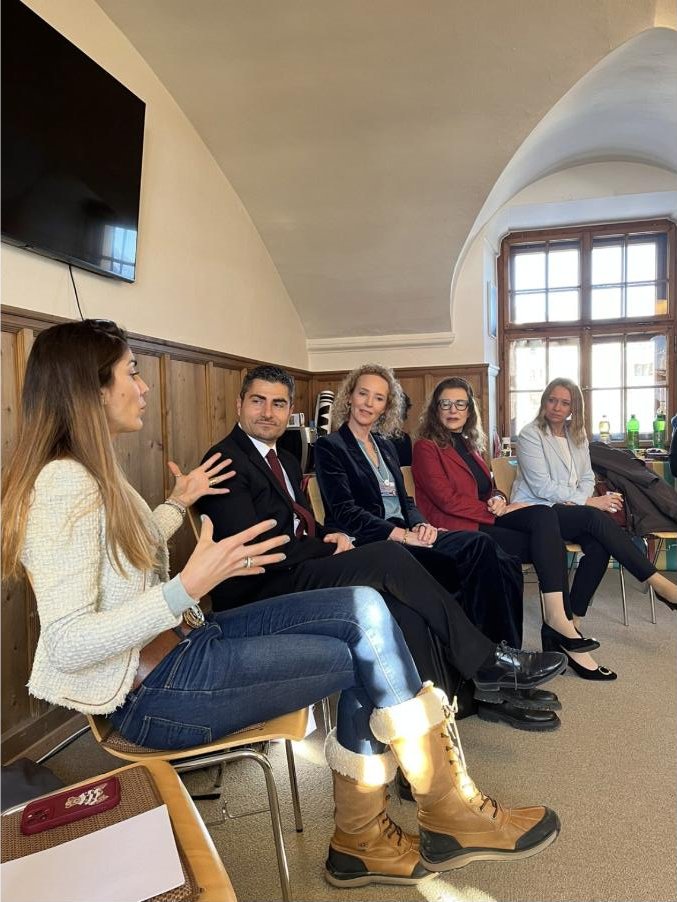
Im Gespräch bei einer Veranstaltung in Davos. Foto: Angelika Hernández Dorendorf / Pressebild
8. Du hast lange sehr vermögende Familien beraten. Welche Erfahrung ist auch für Frauen mit normalem Einkommen nützlich? Und welche Frage sollte man der Bank unbedingt stellen?
Das Geheimnis vermögender Familien ist nicht, dass sie mehr über Geld wissen. Es ist, dass sie darüber sprechen. Sie haben feste Termine, sie stellen unbequeme Fragen, sie lassen sich jede Gebühr erklären. Das kann jede Frau, mit jedem Einkommen.
Zwei Fragen gebe ich jeder Frau mit, ob bei der Hausbank oder in der Finanzberatung:
«Was kostet mich das alles zusammen pro Jahr, in Euro, mit allen Produkt- und Beratungskosten, und was verdienen Sie daran?» Wer darauf nicht klar antwortet, hat dir damit schon etwas Wichtiges gesagt.
Und bevor du einen einzigen Euro anlegst: «Was, wenn ich dieses Geld morgen brauche?» Die großen Banken, für die ich gearbeitet habe, haben genau diese Frage in ihr Risikoprofil eingebaut, und trotzdem habe ich zu oft erlebt, dass sie übersprungen wurde. Zuerst kommt dein Sicherheitspolster auf deinem eigenen Namen. Dann wird investiert.
9. Kopf, Herz und Stimme: Kannst du an einem Alltagsbeispiel zeigen, was eine Frau in jedem Bereich selbst tun kann, auch ohne Kurs?
Nehmen wir etwas, das fast jede kennt: die Gehaltsverhandlung.
Kopf heißt: Ich kenne meine Zahlen. Was verdiene ich, was ist marktüblich, was ist mein Beitrag? Schreib es auf eine Seite, mit dem Stift.
Herz heißt: Ich glaube, dass ich diesen Betrag verdiene. Achte auf die Sätze in deinem Kopf: «Über Geld spricht man nicht.» «Sei nicht gierig.» «Frag nicht nach dem Preis.» Frag dich bei jedem: Wessen Satz ist das eigentlich? Und stimme ich ihm heute noch zu?
Stimme heißt: Ich sage es laut. Einen Satz, vorher geübt: «Mein Beitrag ist X, der Markt zahlt Y, ich bitte um Z.» Und dann nicht sofort weiterreden. Aushalten. Die Stille gehört jetzt dir. Valeria, eine junge Frau in Panama-Stadt, hatte ein Angebot über 4.200 im Monat. Sie hat ihre Zahl geübt, zwanzig Mal vor dem Spiegel. Im Gespräch sagte sie: «Meine Zahl ist 5.000», und zählte still bis zehn. Sie bekam 4.800. Sechshundert im Monat mehr, für zehn Sekunden Stille.
Und genau so funktioniert es in einer Beziehung. Kopf: Ich weiß, was wir haben, was wir schulden und was auf wessen Namen läuft. Herz: Ich weiß, dass ich ein Recht auf diese Information habe, nicht aus Misstrauen, sondern weil es auch mein Leben ist. Stimme: Ich frage, ich schlage den Termin vor, und ich sitze mit am Tisch, wenn entschieden wird.
Warum alle drei? Stell dir einen Tisch mit drei Beinen vor. Mit zwei Beinen steht er, solange niemand etwas darauf legt. Kopf ohne Stimme: Du weißt alles und sagst nichts. Kopf und Stimme ohne Herz: Du verhandelst gut, aber tief drinnen glaubst du nicht, dass du mehr verdienst, und gibst als Erste nach. Herz und Stimme ohne Kopf: Du sprichst mutig, aber du unterschreibst, was du nicht verstehst.
Und darum reicht Wissen allein nie. Eine große Auswertung von 201 Studien kam zu einem verblüffenden Ergebnis: Finanzbildung erklärt nur 0,1 Prozent dessen, wie Menschen tatsächlich mit Geld umgehen. Nach zwanzig Jahren im Banking weiß ich, wo der Rest liegt: im Herzen und in der Stimme.
Die meisten Frauen haben eine oder zwei dieser Säulen, und alles scheint gut, bis das Leben Gewicht auf den Tisch legt: eine Trennung, ein Todesfall, eine Kündigung. Dann zeigt sich die fehlende Säule. Bei mir war es die Stimme. Als ich den Schweigesteuer-Test zum ersten Mal ehrlich gemacht habe, mit neununddreißig, war mein Ergebnis: Kopf 0, Herz 0, Stimme 7 von 9. Die Bankerin. Stimme sieben von neun. Ich bin also die Erste, die zugibt: Man kann alles über Geld wissen und trotzdem schweigen.
10. Welche eine Frage sollte sich die Leserin heute stellen, und welchen ersten Schritt kann sie diese Woche machen?
Die Frage lautet: Welche Frage über Geld stelle ich gerade nicht, und was kostet mich das?
Der erste Schritt: Mach heute Abend den Schweigesteuer-Test. Trag dir diese Woche ein Money Date in den Kalender. Und stell eine einzige Frage laut, die du bisher geschluckt hast, deinem Partner, deinen Eltern oder deiner Bank.
Die erste Frage ist immer die unbequemste. Danach wird es leichter. Schweigen ist der teuerste Fehler, den du je machen wirst. Deine Stimme ist die beste Investition deines Lebens, und sie zahlt sich ein Leben lang aus.
Exklusiv für AJOURE´-Leserinnen: Der Schweigesteuer-Test
Vorabdruck aus «Unleash Your Wealth Within» von Angelika Hernández Dorendorf (erscheint am 8. März 2027)
Nimm einen Stift. Zehn Fragen, je drei Antworten. Kreuze die ehrliche an und notiere die Punkte. Niemand sieht das außer dir.
KOPF
1. Kennst du heute das Gesamteinkommen, die Gesamtschulden und das Vermögen deines Haushalts?
Ja, die Zahlen (0) · Ungefähr (1) · Nein (3)
2. Hast du jedes Finanzdokument gelesen, das du in den letzten fünf Jahren unterschrieben hast: Kredit, Ehevertrag, Darlehen, Begünstigung?
Jedes (0) · Manche (1) · Ich habe unterschrieben und vertraut (3)
3. Wenn deine Beziehung morgen endet: Wie viele Monate könntest du von dem leben, was auf deinem eigenen Namen liegt?
Sechs oder mehr (0) · Eins bis fünf (1) · Keinen (3)
HERZ
4. Ein Brief von der Bank oder eine Rechnung kommt. Was passiert in deinem Körper?
Nichts, ich öffne ihn (0) · Meine Brust wird eng, dann öffne ich ihn (1) · Er landet in einer Schublade (3)
5. Glaubst du, dass du es verdienst, gut bezahlt zu werden für das, was du gibst?
Ja, ohne Zögern (0) · Ja, aber ich fühle mich schuldig, wenn ich danach frage (1) · Ehrlich gesagt: nein (3)
6. Gibt es eine Wahrheit über dein Geld, die du aus Scham vor einem geliebten Menschen verheimlichst?
Nein (0) · Eine (1) · Mehr als eine (3)
STIMME
7. Hast du dein aktuelles Gehalt, deinen Stundensatz oder Preis verhandelt, oder, wenn es fix war, um etwas anderes gebeten (Stunden, Titel, Weiterbildung)? Oder hast du angenommen, was man dir angeboten hat?
Ich habe verhandelt (0) · Ich habe einmal gefragt und es dann gelassen (1) · Ich habe angenommen (3)
8. Hast du schon einmal einem Geschwister, einem Elternteil oder deinem Partner eine Geldfrage gestellt und dann nicht nachgehakt, «um den Frieden zu wahren»?
Nie (0) · Ein- oder zweimal (1) · Das ist die Regel in meiner Familie (3)
9. Weißt du, wo die Unterlagen deiner Eltern liegen und was sie sich für ihr Vermögen wünschen?
Ja, wir haben darüber gesprochen (0) · Ungefähr (1) · Keine Ahnung (3)
WEITERGABE
10. Haben deine Kinder dich je ruhig und mit Zahlen über Geld sprechen hören, über Anlagen, Schulden, was Dinge kosten? (Keine Kinder? Antworte für das Mädchen, das du warst.)
Oft (0) · Ein- oder zweimal (1) · Nie (3)
DEINE AUSWERTUNG
Zähle alle Punkte zusammen. Das ist deine Schweigesteuer, 0 bis 30. Und weil es eine Rechnung ist: Weniger ist besser.
0–6: Die Kommandantin. Die alte Regel hat kaum Macht über dich. Jetzt bist du dran, es an die Frauen weiterzugeben, die du liebst.
7–14: Die Sprecherin. Du fragst meistens. Zwei, drei Fragen auf dieser Liste warten noch. Es sind die teuren.
15–22: Das Flüstern. Du fragst um Erlaubnis, bevor du fragst. Hier beginnen die meisten Frauen in meinen Workshops, auch die reichsten.
23–30: Die Stille. Das war das Ergebnis meiner Mutter, und lange auch meines. Willkommen, amiga. Ab hier wird es nur besser.
Und jetzt der wichtigste Teil: Zähle Kopf (Fragen 1–3), Herz (4–6) und Stimme (7–9) einzeln. Der höchste Wert zeigt dir deine fehlende Säule. Genau dort fängst du an.
Allgemeine Finanzbildung, keine persönliche Anlage-, Steuer- oder Rechtsberatung.
Der Scheitel wird breiter, an den Schläfen entstehen Lücken oder der Haaransatz entspricht schon lange nicht den eigenen Vorstellungen: Es gibt unterschiedliche Gründe, sich mit einer Haartransplantation zu beschäftigen. Auch für Frauen kann der Eingriff eine Möglichkeit sein, bestimmte Bereiche zu verdichten oder die Haarlinie zu verändern.
Entscheidend ist allerdings, welche Ursache hinter dem Haarverlust steckt und wie viel geeignetes Spenderhaar vorhanden ist. Eine Haartransplantation kommt nicht für jede Frau mit dünnem Haar infrage. Was sie leisten kann, welche Verfahren es gibt und ob die Haare dafür abrasiert werden müssen, lässt sich erst nach einer individuellen Untersuchung beurteilen.
Was passiert bei einer Haartransplantation?
Bei einer Haartransplantation werden eigene Haarfollikel aus einem geeigneten Spenderbereich, meist am Hinterkopf, in lichte oder kahle Bereiche umgesetzt. Verpflanzt werden kleine Gewebeeinheiten, sogenannte Grafts, die einen oder mehrere Haarfollikel enthalten.
Das Verfahren verteilt vorhandene Haarwurzeln neu. Es entstehen dadurch keine zusätzlichen. Ziel kann beispielsweise sein, einen lichten Scheitel zu verdichten, Lücken an den Schläfen aufzufüllen oder einen hohen Haaransatz anzupassen.
Die erreichbare Veränderung hängt deshalb nicht nur von der Größe der gewünschten Behandlungsfläche ab. Auch die Dichte und Qualität des Spenderhaars setzen Grenzen. Eine vollständige Wiederherstellung der früheren Haarfülle ist nicht bei jeder Ausgangssituation möglich.
Für welche Frauen kann der Eingriff sinnvoll sein?
Bei Frauen mit erblich bedingtem Haarausfall kann eine Transplantation infrage kommen, wenn sich bestimmte Bereiche deutlich ausgedünnt haben und genügend geeignetes Spenderhaar vorhanden ist. Die bisherige Entwicklung des Haarverlusts und sein voraussichtlicher weiterer Verlauf gehören zur Planung.
Sind dagegen auch Hinterkopf und Seiten stark betroffen, kann die notwendige Reserve fehlen. Allein die Tatsache, dass die Kopfhaut am Scheitel sichtbar ist, reicht deshalb nicht aus, um eine Operation zu empfehlen.
Daneben können dauerhaft kahle Stellen nach Verletzungen oder bestimmten Formen von Haarverlust durch langjährigen Zug an den Haarwurzeln behandelt werden. Bei einer solchen Traktionsalopezie muss die auslösende Belastung, etwa durch sehr straffe Frisuren, beendet sein. Ob das betroffene Gewebe für eine Transplantation geeignet ist, wird ärztlich geprüft.
Eine von Natur aus hohe Stirn ist wiederum keine Erkrankung. Wenn du deinen Haaransatz verändern möchtest, geht es um eine ästhetische Entscheidung. Dabei sollte die neue Haarlinie zu deinen Gesichtsproportionen und deiner Haarstruktur passen.
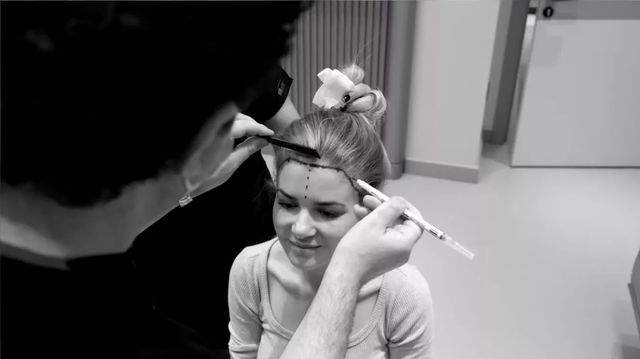
Markierung einer geplanten Haarlinie.
Wann hilft zunächst eine andere Behandlung?
Bei plötzlich verstärktem oder noch ungeklärtem Haarausfall steht die dermatologische Untersuchung an erster Stelle. Vorübergehender Haarverlust nach einer Geburt benötigt beispielsweise normalerweise keine Transplantation. Auch bei aktiven entzündlichen Kopfhauterkrankungen muss zunächst die Ursache behandelt werden.
Bei erblich bedingtem Haarausfall können Medikamente wie äußerlich angewendetes Minoxidil eine Option sein. Welche Behandlung geeignet ist, hängt vom Befund und der persönlichen Situation ab. Schwangerschaft, Stillzeit oder Kinderwunsch müssen dabei berücksichtigt werden.
Eine Transplantation stoppt den Haarverlust im übrigen Haar nicht automatisch. Deshalb kann auch nach einem Eingriff eine ergänzende Behandlung sinnvoll sein. Wer keine Operation möchte oder dafür nicht geeignet ist, kann außerdem über kosmetische Lösungen wie Haarteile oder eine angepasste Frisur nachdenken.
Welche Methoden gibt es – und müssen die Haare dafür ab?
Für die Entnahme der Haarfollikel werden vor allem zwei Verfahren eingesetzt: FUE und FUT.
Bei der FUE-Technik werden einzelne follikuläre Einheiten mit kleinen Instrumenten aus dem Spenderbereich entnommen. Dabei entstehen viele kleine Entnahmestellen und entsprechend punktförmige Narben.
Bei der FUT-Technik wird ein schmaler behaarter Hautstreifen entnommen und anschließend in einzelne Grafts aufgeteilt. Die Entnahmestelle wird verschlossen; zurück bleibt eine lineare Narbe, die längeres Haar verdecken kann.
Eine vollständige Rasur ist nicht grundsätzlich erforderlich. Bei FUE können je nach Behandlungsumfang verdeckte Teilbereiche gekürzt werden. Es gibt außerdem Varianten mit einzeln gekürzten oder länger belassenen Haaren. Auch bei FUT muss nicht der gesamte Kopf rasiert werden.
Wichtig ist die Unterscheidung zwischen Spender- und Empfängerbereich: Eine Klinik kann mit „ohne Rasur“ meinen, dass die Haare im behandelten Bereich lang bleiben, während am Hinterkopf dennoch eine Teilrasur erfolgt. Lass dir deshalb konkret zeigen, welche Stellen gekürzt werden sollen.
DHI bezeichnet dagegen eine Form des Einsetzens, häufig mithilfe eines Implantierstifts. Der Begriff beantwortet für sich genommen weder die Frage nach der Entnahmetechnik noch nach dem notwendigen Umfang der Rasur.
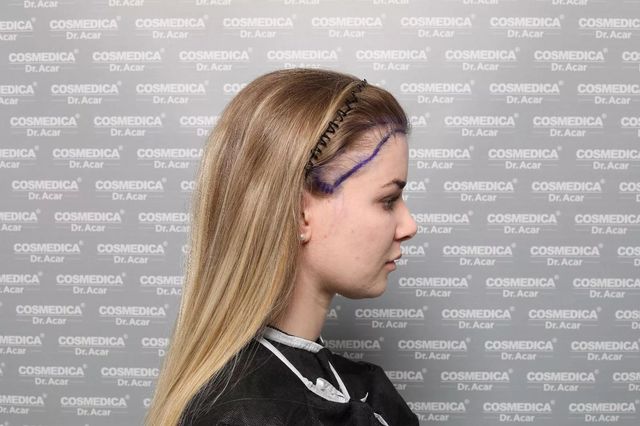
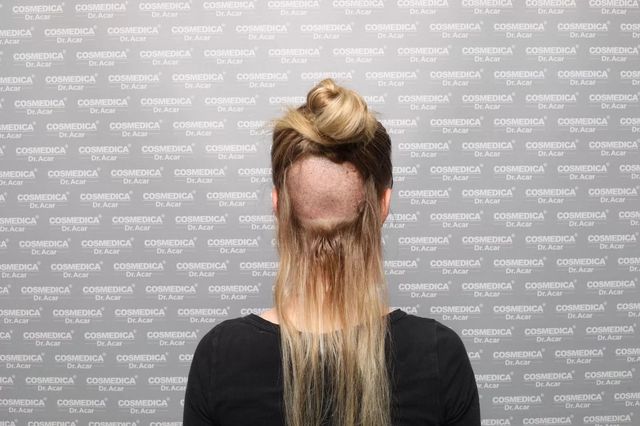
Beispiel für einen verdeckten, teilweise gekürzten Spenderbereich.
Welche Ergebnisse sind realistisch?
Nach dem Eingriff braucht das Haar Zeit. Die zunächst sichtbaren transplantierten Haare können in den ersten Wochen wieder ausfallen. Neues Wachstum zeigt sich häufig etwa ab dem vierten Monat. Bis sich das vollständige Ergebnis beurteilen lässt, können zehn bis 18 Monate vergehen.
Erfahrungsberichte und Vorher-Nachher-Bilder anderer Frauen können einen Eindruck vermitteln. Aussagekräftiger werden sie, wenn Ausgangssituation, behandelte Fläche, Zahl der Grafts und Zeitpunkt der Aufnahme angegeben sind. Beleuchtung, Haarlänge und Styling sollten möglichst vergleichbar sein.
Eine einzelne gelungene Behandlung ist trotzdem keine Prognose für dein eigenes Ergebnis. Gerade bei einer Verdichtung zwischen bestehenden Haaren kommt es darauf an, wie sich transplantiertes und vorhandenes Haar langfristig zusammen entwickeln.
Welche Risiken und Einschränkungen gehören zur Entscheidung?
Eine Haartransplantation ist ein operativer Eingriff. Möglich sind unter anderem Blutungen, Infektionen, sichtbare Narben und ein unzureichendes Anwachsen der Transplantate.
Zusätzlich können vorhandene Haare im behandelten Bereich auf den Eingriff mit verstärktem Ausfallen reagieren. Dieser sogenannte Shock Loss ist häufig vorübergehend. Bereits stark geschwächte Haare können sich jedoch unter Umständen nicht vollständig erholen. Das ist besonders bei einer geplanten Verdichtung zwischen dünner werdenden Haaren relevant.
Auch ohne Vollrasur können Schwellungen und Krusten sichtbar sein. Für die Rückkehr zur Arbeit können ein bis zwei Wochen erforderlich sein. Hinweise zur Haarwäsche, zum Kämmen, zu Sport und zum Färben sollten auf deinen Eingriff abgestimmt sein. Ein unauffälliger Verlauf lässt sich nicht allein durch den Erhalt langer Haare garantieren.
Was kostet eine Haartransplantation bei Frauen?
Die Kosten richten sich vor allem nach Behandlungsumfang, Zahl der Grafts, Methode und Aufwand. Das Arbeiten zwischen längeren Haaren kann technisch anspruchsvoller sein. Ein verlässlicher Preis setzt deshalb einen konkreten Behandlungsplan voraus.
Als allgemeine Orientierung nennt der Verband Deutscher Haarchirurgen Preise ab etwa 3.000 Euro für sehr kleine Flächen. Große Behandlungen können 10.000 Euro und mehr kosten. Diese Angaben sind keine spezielle Preisliste für Frauen und kein verbindlicher Kostenvoranschlag.
Beim Vergleich sollte erkennbar sein, ob Untersuchung, Betäubung, Nachkontrollen und Pflegeprodukte enthalten sind. Bei einer Behandlung im Ausland kommen gegebenenfalls Flug, zusätzliche Übernachtungen und weitere Reiseausgaben hinzu. Entscheidend ist der bestätigte Gesamtumfang, einschließlich möglicher Kosten bei notwendigen Nachbehandlungen.
Haartransplantation in der Türkei: Worauf Frauen bei der Klinikwahl achten sollten
Wenn eine Transplantation grundsätzlich infrage kommt, kannst du Angebote im In- und Ausland vergleichen. In Istanbul gibt es spezialisierte Kliniken, die internationale Patientinnen betreuen und Unterkunft sowie Transfers in ihre Behandlungspakete integrieren.
Für Frauen sind dabei insbesondere Erfahrungen mit vergleichbaren Haarausfallmustern, Möglichkeiten zum Erhalt der Haarlänge und eine verständliche ärztliche Beratung relevant. Ebenso sollte feststehen, wer die einzelnen Behandlungsschritte übernimmt und wie die Betreuung nach der Heimreise organisiert ist.
Ein Beispiel ist das Angebot zur Haartransplantation Türkei der Cosmedica Clinic in Istanbul. Die Klinik behandelt auch Frauen und beschreibt Möglichkeiten, bei geeigneter Ausgangssituation auf eine vollständige Rasur zu verzichten.
Cosmedica: Medizinische Fragen direkt auf Deutsch besprechen
Einblick in die Cosmedica Clinic.
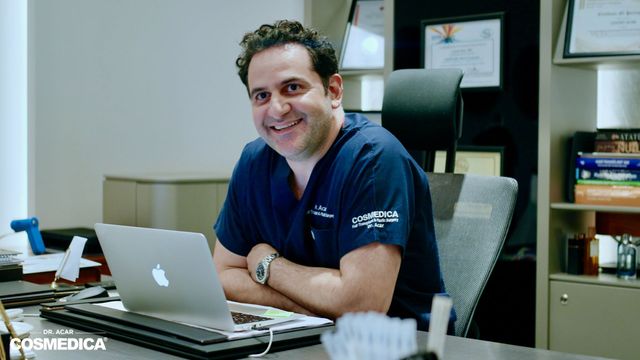
Bei Cosmedica spricht der medizinische Leiter Dr. Levent Acar nach Angaben der Klinik fließend Deutsch. Patientinnen können ihre medizinischen Fragen und persönlichen Vorstellungen damit unmittelbar auf Deutsch mit ihm besprechen – beispielsweise zur gewünschten Haarlinie, zur erreichbaren Dichte oder zu den Grenzen einer Behandlung ohne Vollrasur.
Auf ihrer Informationsseite zum Thema Haartransplantation Frauen erläutert die Klinik ihre Behandlungsmöglichkeiten. Als Bestandteile der Vorbereitung nennt sie die persönliche Haarlinienplanung durch Dr. Acar und eine FotoFinder-Analyse des Spenderbereichs. Zum Angebot gehört DHI Mikro Saphir. Die konkrete Durchführung und Dr. Acars Beteiligung an weiteren operativen Schritten hängen vom gewählten Paket ab.
Eine erste Einschätzung anhand von Fotos kann das Gespräch vorbereiten. Die persönliche Untersuchung bleibt jedoch entscheidend. Eine hilfreiche Beratung sollte dir anschließend erklären können, welche Veränderung erreichbar ist, welchen Aufwand sie erfordert und weshalb die vorgeschlagene Behandlung zu deiner Haarsituation passt.
Weitere Informationen: Unser Artikel über Haarausfall ab 40 ordnet mögliche Ursachen in dieser Lebensphase ein. Allgemeine Informationen zu Ablauf, Erholung und Risiken bietet außerdem der britische Gesundheitsdienst NHS.
Hinweis: Dieser Beitrag ersetzt keine individuelle ärztliche Beratung.
Du magst deine Haarlänge, wünschst dir aber vollere Spitzen oder einen kräftigeren Zopf? Dann kann eine Haarverdichtung infrage kommen. Zusätzliche Echthaarsträhnen ergänzen dabei die vorhandene Frisur, ohne sie wesentlich zu verlängern. Ob Bondings dafür passen, hängt vor allem davon ab, wie belastbar dein Eigenhaar ist und wo die Fülle fehlt.
Wie funktioniert eine Verdichtung mit Bondings?
Bondings verbinden einzelne zusätzliche Haarsträhnen über kleine Verbindungsstellen mit deinem Eigenhaar. Wie der auf Echthaar spezialisierte Anbieter Verlocke Extensions betont, muss bei der Mengenplanung ausdrücklich zwischen Verdichtung und Verlängerung unterschieden werden. Für seine Premium-Bondings nennt er folgende Richtwerte:
Ziel
Strähnen
gewünschtes Ergebnis
Verdichtung
50 bis 100
Mehr Fülle in der vorhandenen Länge
Verlängerung
125 bis 175
Zusätzliche Länge und Fülle
Die Zahlen ersetzen keine Beratung. Wie viele Strähnen dein Haar tragen kann und wo sie sitzen sollten, muss im Salon geprüft werden. Für eine Verdichtung werden die ergänzten Haare anschließend auf deinen Schnitt abgestimmt.
Was lässt die Verdichtung natürlich aussehen?
Für ein unauffälliges Ergebnis müssen Farbe und Haarstruktur zusammenpassen. Vergleiche die Strähnen deshalb mit deinen Längen, nicht nur mit dem dunkleren Ansatz. Fotos bei Tageslicht helfen bei der Vorbereitung, ersetzen aber keinen Farbvergleich direkt am Haar. Bei gesträhntem Haar kann eine Mischung mehrerer Farbtöne sinnvoll sein. Ebenso wichtig ist die Verteilung: Fehlt Fülle hauptsächlich an den Seiten, hilft eine gleichmäßige Verteilung am gesamten Kopf nicht unbedingt.
Sag beim Beratungstermin auch, wie du deine Haare normalerweise trägst. Beim Zopf oder Seitenscheitel sollte genügend Eigenhaar die Verbindungsstellen verdecken. Der abschließende Schnitt verbindet beide Haarpartien optisch miteinander.
Feines Haar ist nicht dasselbe wie Haarausfall
Von Natur aus feines Haar kann gesund sein. Stark brüchiges Haar oder neu auftretender Haarausfall sollten vor einer Verdichtung untersucht werden. Zusätzliche Strähnen werden schließlich an Haaren befestigt, die ihr Gewicht tragen müssen.
Bei Schmerzen oder anhaltendem Spannen solltest du die betroffenen Strähnen umgehend im Salon prüfen und entlasten lassen. Bei Rötungen, Haarbruch oder zunehmendem Haarverlust ist eine hautärztliche Abklärung sinnvoll. Eine höhere Strähnenzahl gleicht geschwächtes Eigenhaar nicht aus.
Welche Pflege- und Folgekosten kommen dazu?
Eine Verdichtung bleibt beim Waschen und Schlafen im Haar. Entwirre die Längen vorsichtig und halte die Verbindungsstellen dabei fest. Conditioner und Haaröl gehören nicht direkt auf die Bondings. Nachts hilft ein locker geflochtener Zopf gegen Verknoten.
Lass dir vor dem Einsetzen außerdem aufschlüsseln, was folgende Leistungen kosten:
Echthaar, Einarbeitung und Anpassungsschnitt
Kontrolltermine und geeignete Pflege
Entfernen und gegebenenfalls erneutes Einarbeiten
So lässt sich das Budget über die gesamte Tragezeit planen.
FAQ: Häufige Fragen zur Haarverdichtung
Muss eine Haarverdichtung regelmäßig erneuert werden?
Ja. Die Verbindungen wachsen mit deinem Haar heraus. Wann sie fachgerecht entfernt werden müssen, hängt von Wachstum, Zustand und Pflege ab. Vereinbare deshalb einen Kontrolltermin, statt dich allein an einer maximalen Tragedauer zu orientieren.
Kann ich dieselben Strähnen erneut verwenden?
Bei geeigneter Haarqualität ist das mit erneuerten Verbindungsstellen möglich. Verlocke Extensions bietet dafür einen Rebond-Service an. Für diesen Service müssen die Strähnen mindestens 40 Zentimeter lang sein. Dabei werden die Haare laut Anbieter um ein bis zwei Zentimeter kürzer. Bei einer erneuten Verdichtung muss die verbleibende Länge noch zu deinem Haarschnitt passen.
Du bestellst erstmals Ware bei einer Herstellerin außerhalb der Europäischen Union oder möchtest Produkte an Kundinnen in ein Nicht-EU-Land versenden. Spätestens wenn der Paketdienst oder die Zollagentur nach deiner EORI-Nummer fragt, merkst du: Eine normale Steuernummer reicht für diesen Vorgang nicht.
Die EORI-Nummer identifiziert Unternehmen und andere Wirtschaftsbeteiligte gegenüber den Zollbehörden der Europäischen Union. Du beantragst sie einmal für dein Unternehmen. Sie ist keine Gebühr pro Paket und keine zusätzliche Steuer.
Kurz gesagt
Wenn du im Rahmen deines Business Waren aus einem Nicht-EU-Land importierst oder in ein Nicht-EU-Land exportierst und dafür Zollanmeldungen abgibst, brauchst du in der Regel eine EORI-Nummer. Die Beantragung bei der Generalzolldirektion ist kostenlos.
Was bedeutet EORI?
EORI steht für „Economic Operators Registration and Identification“. Die Nummer wird in der Europäischen Union einmalig vergeben und dient dazu, Wirtschaftsbeteiligte in Zollverfahren eindeutig zu identifizieren.
Ein in Deutschland ansässiges Unternehmen beantragt seine EORI-Nummer in Deutschland. Sie bleibt dem Unternehmen zugeordnet und wird bei verschiedenen Zollvorgängen verwendet. Du brauchst also nicht für jede Sendung eine neue Nummer.
Wann brauchst du als Gründerin eine EORI-Nummer?
Relevant wird sie vor allem, wenn du geschäftlich mit Waren handelst und dabei die Zollgrenze der Europäischen Union überschreitest. Typische Fälle sind:
Du importierst Produkte oder Rohstoffe aus China, Großbritannien, den USA oder einem anderen Nicht-EU-Land.
Du exportierst Waren an Kundinnen oder Händler in ein Nicht-EU-Land.
Du gibst selbst Zollanmeldungen ab oder lässt sie durch eine Spedition, einen Paketdienst oder eine Zollvertretung abgeben.
Du beantragst bestimmte zollrechtliche Bewilligungen.
Für reine Warenbewegungen innerhalb Deutschlands oder zwischen EU-Mitgliedstaaten ist die EORI-Nummer grundsätzlich nicht wegen eines Zollverfahrens erforderlich. Auch für ein rein digitales Business ohne Warenverkehr spielt sie normalerweise keine Rolle.
Ist jede Auslandssendung automatisch ein EORI-Fall?
Nein. Entscheidend ist nicht das Wort „Ausland“, sondern ob eine geschäftliche Ware die Zollgrenze der EU überschreitet und du an einem Zollverfahren beteiligt bist. Eine Lieferung von Deutschland nach Frankreich bleibt innerhalb der EU. Eine Lieferung von Deutschland in die Schweiz überschreitet die EU-Zollgrenze.
Bei sehr einfachen Sendungen kann der Paketdienst einen Teil der Abwicklung übernehmen. Das bedeutet aber nicht automatisch, dass du keine EORI-Nummer brauchst. Frage vor dem ersten Versand konkret, wer als Anmelderin auftritt und welche Angaben der Dienstleister von dir benötigt.
EORI, USt-IdNr., W-IdNr. und LUCID: vier verschiedene Dinge
Nummer/Register
Wofür es da ist
EORI-Nummer
Identifikation gegenüber Zollbehörden bei zollrechtlichen Vorgängen.
USt-IdNr.
Umsatzsteuerliche Identifikation, besonders bei Geschäften innerhalb der EU.
W-IdNr.
Dauerhafte steuerliche Identifikation wirtschaftlich Tätiger in Deutschland.
LUCID
Verpackungsregister für Unternehmen, die bestimmte verpackte Waren in Deutschland in Verkehr bringen. Das ist keine Zollnummer.
Je nach Geschäftsmodell können mehrere dieser Nummern oder Registrierungen gleichzeitig nötig sein. Eine ersetzt die andere nicht.
Wo beantragst du die EORI-Nummer?
Die Generalzolldirektion vergibt die EORI-Nummer kostenlos. Der reguläre elektronische Weg führt über das Zoll-Portal. Das offizielle Merkblatt nennt zusätzlich die vorgesehenen Antragsformulare.
Beantrage die Nummer nicht erst, wenn deine Ware bereits beim Zoll liegt. Die Vergabe und notwendige Rückfragen brauchen Zeit. Lege dir für den Antrag unter anderem die korrekten Unternehmens- und Adressdaten bereit und achte darauf, dass sie mit den Angaben in deinen Zollunterlagen übereinstimmen.
Keine kostenpflichtige Vermittlung nötig
Die EORI-Nummer selbst wird kostenlos vergeben. Prüfe deshalb genau, wenn dir ein kommerzieller Dienstleister eine kostenpflichtige „EORI-Registrierung“ verkauft. Unterstützung kann sinnvoll sein, die amtliche Nummer kostet aber keine Antragsgebühr.
Was die EORI-Nummer nicht für dich klärt
Mit der EORI-Nummer bist du identifiziert, aber noch nicht automatisch bereit für jeden Import oder Export. Vor der ersten Sendung solltest du zusätzlich prüfen:
Welche Zolltarifnummer hat dein Produkt?
Fallen Zoll und Einfuhrumsatzsteuer an?
Gibt es Verbote, Beschränkungen, Kennzeichnungs- oder Produktsicherheitsanforderungen?
Wer ist vertraglich für Transport, Versicherung und Zollabwicklung verantwortlich?
Welche Rechnung, Ursprungs- oder Begleitdokumente werden benötigt?
Greifen Verpackungs-, Elektro-, Batterie- oder andere Produktpflichten?
Gerade beim Import von Kosmetik, Elektronik, Spielzeug, Lebensmitteln oder Produkten mit Batterien reicht die EORI-Nummer allein nicht. Hier können zusätzliche Produkt- und Sicherheitsregeln gelten.
Deine Checkliste vor der ersten Sendung
Route klären: Geht die Ware über eine EU-Zollgrenze?
Rolle klären: Bist du Importeurin, Exporteurin oder lässt du dich vertreten?
EORI beantragen: Rechtzeitig und kostenlos über den offiziellen Weg.
Produkt einordnen: Zolltarifnummer, Warenwert und mögliche Beschränkungen prüfen.
Kosten kalkulieren: Transport, Zoll, Einfuhrumsatzsteuer und Abwicklungsgebühren einrechnen.
Dienstleister briefen: Vorher klären, welche Dokumente und Nummern benötigt werden.
Unterlagen ablegen: Zoll- und Einfuhrbelege geordnet aufbewahren.
Für deinen Business-Start
Nicht nur den Einkaufspreis rechnen
Zoll, Steuern, Versand, Plattformgebühren und Rücksendungen gehören in deine Kalkulation. Unser Preis-Guide zeigt dir, welche Kosten dein Angebot tatsächlich tragen muss.
Nein. Die Generalzolldirektion vergibt sie auf Antrag kostenlos. Kosten können entstehen, wenn du einen privaten Dienstleister mit der Antragstellung oder Zollabwicklung beauftragst.
Brauche ich die Nummer für Bestellungen innerhalb der EU?
Für reine Warenbewegungen innerhalb des EU-Zollgebiets wird sie grundsätzlich nicht wegen einer Zollanmeldung benötigt. Andere steuerliche oder produktrechtliche Pflichten können trotzdem gelten.
Brauche ich als Kleinunternehmerin eine EORI-Nummer?
Die Kleinunternehmerregelung entscheidet diese Frage nicht. Auch eine Kleinunternehmerin kann bei geschäftlichen Importen oder Exporten eine EORI-Nummer benötigen.
Kann mein Paketdienst die Nummer ersetzen?
Nein. Ein Dienstleister kann dich bei der Zollanmeldung vertreten. Ob und wessen EORI-Nummer erforderlich ist, hängt vom konkreten Verfahren und deiner Rolle ab.
Fazit: Erst registrieren, dann versenden
Die EORI-Nummer ist der Identifikationsschlüssel für viele geschäftliche Zollvorgänge. Wenn du Ware über die EU-Zollgrenze bewegst, prüfe die Pflicht frühzeitig und beantrage die Nummer vor der ersten Sendung.
Danach beginnt die eigentliche Vorbereitung: Produktregeln, Zolltarifnummer, Kosten und Unterlagen. Wer diese Punkte vor der Bestellung klärt, verhindert, dass die erste Lieferung unnötig teuer oder beim Zoll zum Stillstand wird.
Du hast einen Namen gefunden, die passende Domain ist noch frei und im Kopf siehst du schon Logo, Farben und Verpackung. Genau jetzt lohnt es sich, kurz auf die Bremse zu treten. Eine freie Domain bedeutet nicht, dass du den Namen im geschäftlichen Verkehr ohne Risiko verwenden darfst.
Auch eine Eintragung beim Deutschen Patent- und Markenamt ist keine automatische Bestätigung, dass keine älteren Rechte bestehen. Das DPMA prüft zwar formale Anforderungen und absolute Schutzhindernisse. Es prüft im Anmeldeverfahren aber nicht, ob bereits identische oder ähnliche ältere Marken- und Kennzeichenrechte entgegenstehen.
Die klare Reihenfolge
Prüfe den Namen zuerst in Suchmaschinen, Branchenverzeichnissen, Registern und Markendatenbanken. Sichere erst danach Domain und Social-Media-Namen. Geld für Logo, Verpackungen, Schilder oder eine Markenanmeldung solltest du ausgeben, wenn die Vorprüfung keine offensichtlichen Konflikte zeigt.
Firmenname, Geschäftsbezeichnung, Domain und Marke sind nicht dasselbe
Im Alltag werden diese Begriffe oft vermischt. Sie erfüllen aber unterschiedliche Aufgaben:
Firmenname: Im rechtlichen Sinn ist die Firma der Name, unter dem ein im Handelsregister eingetragenes Unternehmen Geschäfte führt. Einzelunternehmerinnen ohne Handelsregistereintrag treten grundsätzlich unter ihrem eigenen Namen auf und können zusätzlich eine Geschäftsbezeichnung verwenden.
Geschäftsbezeichnung: Der Name, unter dem dein Angebot nach außen auftritt. Auch ein nicht als Marke eingetragener Name kann unter Umständen ältere Rechte begründen.
Domain: Die Internetadresse. Ihre Registrierung allein verleiht dir kein allgemeines Markenrecht.
Marke: Ein geschütztes Zeichen für bestimmte Waren oder Dienstleistungen. Der Schutz hängt unter anderem davon ab, wofür die Marke angemeldet und genutzt wird.
Deshalb reicht keine einzelne Suche. Ein Name kann als Domain frei und trotzdem als Marke oder Geschäftsbezeichnung problematisch sein.
Sieben Prüfungen, bevor du dich auf den Namen festlegst
1. Suche den exakten Namen im Internet
Beginne mit mehreren Suchmaschinen. Suche den Namen in Anführungszeichen und zusätzlich ohne Anführungszeichen. Prüfe auch Schreibvarianten, Bindestriche, getrennte Wörter, ähnliche Endungen und naheliegende Tippfehler.
Achte nicht nur auf identische Treffer. Relevant können auch ähnlich klingende Namen sein, wenn sie in derselben oder einer nahen Branche verwendet werden.
2. Prüfe Branchen- und Unternehmensverzeichnisse
Suche in Branchenverzeichnissen, Handelsregistern, Telefonverzeichnissen und Produktverzeichnissen. Das DPMA weist ausdrücklich darauf hin, dass auch ältere nicht registrierte Kennzeichen und geschäftliche Bezeichnungen eine Rolle spielen können.
3. Recherchiere im DPMAregister
Im DPMAregister findest du deutsche Marken sowie Hinweise auf weitere Schutzrechte mit Wirkung in Deutschland. Suche nicht nur nach einer vollkommen identischen Wortfolge. Probiere Bestandteile, ähnliche Schreibweisen und klanglich nahe Varianten.
Wichtig ist außerdem, für welche Waren und Dienstleistungen eine ältere Marke geschützt ist. Zwei gleiche Wörter können in völlig unterschiedlichen Bereichen anders zu beurteilen sein als zwei ähnliche Namen in derselben Branche.
4. Prüfe EU- und internationale Marken
Eine Recherche nur beim DPMA kann unvollständig sein. Unionsmarken und international registrierte Marken können ebenfalls Schutz in Deutschland entfalten. Das DPMA empfiehlt deshalb für eine umfassendere Suche zusätzlich die Datenbanken des EUIPO und der WIPO.
5. Prüfe Domain und Social-Media-Namen
Erst jetzt kommt die praktische Verfügbarkeit. Prüfe die gewünschte Domain und sinnvolle Varianten. Sieh auch nach, ob der Name auf den Plattformen frei ist, die du tatsächlich nutzen möchtest.
Du musst nicht jede Endung und jeden Nutzernamen besitzen. Wichtig ist, dass Kundinnen dich eindeutig finden und nicht regelmäßig bei einem anderen Unternehmen landen.
6. Kläre, ob der Name zu deiner Unternehmensform passt
Je nach Rechtsform gelten unterschiedliche Anforderungen an den Namen und notwendige Rechtsformzusätze. Wenn dein Unternehmen ins Handelsregister eingetragen werden soll, kann die Industrie- und Handelskammer eine firmenrechtliche Vorprüfung anbieten. Diese ersetzt keine Markenrecherche, beantwortet aber eine andere wichtige Frage: Ist der geplante Firmenname in dieser Form eintragungsfähig und unterscheidbar?
7. Hole bei einem wichtigen Namen fachliche Hilfe
Eine eigene Vorprüfung kann offensichtliche Konflikte finden. Sie ersetzt keine professionelle Ähnlichkeitsrecherche und keine rechtliche Bewertung. Wenn der Name der Kern deiner Marke wird, du größere Summen in Verpackung und Werbung investierst oder schnell in mehrere Länder gehst, ist eine Beratung durch eine auf Markenrecht spezialisierte Kanzlei sinnvoll.
Warum eine erfolgreiche DPMA-Anmeldung allein keine Entwarnung ist
Das DPMA prüft, ob deine Anmeldung die formalen Anforderungen erfüllt und ob absolute Gründe gegen die Eintragung sprechen. Ein rein beschreibender Begriff kann zum Beispiel nicht ohne Weiteres als Marke für genau diese Ware oder Dienstleistung geschützt werden.
Ob deine Marke mit älteren Rechten kollidiert, wird bei der Anmeldung dagegen nicht vollständig geprüft. Inhaberinnen älterer Rechte können nach der Eintragung Widerspruch einlegen oder später gegen die Marke vorgehen. Im ungünstigsten Fall musst du die Nutzung einstellen, die Marke löschen lassen und bereits gestaltete Materialien austauschen.
Der teure Denkfehler
„Die Marke wurde eingetragen, also ist der Name frei“ ist falsch. Die Eintragung zeigt nicht, dass das DPMA alle älteren ähnlichen Rechte für dich geprüft hat.
Was du vor Logo und Website wirklich brauchst
eine kleine Liste mit zwei bis drei Namensvarianten,
eine dokumentierte Suche nach identischen und ähnlichen Namen,
eine erste Einordnung der passenden Waren und Dienstleistungen,
eine Prüfung von Domain, Social-Media-Namen und Unternehmensregistern,
bei größerem Risiko eine professionelle Markenrecherche.
Dokumentiere Datum, Suchbegriffe und die geprüften Datenbanken. Das macht eine Recherche nicht automatisch vollständig, verhindert aber, dass du später nicht mehr weißt, was du tatsächlich geprüft hast.
Danach kommt die Website
Erst der belastbare Name, dann die schöne Hülle
Wenn dein Name geprüft ist, zeigt dir unser Guide, welche Seiten und Inhalte du für einen glaubwürdigen Start wirklich brauchst.
Nein. Eine freie Domain beantwortet nur die Frage, ob diese Internetadresse registriert werden kann. Ältere Marken, Geschäftsbezeichnungen und andere Kennzeichenrechte können trotzdem bestehen.
Prüft das DPMA vor der Eintragung ältere Marken?
Nein. Das DPMA prüft im Anmeldeverfahren nicht vollständig, ob ältere identische oder ähnliche Marken- und Kennzeichenrechte entgegenstehen. Diese Recherche liegt bei der Anmelderin.
Muss ich meinen Firmennamen als Marke anmelden?
Nein, nicht jeder Geschäftsname muss als Marke eingetragen werden. Ob eine Anmeldung sinnvoll ist, hängt davon ab, wie wichtig der Name für dein Angebot ist, wofür du ihn nutzt und welchen Schutz du brauchst.
Kann ich selbst recherchieren?
Eine erste Suche kannst du selbst durchführen. Bei ähnlich klingenden Marken, unklaren Waren- und Dienstleistungsklassen oder hohen Investitionen ist fachliche Hilfe sinnvoll.
Fazit: Prüfen ist günstiger als umbenennen
Ein guter Firmenname muss nicht nur schön klingen und als Domain verfügbar sein. Er sollte zu deiner Unternehmensform passen, auffindbar sein und keine offensichtlichen älteren Rechte verletzen.
Investiere deshalb zuerst Zeit in die Recherche und erst danach Geld in Logo, Website, Verpackungen und Anmeldung. Eine saubere Vorprüfung garantiert keinen konfliktfreien Namen. Sie senkt aber das Risiko, dass du nach dem Start alles noch einmal machen musst.
Du arbeitest selbstständig, schreibst eigene Rechnungen und entscheidest selbst, wann du welche Aufträge annimmst. Trotzdem kann für dich die gesetzliche Rentenversicherung Pflicht sein. Das betrifft nicht nur klassische Lehrerinnen. Auch Coaches, Trainerinnen, Moderatorinnen oder Supervisorinnen können nach der Einordnung der Deutschen Rentenversicherung als selbstständige Lehrkräfte gelten.
Ob die Pflicht greift, hängt nicht an deiner Berufsbezeichnung. Entscheidend ist, was du tatsächlich tust, wie hoch dein monatliches Arbeitseinkommen ist und ob du im Zusammenhang mit dieser Tätigkeit regelmäßig eine sozialversicherungspflichtige Person beschäftigst.
Das Wichtigste zuerst
Wenn du selbstständig Wissen, Fähigkeiten oder Methoden vermittelst, mehr als 603 Euro im Monat verdienst und regelmäßig keine versicherungspflichtige Arbeitnehmerin beschäftigst, solltest du deine Rentenversicherungspflicht sofort prüfen. Nach Aufnahme der Tätigkeit gilt grundsätzlich eine Meldefrist von drei Monaten.
Warum das viele Coaches erst spät erfahren
Viele Selbstständige verbinden den Begriff „Lehrerin“ mit Schule, Hochschule oder einem festen Kursplan. Die Deutsche Rentenversicherung versteht ihn deutlich weiter. Es kommt nicht darauf an, welches Thema du vermittelst oder ob du deinen Unterricht so nennst.
Wenn du anderen Menschen Wissen, Fähigkeiten oder Arbeitsmethoden vermittelst, kann das als Lehrtätigkeit gelten. Die Deutsche Rentenversicherung nennt ausdrücklich auch Coaches, Trainerinnen, Moderatorinnen und Supervisorinnen als mögliche Beispiele.
Das kann sowohl für eine hauptberufliche als auch für eine nebenberufliche Selbstständigkeit relevant sein. Auch Online-Trainings, Gruppenprogramme und digitale Schulungen fallen nicht allein deshalb heraus, weil sie nicht in einem klassischen Seminarraum stattfinden.
Die drei Fragen, die du prüfen solltest
Prüffrage
Was damit gemeint ist
Vermittelst du Wissen oder Fähigkeiten?
Nicht der Jobtitel, sondern die tatsächliche Tätigkeit zählt. Auch Coaching, Training oder Moderation kann Lehrtätigkeit sein.
Liegt dein Arbeitseinkommen über 603 Euro im Monat?
Gemeint ist nicht einfach dein Umsatz. Maßgeblich ist grundsätzlich der steuerliche Gewinn aus der selbstständigen Tätigkeit.
Beschäftigst du regelmäßig eine versicherungspflichtige Person?
Ein einzelner Minijob bis 603 Euro monatlich befreit dich grundsätzlich nicht von der Rentenversicherungspflicht als Lehrkraft.
Wenn alle drei Punkte auf dich zutreffen, spricht viel dafür, dass du der gesetzlichen Rentenversicherungspflicht unterliegst. Eine verbindliche Einordnung hängt trotzdem von deiner tatsächlichen Tätigkeit und deiner konkreten Situation ab.
Coach ist nicht automatisch gleich Lehrerin
Nicht jede Beratung ist Unterricht. Eine Beraterin analysiert häufig eine individuelle Situation und empfiehlt eine konkrete Lösung. Eine Trainerin oder ein Coach vermittelt dagegen oft Methoden, Fähigkeiten oder Wissen, die die Kundin anschließend selbst anwenden soll.
In der Praxis können sich beide Tätigkeiten überschneiden. Eine Berufsbezeichnung auf der Website löst die Frage deshalb nicht. Beschreibe stattdessen genau, was in deinen Terminen passiert:
Erklärst du feste Modelle, Methoden oder Abläufe?
Vermittelst du Wissen in Einzel- oder Gruppenterminen?
Gibst du Übungen auf und kontrollierst Fortschritte?
Arbeiten Kundinnen mit einem von dir entwickelten Lernprogramm?
Oder erstellst du überwiegend individuelle Analysen und konkrete Lösungen für einen Einzelfall?
Je stärker die Wissens- und Fähigkeitsvermittlung im Mittelpunkt steht, desto eher kann die Tätigkeit rentenversicherungsrechtlich als Lehre eingeordnet werden.
Rentenversicherungspflicht ist nicht dasselbe wie Scheinselbstständigkeit
Diese beiden Fragen werden häufig verwechselt. Du kannst vollständig selbstständig arbeiten und trotzdem als selbstständige Lehrkraft rentenversicherungspflichtig sein.
Scheinselbstständigkeit fragt, ob du tatsächlich wie eine abhängig beschäftigte Person in den Betrieb eines Auftraggebers eingegliedert bist.
Rentenversicherungspflicht für Selbstständige betrifft bestimmte echte Selbstständige, die der Gesetzgeber ausdrücklich in die Pflichtversicherung einbezieht.
Wenn du zusätzlich überwiegend für einen einzigen Auftraggeber arbeitest, kann eine weitere rentenversicherungsrechtliche Regel relevant werden. Bei Zweifeln solltest du deshalb nicht nur deinen Beruf, sondern auch die konkrete Zusammenarbeit prüfen. Der AJOURE´ Überblick zur Scheinselbstständigkeit erklärt den Unterschied und führt zum anonymen Selbstcheck der Deutschen Rentenversicherung.
Welche Meldefrist gilt?
Wenn du zu den versicherungspflichtigen Selbstständigen gehörst, musst du dich grundsätzlich innerhalb von drei Monaten nach Aufnahme der Tätigkeit bei der Deutschen Rentenversicherung melden. Das gilt auch dann, wenn du keinen Brief und keine Aufforderung erhalten hast.
Eine verspätete Meldung löst das Problem nicht. Stellt die Rentenversicherung die Pflicht später fest, können Beiträge rückwirkend verlangt werden. Je länger du wartest, desto unangenehmer kann die Summe werden.
Nicht erst bei einer Prüfung reagieren
Bist du schon länger selbstständig und erkennst dich in den Kriterien wieder, kläre die Situation aktiv. Sammle vorher deine Tätigkeitsbeschreibung, Verträge, Gewinnermittlungen und Angaben zu möglichen Mitarbeitenden. So kann deine Situation gezielter geprüft werden.
Wie hoch können die Beiträge sein?
Die Beitragshöhe hängt von deiner Situation ab. Möglich sind ein einkommensgerechter Beitrag auf Grundlage deines nachgewiesenen Arbeitseinkommens oder ein pauschaler Regelbeitrag. In der Gründungsphase kann unter bestimmten Voraussetzungen der halbe Regelbeitrag infrage kommen.
Für 2026 nennt die Deutsche Rentenversicherung einen monatlichen Regelbeitrag von 735,63 Euro und einen halben Regelbeitrag von 367,82 Euro. Diese Werte ändern sich. Prüfe deshalb immer die aktuelle Angabe direkt bei der Deutschen Rentenversicherung und kalkuliere nicht dauerhaft mit den Zahlen dieses Artikels.
Ob ein einkommensgerechter Beitrag günstiger oder sinnvoller ist, hängt von deinem Gewinn und deinen Nachweisen ab. Auch hier gilt: Lass dir deine konkrete Berechnung erklären, bevor du dich auf einen Betrag verlässt.
Die Rentenversicherung ist nur ein Baustein. Welche weiteren Absicherungen für Selbstständige zählen, findest du im Überblick Versicherungen für Frauen.
Was du jetzt konkret tun kannst
Beschreibe deine Arbeit ohne Jobtitel. Notiere, was du in einem typischen Auftrag tatsächlich machst und welches Ergebnis die Kundin erhält.
Prüfe dein monatliches Arbeitseinkommen. Nutze dafür deinen steuerlichen Gewinn, nicht einfach die Summe deiner Rechnungen.
Prüfe deine Beschäftigten. Ein Minijob allein reicht grundsätzlich nicht, um aus der Pflicht herauszufallen.
Notiere den Start deiner Tätigkeit. Die dreimonatige Meldefrist knüpft an die Aufnahme der versicherungspflichtigen Selbstständigkeit an.
Hole eine verbindliche Auskunft ein. Wende dich bei Unklarheiten direkt an die Deutsche Rentenversicherung oder nutze eine fachkundige Beratung.
AJOURE´ Sicherheitsplaner
Was musst du monatlich wirklich zurücklegen?
Rentenversicherung, Krankenversicherung, Steuern und Ausfallzeiten gehören in deine Kalkulation, bevor du einen Preis festlegst. Der Sicherheitsplaner hilft dir, deine persönliche Untergrenze sichtbar zu machen.
Gilt die Pflicht auch bei einer nebenberuflichen Tätigkeit?
Ja. Die Einordnung als versicherungspflichtige selbstständige Lehrkraft kann auch eine nebenberufliche Tätigkeit betreffen. Entscheidend sind die Tätigkeit, das Arbeitseinkommen und die Beschäftigtensituation.
Bin ich mit einer Mitarbeiterin automatisch befreit?
Nicht mit jeder Form der Unterstützung. Relevant ist, ob du im Zusammenhang mit deiner selbstständigen Tätigkeit regelmäßig eine versicherungspflichtige Arbeitnehmerin beschäftigst. Ein einzelner Minijob bis zur aktuellen Geringfügigkeitsgrenze reicht grundsätzlich nicht.
Gilt das auch für Online-Coaching?
Ein Online-Format ist nicht automatisch ausgenommen. Maßgeblich ist, ob du Wissen oder Fähigkeiten vermittelst. Die technische Form des Angebots entscheidet die Frage nicht allein.
Was ist, wenn ich nur berate?
Reine individuelle Beratung kann anders einzuordnen sein als Lehre. Viele Angebote enthalten jedoch beide Elemente. Deshalb sollte der tatsächliche Schwerpunkt deiner Arbeit geprüft werden.
Kann ich mich freiwillig versichern, wenn keine Pflicht besteht?
Ja. Selbstständige können unter bestimmten Voraussetzungen freiwillige Beiträge zahlen oder eine Versicherungspflicht auf Antrag wählen. Welche Variante sinnvoll ist, hängt von deiner bisherigen Versicherungsbiografie und deiner Altersvorsorge ab.
Fazit: Prüfe deine Tätigkeit, nicht deine Berufsbezeichnung
Die Bezeichnung „Coach“ schützt nicht vor einer Rentenversicherungspflicht. Wenn du Wissen oder Fähigkeiten vermittelst, mehr als 603 Euro monatliches Arbeitseinkommen erzielst und keine versicherungspflichtige Person beschäftigst, solltest du nicht abwarten.
Beschreibe deine tatsächliche Arbeit, prüfe die drei Kriterien und kläre offene Fragen direkt mit der Deutschen Rentenversicherung. Das ist deutlich besser, als erst Jahre später von möglichen Beitragsnachforderungen überrascht zu werden.
Dein Kalender ist voll, Aufgaben bleiben liegen und du merkst: Unterstützung würde deinem Business guttun. Doch sobald du deine erste Mitarbeiterin einstellen möchtest, tauchen neue Fragen auf. Welche Nummer musst du beantragen? Wo meldest du sie an? Und was muss vor ihrem ersten Arbeitstag fertig sein?
Die wichtigsten Schritte lassen sich gut vorbereiten. Dieser Leitfaden richtet sich an Selbstständige und kleine Unternehmen in Deutschland, die erstmals eine Mitarbeiterin beschäftigen.
Das Wichtigste vorab
Erst Unternehmensnummer, dann Betriebsnummer: Kläre die Unfallversicherung, bevor du die Nummer für die Sozialversicherungsmeldungen beantragst.
Vor dem Start vorbereiten: Beschäftigungsart, Vertrag, Lohnabrechnung und mögliche Sofortmeldung gehören auf deine Liste.
Auch ein Minijob bringt Pflichten mit: Urlaub, Lohnfortzahlung und Arbeitgeberabgaben solltest du mit einplanen.
1. Kläre zuerst, wofür du Unterstützung brauchst
Schreib auf, welche Aufgaben deine Mitarbeiterin übernehmen soll und wie viele Stunden dafür realistisch nötig sind. „Sie hilft mir bei allem“ macht die Suche und die spätere Zusammenarbeit unnötig schwer.
Hilfreicher ist beispielsweise: „Sie betreut an drei Vormittagen pro Woche den Kundenservice, beantwortet Anfragen und bearbeitet Rücksendungen.“ Daraus werden ein Stellenprofil, ein Stundenumfang und ein Budget.
Plane dabei mehr als das vereinbarte Bruttogehalt ein. Hinzu kommen je nach Beschäftigungsart Arbeitgeberabgaben, Unfallversicherung, Lohnabrechnung und die Ausstattung des Arbeitsplatzes. Auch Einarbeitung, bezahlter Urlaub und mögliche Krankheitszeiten gehören in deine Planung.
Wenn dein Budget noch knapp ist, starte mit einem Stundenumfang, den dein Unternehmen zuverlässig tragen kann.
Ein Minijob kann für einen kleinen, regelmäßigen Aufgabenbereich passen. Im Jahr 2026 liegt die Verdienstgrenze bei durchschnittlich 603 Euro im Monat. Der gesetzliche Mindestlohn beträgt 13,90 Euro pro Stunde. Bei genau diesem Stundenlohn sind damit rund 43 Stunden monatlich möglich; bei höherem Lohn entsprechend weniger. Die 603 Euro sind der Verdienst deiner Mitarbeiterin – zusätzliche Arbeitgeberabgaben kommen hinzu. Die Minijob-Zentrale erläutert die Verdienstgrenze und die dazugehörigen Regeln.
Auch Minijobberinnen haben Arbeitnehmerrechte, etwa Anspruch auf bezahlten Urlaub und unter den gesetzlichen Voraussetzungen auf Entgeltfortzahlung bei Krankheit. Plane diese Ansprüche von Anfang an ein. Eine Übersicht findest du bei der Minijob-Zentrale zu den Arbeitsrechten.
Brauchst du dauerhaft mehr Unterstützung, kann eine sozialversicherungspflichtige Teilzeitstelle sinnvoll sein. Entscheidend sind die tatsächlichen Aufgaben, Arbeitszeiten und Abläufe.
Du überlegst stattdessen, jemanden auf Rechnung zu beschäftigen? Bei Zweifeln, ob tatsächlich Selbstständigkeit oder eine abhängige Beschäftigung vorliegt, kann die Clearingstelle der Deutschen Rentenversicherung den Status verbindlich klären.
3. Prüfe deine Unfallversicherung und Unternehmensnummer
Für die gesetzliche Unfallversicherung ist bei privaten Unternehmen in der Regel eine Berufsgenossenschaft zuständig. Die Anmeldung des Unternehmens gehört grundsätzlich bereits zur Gründung: Sie muss binnen einer Woche nach Eröffnung erfolgen. Durch eine Gewerbeanmeldung gilt diese Meldepflicht als erfüllt, weil die Daten weitergegeben werden. Auch freiberufliche Unternehmen müssen ihre Zuständigkeit klären. Die DGUV erklärt die Anmeldung im Detail.
Besteht dein Unternehmen schon länger, prüfe deshalb zuerst deine bisherigen Unterlagen. Vielleicht liegt das Schreiben deiner Berufsgenossenschaft längst im Gründungsordner.
Du suchst die 15-stellige Unternehmensnummer. Sie wird von der gesetzlichen Unfallversicherung vergeben und ist für den Antrag auf eine Betriebsnummer erforderlich. Findest du sie nicht, frag beim zuständigen Unfallversicherungsträger nach. Weitere Informationen gibt es bei der DGUV zur Unternehmensnummer.
Falls du selbst noch in der Gründungsphase steckst, findest du die grundlegenden Schritte in unserem Beitrag zum Gewerbe anmelden.
4. Beantrage die Betriebsnummer
Sobald du erstmals eine Mitarbeiterin beschäftigst, brauchst du grundsätzlich eine achtstellige Betriebsnummer der Bundesagentur für Arbeit. Das gilt auch bei einem Minijob. Die Nummer wird für die Meldungen zur Sozialversicherung benötigt. Den Antrag kannst du selbst stellen oder beispielsweise deine Steuerberatung damit beauftragen.
Der Antrag erfolgt online. Halte dafür die Unternehmensnummer, Firmenname und Rechtsform, die Anschrift der Beschäftigungsstätte, Kontaktdaten und Angaben zur Tätigkeit deines Unternehmens bereit. Über den Betriebsnummern-Service der Bundesagentur für Arbeit gelangst du zum Antrag.
Die verschiedenen Nummern lassen sich so auseinanderhalten:
Nummer
Wozu sie gehört
Unternehmensnummer, 15-stellig
Dein Unternehmen bei der gesetzlichen Unfallversicherung
Betriebsnummer, achtstellig
Dein Beschäftigungsbetrieb bei den Sozialversicherungsmeldungen
Versicherungsnummer
Deine Mitarbeiterin in der Sozialversicherung
Steuer-ID
Deine Mitarbeiterin für die steuerliche Zuordnung
5. Vereinbare die Arbeitsbedingungen vor dem Start
Am entspanntesten ist es, wenn ihr die wesentlichen Bedingungen vor dem ersten Arbeitstag vollständig festhaltet. Dazu gehören insbesondere Tätigkeit, Beginn, Arbeitsort, Arbeitszeit, Vergütung, Urlaub sowie gegebenenfalls Probezeit und Kündigungsregelungen.
Für die gesetzlich vorgeschriebenen Nachweise gelten unterschiedliche Fristen: Bestimmte Angaben müssen bereits am ersten Arbeitstag vorliegen, andere innerhalb von sieben Tagen oder einem Monat.
Unter Voraussetzungen ist der Nachweis elektronisch in Textform möglich. Das Dokument muss zugänglich sein sowie gespeichert und ausgedruckt werden können; außerdem muss der Arbeitgeber zur Empfangsbestätigung auffordern. Auf Verlangen ist ein unterschriebener Nachweis in Papierform auszuhändigen. Für bestimmte Branchen bestehen Ausnahmen von der elektronischen Möglichkeit. Maßgeblich ist § 2 des Nachweisgesetzes.
Besonders aufpassen bei einer Befristung: Für sie gelten eigene Formanforderungen. Sie sollte vor Arbeitsbeginn wirksam vereinbart sein. Eine eingescannte Unterschrift genügt dafür nicht; möglich sind insbesondere eigenhändige Unterschriften oder eine qualifizierte elektronische Signatur. Eine gewöhnliche digitale Signatur ist damit nicht automatisch ausreichend. Das zeigt auch eine Entscheidung des Landesarbeitsgerichts Berlin-Brandenburg.
6. Richte die Lohnabrechnung und die Meldungen ein
Klär vor dem Start, wer die laufende Lohnabrechnung übernimmt: deine Steuerberatung, ein Lohnbüro oder du selbst mit einem geeigneten Abrechnungssystem.
Dabei geht es nicht nur um die monatliche Überweisung. Gehalt, Abgaben und Meldungen müssen korrekt berechnet und fristgerecht verarbeitet werden. Das offizielle SV-Meldeportal unterstützt bei Sozialversicherungsmeldungen, berechnet aber selbst keine Löhne.
Für die Sozialversicherung werden unter anderem die Versicherungsnummer und Angaben zur zuständigen Krankenkasse benötigt. Reguläre Beschäftigungen werden über die zuständige Einzugsstelle gemeldet, gewerbliche Minijobs bei der Minijob-Zentrale.
Die reguläre Anmeldung muss mit der ersten folgenden Lohnabrechnung erfolgen, spätestens innerhalb von sechs Wochen nach Beschäftigungsbeginn. Diese Frist steht in § 6 der Datenerfassungs- und -übermittlungsverordnung.
In bestimmten Branchen gilt eine frühere Frist: Dort ist zusätzlich eine Sofortmeldung spätestens bei Arbeitsaufnahme erforderlich. Das betrifft beispielsweise das Baugewerbe, die Gastronomie und die Gebäudereinigung. Sie kann auch für Minijobs erforderlich sein und ersetzt die reguläre Anmeldung nicht. Klär die Branchenzuordnung deshalb vor dem vereinbarten Starttermin. Die Deutsche Rentenversicherung informiert zur Sofortmeldung.
Für den Abruf der elektronischen Lohnsteuerabzugsmerkmale, kurz ELStAM, brauchst du insbesondere Steuer-ID, Geburtsdatum und die Angabe, ob es sich um das Haupt- oder ein weiteres Arbeitsverhältnis handelt. Auch diesen Teil kann deine Steuerberatung übernehmen. Die Voraussetzungen beschreibt ELSTER für Arbeitgeber.
7. Bereite einen guten ersten Arbeitstag vor
Die formalen Aufgaben sind wichtig. Genauso wichtig ist, dass deine Mitarbeiterin am ersten Tag weiß, wo sie anfangen soll.
Bereite Arbeitsplatz und Zugänge vor, lege erste Aufgaben fest und reserviere Zeit für Fragen. Erkläre, welche Entscheidungen sie selbst treffen kann und wann sie sich mit dir abstimmen soll.
Als Arbeitgeberin musst du außerdem Gefährdungen bei der Arbeit beurteilen, passende Schutzmaßnahmen festlegen und die Ergebnisse dokumentieren. Auch bei Büroarbeit gehören beispielsweise Arbeitsplatzgestaltung und Arbeitsorganisation dazu. Die DGUV erklärt die Gefährdungsbeurteilung.
Eine auf die Tätigkeit abgestimmte Sicherheitsunterweisung gehört vor die Aufnahme der Arbeit. Je nach Arbeitsplatz umfasst sie etwa den sicheren Umgang mit Arbeitsmitteln, Verhalten im Brandfall und Erste Hilfe. Praktische Hinweise bietet die DGUV in ihrem Beitrag zur Unterweisung durch Führungskräfte.
Für eure erste Woche hilft ein einfacher Plan: gemeinsam starten, Abläufe erklären, erste Aufgaben begleiten und am Ende der Woche kurz besprechen, was bereits klappt und wo noch Unterstützung fehlt.
Deine Checkliste vor dem Start
Aufgaben, Stundenumfang und finanziellen Spielraum festlegen.
Beschäftigungsart und mögliche Besonderheiten klären.
Zuständige Unfallversicherung und Unternehmensnummer prüfen.
Betriebsnummer beantragen.
Arbeitsbedingungen vollständig vereinbaren; bei Befristung die Form beachten.
Personalangaben erfassen und Lohnabrechnung vorbereiten.
Meldefristen prüfen, insbesondere eine mögliche Sofortmeldung.
Arbeitsplatz, Unterweisung und Einarbeitung organisieren.
Setz dir als ersten Schritt einen Termin für diese Vorbereitung. Mit einem klaren Aufgabenprofil, vollständigen Unterlagen und einer eingerichteten Abrechnung schaffst du gute Voraussetzungen dafür, dass die neue Unterstützung im Alltag tatsächlich ankommt.
Stand: 20. Oktober 2026. Allgemeiner Überblick für Unternehmen in Deutschland.
Interview mit Jenny Xavier von Goldrausch e.V. über Finanzplanung, Finanzierung und wirtschaftliche Selbstständigkeit.
Wer ein Unternehmen gründet oder weiterentwickelt, muss Entscheidungen über Preise, Liquidität und mögliche Finanzierungen treffen. Doch was sagen die eigenen Zahlen wirklich aus – und wann ist der richtige Zeitpunkt, sich damit zu beschäftigen?
Der Berliner Verein Goldrausch e.V. setzt sich seit 1982 für die wirtschaftliche Unabhängigkeit von Frauen ein. Lange gehörten Mikrokredite zu seiner Arbeit. Seit dem Ende des Mikrokreditfonds Deutschland im Juni 2026 vergibt Goldrausch keine neuen Mikrokredite mehr. Stattdessen gibt der Verein seine Erfahrung heute in Workshops, Informationsveranstaltungen und Netzwerkformaten an Gründerinnen und Unternehmerinnen weiter.
Wir haben mit Jenny Xavier, Projektmitarbeiterin bei Goldrausch, darüber gesprochen, welche Finanzfragen Frauen in der Selbstständigkeit beschäftigen und wie der Verein sie dabei unterstützt.
Das Interview
Viele unserer Leserinnen hören vermutlich zum ersten Mal von Goldrausch. Was genau bietet der Verein an, und an wen können sich Frauen wenden?
Goldrausch setzt sich bereits seit 1982 für die wirtschaftliche Unabhängigkeit von Frauen ein. Ein wichtiger Teil unserer Geschichte ist die Mikrofinanzierung: Über viele Jahre haben wir Gründerinnen und Unternehmerinnen begleitet, die für ihre Selbstständigkeit Kapital benötigten und über klassische Finanzierungswege nicht immer passende Angebote fanden.
Von 2010 bis Juni 2026 haben wir Mikrokredite im Rahmen des Mikrokreditfonds Deutschland vergeben. Mit dem Ende des Programms ist unsere Mikrokreditvergabe ausgelaufen – unsere Arbeit rund um Finanzierung geht jedoch weiter. Denn aus unserer langjährigen Praxis wissen wir, dass Frauen beim Zugang zu Finanzierung noch immer auf strukturelle Hürden stoßen und dass Finanzierungsfragen häufig viel früher beginnen als beim eigentlichen Kreditantrag.
Diese Erfahrung bildet heute die Grundlage unserer Angebote zur finanziellen Bildung. Mit Workshops, Informationsveranstaltungen und Netzwerkformaten unterstützen wir Gründerinnen und Unternehmerinnen in Berlin dabei, ihre Zahlen zu verstehen, ihre Finanzierungsmöglichkeiten zu kennen und fundierte finanzielle Entscheidungen zu treffen. Dabei geht es beispielsweise um Finanzplanung, Unternehmenskennzahlen, Finanzierungsmöglichkeiten und den Austausch mit relevanten Akteurinnen und Akteuren aus der Finanzierungspraxis.
Unser Ziel ist es, Gründerinnen nicht erst dann zu unterstützen, wenn Kapital benötigt wird, sondern sie frühzeitig dabei zu stärken, ihre Finanzen zu verstehen und Finanzierung selbstbewusst und auf Augenhöhe anzugehen.
Sie haben viele Jahre Gründerinnen bei Finanzierungen begleitet. Was haben Sie dabei gelernt?
Vor allem, dass der Zugang zu Finanzierung nicht nur davon abhängt, ob eine gute Geschäftsidee vorhanden ist. Gründerinnen müssen ihre Zahlen kennen, ihren Kapitalbedarf nachvollziehbar darstellen und einschätzen können, welche Finanzierung überhaupt zu ihrem Unternehmen passt.
Gleichzeitig erleben Frauen beim Zugang zu Kapital weiterhin strukturelle Hürden. Finanzwissen allein löst diese nicht. Aber es kann Gründerinnen dabei helfen, ihre eigene finanzielle Situation besser einzuschätzen, gute Fragen zu stellen und Finanzierungsgespräche selbstbewusster zu führen.
Genau diese Erfahrung nehmen wir aus unserer Mikrokreditpraxis mit in unsere heutige Arbeit.
Warum setzt Goldrausch jetzt so stark auf finanzielle Bildung?
Weil wir möglichst früh ansetzen möchten. Viele beschäftigen sich erst intensiv mit ihren Zahlen, wenn ein Problem entsteht oder eine Finanzierung benötigt wird.
Dabei sind Fragen wie „Was kostet mein Unternehmen eigentlich?“, „Wie viel Umsatz brauche ich?“, „Welche Rücklagen brauche ich?“ oder „Welche Finanzierung passt zu meinem Vorhaben?“ schon viel früher relevant.
Unser Verständnis von finanzieller Bildung geht deshalb über klassisches Finanzwissen hinaus. Es geht darum, Zahlen auf das eigene Unternehmen übertragen zu können und daraus konkrete Entscheidungen abzuleiten.
Workshops bei Goldrausch e.V.
Welche Themen beschäftigen Gründerinnen und Selbstständige besonders häufig?
Viele schauen zunächst vor allem auf ihren Umsatz oder auf den aktuellen Kontostand. Beides sagt aber noch wenig darüber aus, wie wirtschaftlich stabil ein Unternehmen tatsächlich ist.
Deshalb beschäftigen wir uns beispielsweise mit Finanzplanung, Liquidität, Unternehmenskennzahlen, Finanzierungsmöglichkeiten oder der Frage, wie wirtschaftliche Zahlen gelesen und für Entscheidungen genutzt werden können.
Dazu kommen Themen, die unmittelbar mit Geld zusammenhängen, etwa Preisgestaltung oder Verhandlungsführung. Uns ist wichtig, dass die Inhalte sehr praxisnah sind und direkt auf den eigenen Unternehmensalltag übertragen werden können.
Muss ich bereits einen Businessplan oder einen konkreten Finanzierungsbedarf haben, um die Angebote von Goldrausch zu nutzen?
Nein – im Gegenteil. Gerade bevor ein konkreter Finanzierungsbedarf entsteht, lohnt es sich, die eigenen Zahlen und Finanzierungsmöglichkeiten zu kennen.
Unsere Angebote richten sich sowohl an Frauen in der Gründungsphase als auch an Selbstständige und Unternehmerinnen, die bereits länger am Markt sind. Die Fragestellungen verändern sich im Laufe eines Unternehmens: Am Anfang geht es vielleicht darum, den Kapitalbedarf richtig einzuschätzen. Später eher um Liquidität, Wachstum, Investitionen oder die Frage, ob sich eine bestimmte Finanzierung wirtschaftlich trägt.
Finanzielle Bildung ist für uns deshalb kein Thema nur für den Gründungsmoment, sondern etwas, das Unternehmerinnen über unterschiedliche Phasen hinweg begleitet.
Wie sehen die neuen Angebote von Goldrausch konkret aus?
Wir arbeiten mit unterschiedlichen Formaten. In Workshops können sich Teilnehmerinnen intensiv mit konkreten Themen wie Finanzplanung, Kennzahlen oder Finanzierung beschäftigen.
Daneben gibt es Informationsformate, in denen wir beispielsweise einen Überblick über verschiedene Finanzierungsmöglichkeiten geben. Außerdem möchten wir gezielt Räume für Austausch und Vernetzung schaffen – auch mit Akteurinnen und Akteuren aus Banken, Förderinstitutionen und anderen Bereichen der Unternehmensfinanzierung.
Uns geht es dabei nicht darum, möglichst viele einzelne Informationen zu vermitteln. Die Teilnehmerinnen sollen anschließend besser einschätzen können: Wo stehe ich mit meinem Unternehmen, welche Möglichkeiten habe ich und was ist mein nächster sinnvoller Schritt?
Welche Rolle spielt dabei der Austausch mit Banken und anderen Finanzierungspartnern?
Eine wichtige. Denn Finanzierungswissen ist nur ein Teil der Gleichung. Gründerinnen brauchen auch Zugang zu den richtigen Ansprechpartnerinnen und Ansprechpartnern und müssen wissen, wie Finanzierungsprozesse funktionieren.
Deshalb möchten wir beide Seiten stärker zusammenbringen. Gründerinnen sollen die Möglichkeit bekommen, Fragen zu stellen und Finanzierungspartner kennenzulernen – möglichst bevor ein konkreter Kreditantrag gestellt werden muss.
Gleichzeitig ist es auch für Banken und Förderinstitutionen wertvoll, besser zu verstehen, welche Fragen und Hürden Gründerinnen und kleine Unternehmen in der Praxis beschäftigen.
Was möchten Sie mit der neuen Ausrichtung langfristig erreichen?
Unser Ziel ist, dass Gründerinnen und Unternehmerinnen ihre finanziellen Entscheidungen nicht aus Unsicherheit heraus treffen müssen.
Sie sollen verstehen, was ihre Zahlen bedeuten, ihre Finanzierungsmöglichkeiten kennen und Gespräche über Geld und Finanzierung auf Augenhöhe führen können.
Wenn eine Unternehmerin nach einem unserer Angebote sagen kann: „Ich verstehe meine finanzielle Situation besser, weiß welche Optionen ich habe und kann eine fundierte Entscheidung treffen“, dann haben wir schon sehr viel erreicht.
Der Auftrag ist erledigt, die Rechnung längst verschickt und das Zahlungsziel vorbei. Auf dem Konto ist trotzdem nichts angekommen. Jetzt beginnt bei vielen Selbstständigen das unangenehme Abwägen: Noch freundlich nachfragen? Schon mahnen? Darf ich Zinsen berechnen? Und was hat es mit dieser 40-Euro-Pauschale auf sich?
Die gute Nachricht: Du brauchst weder drei Mahnungen noch ein besonders scharfes Schreiben, um eine offene Rechnung ernsthaft zu verfolgen. Entscheidend ist, dass du Fälligkeit, Verzug und den nächsten Schritt sauber auseinanderhältst.
Das Wichtigste vorab
Eine Rechnung kann fällig sein, ohne dass die Kundin bereits im Verzug ist. Die 40-Euro-Pauschale gibt es nur bei Entgeltforderungen gegen Nicht-Verbraucher, also typischerweise im Geschäftskundenbereich. Sie setzt außerdem voraus, dass tatsächlich Verzug eingetreten ist.
Rechnung fällig oder Kundin im Verzug: Wo liegt der Unterschied?
Fälligkeit bedeutet: Du kannst die Zahlung verlangen. Verzug bedeutet: Die Kundin zahlt trotz bestehender und fälliger Forderung nicht rechtzeitig und muss grundsätzlich auch für bestimmte Folgen der Verspätung einstehen.
Nach § 286 BGB tritt Verzug häufig durch eine Mahnung ein, die nach der Fälligkeit zugeht. Es gibt aber Fälle, in denen keine Mahnung nötig ist. Das gilt beispielsweise, wenn für die Zahlung ein konkreter Kalendertag verbindlich bestimmt wurde oder sich der Zahlungstermin nach einem Ereignis eindeutig berechnen lässt. Auch 30 Tage nach Fälligkeit und Zugang der Rechnung kann Verzug eintreten. Gegenüber Verbraucherinnen gilt diese 30-Tage-Regel allerdings nur, wenn du in der Rechnung ausdrücklich auf diese Folge hingewiesen hast.
Situation
Was das praktisch bedeutet
Rechnung ist fällig
Du darfst die Zahlung verlangen. Verzug ist damit nicht in jedem Fall automatisch eingetreten.
Mahnung nach Fälligkeit
Zahlt die Kundin darauf nicht, kann sie durch die Mahnung in Verzug kommen.
Termin kalendermäßig bestimmt
Eine Mahnung kann entbehrlich sein, wenn die Voraussetzungen des § 286 BGB erfüllt sind.
30 Tage nach Fälligkeit und Rechnungszugang
Spätestens dann kann Verzug eintreten. Bei Verbraucherinnen nur mit besonderem Hinweis in der Rechnung.
Für den Alltag heißt das: Verlasse dich nicht vorschnell auf ein Datum in deiner Rechnung. Eine kurze schriftliche Mahnung nach Fälligkeit schafft einen klaren Nachweis und lässt der Kundin gleichzeitig die Chance, ein schlichtes Versehen zu korrigieren.
Musst du wirklich drei Mahnungen schreiben?
Nein. Das Gesetz verlangt keine feste Abfolge aus erster, zweiter und dritter Mahnung. In vielen Fällen genügt eine eindeutige Mahnung nach Eintritt der Fälligkeit. Drei Schreiben sind eher eine kaufmännische Gewohnheit als eine gesetzliche Pflicht.
Trotzdem kann ein zweistufiges Vorgehen sinnvoll sein, wenn dir die Geschäftsbeziehung wichtig ist:
Freundliche Zahlungserinnerung: Kurz prüfen lassen, ob die Rechnung angekommen ist oder intern hängen geblieben ist.
Klare Mahnung: Rechnungsnummer, offener Betrag und ein konkretes neues Zahlungsdatum nennen. Das Schreiben sollte keinen Zweifel daran lassen, dass du die Zahlung jetzt verlangst.
Du musst dein zweites Schreiben nicht mit „1. Mahnung“ überschreiben. Entscheidend ist der Inhalt, nicht die Überschrift.
So gehst du in fünf Schritten vor
1. Prüfe Rechnung, Fälligkeit und Zugang
Kontrolliere zuerst, ob Rechnungsempfänger, Leistungsbeschreibung, Betrag, Rechnungsnummer und Bankverbindung stimmen. Prüfe außerdem, welches Zahlungsziel vereinbart wurde und ob du den Zugang der Rechnung nachvollziehen kannst. Ein Tippfehler in der E-Mail-Adresse oder eine geänderte Buchhaltungsadresse kommt häufiger vor, als man denkt.
2. Erinnere freundlich, aber konkret
Ist es die erste Verspätung und die Zusammenarbeit bisher gut gelaufen, reicht häufig eine sachliche Nachricht. Hänge die Rechnung noch einmal an und bitte um Zahlung bis zu einem konkreten Datum. Formulierungen wie „bei Gelegenheit“ oder „möglichst bald“ machen den nächsten Schritt unnötig unklar.
3. Mahne schriftlich und setze eine klare Frist
Bleibt die Erinnerung ohne Ergebnis, sende eine eindeutige Mahnung. E-Mail ist im Geschäftsalltag oft praktikabel. Bei einem hohen Betrag oder einer bereits angespannten Situation kann zusätzlich eine nachweisbare Zustellung sinnvoll sein. Dokumentiere, was du wann verschickt hast und welche Antworten kamen.
4. Prüfe Verzugszinsen und 40-Euro-Pauschale
Ist Verzug eingetreten, kannst du bei Geldforderungen Verzugszinsen verlangen. Die Höhe hängt davon ab, ob an dem Geschäft eine Verbraucherin beteiligt ist. Die 40-Euro-Pauschale kommt nur infrage, wenn die zahlungspflichtige Seite kein Verbraucher ist.
5. Entscheide über Mahnverfahren oder Beratung
Reagiert die Kundin weiterhin nicht, kannst du einen gerichtlichen Mahnbescheid beantragen. Der offizielle Online-Mahnantrag der deutschen Mahngerichte führt durch die erforderlichen Angaben. Je nach Übermittlungsweg wird der Antrag elektronisch versandt oder ausgedruckt, unterschrieben und per Post eingereicht.
Bestreitet die Kundin dagegen die Leistung, den Preis oder den Vertrag, geht es nicht mehr nur um eine vergessene Zahlung. Dann kann eine anwaltliche Einschätzung sinnvoller sein als immer neue Mahnungen.
§ 288 Absatz 5 BGB gibt Gläubigern einer Entgeltforderung bei Verzug einen Anspruch auf eine Pauschale von 40 Euro, wenn der Schuldner kein Verbraucher ist. Typischer Anwendungsfall: Du hast für ein Unternehmen gearbeitet, deine Vergütung ist fällig und das Unternehmen befindet sich im Zahlungsverzug.
Die Pauschale gilt dagegen nicht, wenn du etwas an eine Privatkundin für deren privaten Bedarf verkauft oder geleistet hast und sie als Verbraucherin handelt. Auch im Geschäftskundenfall darfst du die 40 Euro nicht einfach direkt nach Ablauf des Zahlungsziels aufschlagen, wenn noch gar kein Verzug eingetreten ist.
Geschäftskundin oder Unternehmen im Verzug: 40-Euro-Pauschale kann beansprucht werden.
Privatkundin als Verbraucherin: keine 40-Euro-Pauschale.
Rechnung nur fällig, aber noch kein Verzug: Pauschale noch nicht fällig.
Beauftragst du später einen Rechtsbeistand und verlangst Kosten der Rechtsverfolgung als Schaden, wird die Pauschale darauf angerechnet, soweit diese Kosten betroffen sind. Sie kommt dann nicht einfach zusätzlich obendrauf.
Wie hoch sind die Verzugszinsen 2026?
Der Verzugszinssatz richtet sich nach dem Basiszinssatz der Deutschen Bundesbank. Seit dem 1. Juli 2026 liegt dieser bei 1,52 Prozent. Daraus ergeben sich aktuell:
6,52 Prozent pro Jahr, wenn an dem Geschäft eine Verbraucherin beteiligt ist: Basiszinssatz plus fünf Prozentpunkte.
10,52 Prozent pro Jahr bei Entgeltforderungen zwischen Unternehmen: Basiszinssatz plus neun Prozentpunkte.
2.000 Euro × 10,52 % × 30 ÷ 365 = 17,29 Euro Verzugszinsen.
Wenn die Voraussetzungen erfüllt sind, können zusätzlich 40 Euro Pauschale verlangt werden. Zusammen wären das in diesem Beispiel 57,29 Euro neben der offenen Hauptforderung.
Mahnungsvorlage für eine offene Rechnung
Halte deine Mahnung kurz. Du musst weder drohen noch deinen Ärger erklären. Wichtig sind die eindeutige Forderung, die Zuordnung zur Rechnung und ein konkretes Datum.
Betreff: Offene Rechnung [Rechnungsnummer] vom [Datum]
Hallo [Name],
die Rechnung [Rechnungsnummer] über [Betrag] Euro war am [Fälligkeitsdatum] zur Zahlung fällig. Einen Zahlungseingang konnte ich bisher nicht feststellen.
Bitte überweise den offenen Betrag bis spätestens [konkretes Datum] auf das in der Rechnung angegebene Konto. Die Rechnung findest du zur Sicherheit noch einmal im Anhang.
Solltest du den Betrag inzwischen überwiesen haben, betrachte diese Nachricht bitte als gegenstandslos. Falls es Rückfragen zur Rechnung oder Leistung gibt, melde dich bitte kurzfristig bei mir.
Viele Grüße [Name]
Wenn Verzug bereits sicher eingetreten ist und du die zusätzlichen Ansprüche geltend machen möchtest, kannst du Verzugszinsen und bei einer Nicht-Verbraucherin die 40-Euro-Pauschale gesondert und nachvollziehbar aufführen. Bist du dir über den Status der Kundin oder den Verzugsbeginn nicht sicher, lass die Einordnung prüfen, bevor du zusätzliche Beträge verlangst.
Was du für die nächste Rechnung verbessern kannst
Eine Mahnung lässt sich nicht immer vermeiden. Du kannst aber dafür sorgen, dass im Ernstfall weniger Fragen offenbleiben:
Vereinbare Leistung, Honorar, Zahlungsplan und Fälligkeit schriftlich.
Nutze bei längeren Projekten Abschlagszahlungen oder Meilensteine.
Schreibe auf die Rechnung ein konkretes Zahlungsziel statt nur „zahlbar zeitnah“.
Halte die korrekte Rechnungsadresse und den Buchhaltungskontakt fest.
Dokumentiere Abnahme, Änderungswünsche und Leistungsübergabe.
Prüfe offene Posten jede Woche an einem festen Termin.
Auch dein Angebot darf diese Punkte bereits klären. Der AJOURE´-Angebotsbaukasten für Selbstständige hilft dir, Leistungsumfang, Preis und nächste Schritte strukturiert festzuhalten. Wenn du gerade erst als Selbstständige startest, findest du außerdem im Guide Freelancerin werden die wichtigsten Grundlagen für einen sauberen Start.
Fazit: Freundlich bleiben, aber den Vorgang führen
Eine unbezahlte Rechnung ist kein persönliches Versagen und eine Mahnung kein Angriff. Professionell ist, den Vorgang ruhig zu prüfen, eine klare Frist zu setzen und den nächsten Schritt nicht wochenlang aufzuschieben.
Unterscheide dabei sauber zwischen Fälligkeit und Verzug. Verzugszinsen und die 40-Euro-Pauschale sind keine allgemeinen Mahngebühren, sondern an gesetzliche Voraussetzungen gebunden. Wenn die Forderung bestritten wird, der Betrag hoch ist oder der Fall vom üblichen Ablauf abweicht, hol dir rechtlichen Rat.
Mehr Unterstützung für dein Business
Im AJOURE´ Business Hub findest du weitere praktische Guides und Tools zu Preisen, Kundinnen, Verträgen und Selbstständigkeit.
Stand: 6. Oktober 2026. Dieser Beitrag bietet eine allgemeine redaktionelle Orientierung und ersetzt keine Rechtsberatung. Ob und wann Verzug eingetreten ist und welche Ansprüche bestehen, hängt vom konkreten Vertrag und Einzelfall ab.
Freeletics ist ein Trainingsprogramm für körperliche Fitness und Ausdauer, das du über die gleichnamige App abrufen kannst. Das ausschließlich digitale Programm kommt ohne Sportgeräte...
Jugendlichkeit und Schönheit sind schon immer schwer erreichbare Ideale gewesen. Da scheint das Altern oft wie ein unvermeidlicher Feind. Sich jung zu fühlen und...
Eines der beliebtesten neuen Formate der deutschen Fernsehlandschaft lässt mittlerweile Millionen Sportbegeisterte regelmäßig vor den Bildschirmen mitfiebern. Die Rede ist von „Ninja Warrior Germany“....
Ein gut geführtes Bullet Journal ist dein zuverlässiger Freund in Papierform. Es kennt deine Wünsche und Bedürfnisse und hilft dir den Alltag nicht nur...
Das Konzept des Intervallfastens ist heutzutage in aller Munde. Dabei müssen weder bestimmte Lebensmittel kategorisch ausgeschlossen noch akribisch Kalorien gezählt werden. Wichtig beim Intervallfasten...
Refurbished: Clever, günstig, mit gutem Gewissen und mit Garantie
Der wohl überzeugendste Grund, um sich für ein Refurbished-Gerät anstelle eines Neugeräts zu entscheiden, wird wohl...
Wir verwenden notwendige Cookies sowie mit deiner Einwilligung Analyse- und Marketing-Technologien von Google, Pinterest und Meta. Du kannst zustimmen oder ablehnen und deine Auswahl jederzeit ändern.