Start Blog

Mutterschutz für Selbstständige: So sicherst du Einkommen und Business ab

Schwangere Selbstständige plant im Homeoffice ihre berufliche und finanzielle Auszeit
AJOURE´ / KI-generiertes Symbolbild

Als Angestellte beginnt der Mutterschutz normalerweise sechs Wochen vor der Geburt und endet acht Wochen danach. Als Selbstständige kannst du dich an diesen Zeitraum orientieren. Einen Arbeitgeber, der dich freistellt, deinen Arbeitsplatz schützt oder dein Einkommen ergänzt, gibt es aber nicht.

Das bedeutet nicht, dass du ohne jede Unterstützung dastehst. Entscheidend ist, wie du krankenversichert bist und welchen Krankengeld- oder Krankentagegeldschutz du rechtzeitig vereinbart hast. Genau diese Details werden häufig erst geprüft, wenn die Schwangerschaft schon da ist.

Dieser Guide zeigt dir, welche Absicherung grundsätzlich möglich ist, welche Fragen du deiner Versicherung stellen solltest und wie du dein Business so vorbereitest, dass nicht jede Rechnung an dir persönlich hängen bleibt.

Kurz gesagt

Für Selbstständige gilt das Mutterschutzgesetz grundsätzlich nicht. Ein Einkommensersatz während der Zeit rund um die Geburt entsteht nicht automatisch, sondern hängt vor allem von deiner Krankenversicherung und dem vereinbarten Krankengeld- oder Krankentagegeldanspruch ab.

Gilt das Mutterschutzgesetz für Selbstständige?

Grundsätzlich nein. Das Mutterschutzgesetz setzt ein Beschäftigungsverhältnis und damit einen Arbeitgeber voraus. Als Selbstständige entscheidest du selbst, ob, wann und wie viel du vor und nach der Geburt arbeitest.

Damit fehlen dir aber auch Schutzmechanismen, die Angestellte automatisch haben:

  • keine gesetzlich vorgeschriebene Freistellung vor und nach der Geburt
  • kein Arbeitgeberzuschuss zum Mutterschaftsgeld
  • kein arbeitsrechtlicher Kündigungsschutz für dein eigenes Unternehmen
  • kein Mutterschutzlohn bei einem Beschäftigungsverbot
  • keine automatische Vertretung für Kundinnen, Projekte und laufende Verpflichtungen

Du darfst weiterarbeiten. Ob das gesundheitlich, finanziell und organisatorisch sinnvoll ist, ist eine andere Frage. Die medizinische Einschätzung gehört zu deiner Ärztin oder deinem Arzt; die finanzielle Planung solltest du möglichst früh selbst aufsetzen.

Welche Leistung bekommst du als Selbstständige?

Die Antwort hängt zuerst von deiner Krankenversicherung ab. Diese Übersicht zeigt die Grundlogik:

Deine Absicherung Mögliche Leistung Jetzt prüfen
Freiwillige GKV mit Krankengeldanspruch Mutterschaftsgeld in Höhe des Krankengeldes während der entsprechenden Schutzfristen Beginn, Berechnung, Einkommensnachweise und Auswirkung weiterer Arbeit
Freiwillige GKV ohne Krankengeldanspruch Für die reine Selbstständigkeit grundsätzlich kein Mutterschaftsgeld aus der GKV Wahlerklärung oder Wahltarif frühzeitig mit der Kasse besprechen
Familienversichert und ausschließlich selbstständig Kein Mutterschaftsgeld der gesetzlichen Krankenkasse Versicherungsstatus und mögliche zusätzliche Beschäftigung individuell klären
PKV mit passender Krankentagegeldversicherung Vertraglich vereinbartes Krankentagegeld kann während der entsprechenden Schutzfristen greifen Tarif, Höhe, Wartezeit, Karenzzeit und Regeln bei weiterer Arbeit
PKV ohne Krankentagegeld Kein automatischer Einkommensersatz aus der privaten Krankenversicherung Eigenen Puffer und andere vertragliche Absicherung prüfen

Wenn du zusätzlich angestellt bist, gelten für dieses Beschäftigungsverhältnis eigene Regeln. Dann können Mutterschaftsgeld und Arbeitgeberzuschuss relevant sein, während deine selbstständige Tätigkeit separat betrachtet wird. Lass dir diese Mischsituation von Krankenkasse und Elterngeldstelle schriftlich einordnen.

Freiwillig gesetzlich versichert: Krankengeld ist der entscheidende Baustein

Als freiwillig gesetzlich versicherte Selbstständige hast du nicht automatisch einen Anspruch auf Krankengeld. Häufig zahlst du zunächst den ermäßigten Beitragssatz ohne Krankengeldanspruch.

Du kannst dich über eine Wahlerklärung für den allgemeinen Beitragssatz und damit für gesetzliches Krankengeld entscheiden. Für normale Arbeitsunfähigkeit beginnt dieses Krankengeld grundsätzlich ab dem 43. Tag. Für den Zeitraum, der den gesetzlichen Mutterschutzfristen entspricht, kann bei bestehendem Anspruch Mutterschaftsgeld in Höhe des Krankengeldes gezahlt werden. Das beginnt grundsätzlich sechs Wochen vor dem errechneten Geburtstermin und endet regulär acht Wochen nach der Geburt.

Wichtig: Die Höhe richtet sich nach deinem beitragspflichtigen Arbeitseinkommen. Wenn du nur einen geringen Gewinn gemeldet hast, kann auch die Leistung niedrig ausfallen. Ein hoher Umsatz allein ist nicht die Berechnungsgrundlage.

Zusätzlich bieten Krankenkassen Wahltarife an, die bei Arbeitsunfähigkeit früher zahlen können. Bedingungen, Prämien und Bindungsfristen unterscheiden sich. Kläre deshalb nicht nur, ob Krankengeld enthalten ist, sondern auch:

  • Seit wann besteht dein Anspruch?
  • Welches Einkommen wird für die Berechnung angesetzt?
  • Welche Unterlagen braucht die Krankenkasse?
  • Was passiert, wenn du teilweise weiterarbeitest?
  • Welche Bindungsfrist hat dein Tarif?

Nicht erst beim positiven Test prüfen

Versicherungsschutz lässt sich nicht beliebig rückwirkend einschalten.

Tarife können Wartezeiten, Gesundheitsfragen oder Bindungsfristen haben. Wenn Kinderwunsch grundsätzlich ein Thema ist, gehört der Krankengeld- beziehungsweise Krankentagegeldschutz in deinen jährlichen Versicherungscheck.

Privat versichert: Auf den Krankentagegeldvertrag kommt es an

Privat versicherte Selbstständige erhalten kein Mutterschaftsgeld der gesetzlichen Krankenkasse. Eine private Krankentagegeldversicherung kann jedoch für den Zeitraum zahlen, der den gesetzlichen Mutterschutzfristen entspricht, wenn du in dieser Zeit nicht oder nur eingeschränkt arbeitest.

Wie viel du erhältst, steht nicht allgemein im Gesetz, sondern in deinem Vertrag. Prüfe deshalb:

  • Wie hoch ist das vereinbarte Krankentagegeld?
  • Gilt es ausdrücklich während der Zeit rund um die Geburt?
  • Welche Warte- oder Karenzzeiten gelten?
  • Wie wird teilweise Weiterarbeit behandelt?
  • Welche Nachweise verlangt der Versicherer?
  • Wie wird Elterngeld auf die Leistung angerechnet?

Das Familienportal weist darauf hin, dass Elterngeld während dieses Zeitraums auf privates Krankentagegeld angerechnet werden kann. Plane beide Leistungen deshalb nicht einfach vollständig nebeneinander ein.

Was passiert, wenn du weiterarbeitest?

Als Selbstständige darfst du grundsätzlich selbst entscheiden, ob du vor oder nach der Geburt Aufträge annimmst. Für deine Versicherungsleistung ist diese Entscheidung aber nicht neutral.

Nach Angaben des Familienportals ruht Mutterschaftsgeld, wenn du in vollem Umfang weiterarbeitest. Bei anteiliger Arbeit kann Einkommen angerechnet werden. Auch private Krankentagegeldverträge knüpfen die Leistung typischerweise daran, dass du nicht oder nur eingeschränkt arbeitest.

„Ich beantworte nur ein paar E-Mails“ klingt im Alltag harmlos, kann bei einer Leistungsprüfung aber relevant sein. Lass dir deshalb vorab schriftlich bestätigen, welche Tätigkeiten zulässig sind und wie Einnahmen behandelt werden.

Der finanzielle Mutterschutz besteht aus mehr als einer Versicherungsleistung

Selbst ein guter Krankengeld- oder Krankentagegeldschutz ersetzt nicht automatisch deinen normalen Unternehmensgewinn. Außerdem laufen betriebliche Kosten weiter. Plane deshalb in drei Ebenen:

1. Dein privater Mindestbedarf

Welche Summe brauchst du monatlich für Wohnen, Lebensmittel, Versicherungen, Mobilität und bestehende Verpflichtungen? Rechne mit einem realistischen Mindestbedarf statt mit deinem normalen Wunschbudget.

2. Deine betrieblichen Fixkosten

Software, Büro, Leasing, Buchhaltung, Versicherungen und Mitarbeitende verschwinden nicht automatisch, wenn du weniger arbeitest. Prüfe, was pausiert, gekündigt oder delegiert werden kann.

3. Die Lücke nach allen Leistungen

Ziehe erwartetes Mutterschaftsgeld, Krankentagegeld und andere sichere Einnahmen vom Gesamtbedarf ab. Die verbleibende Summe ist dein benötigter Puffer.

Deine einfache Rechnung

Privater Mindestbedarf + betriebliche Fixkosten

– sichere Versicherungsleistungen

= monatliche Versorgungslücke

Für diese Rechnung kannst du auch den AJOURE´ Netto-Ziel-Rechner für Selbstständige nutzen. Er hilft dir, private Kosten, Business-Ausgaben und Rücklagen getrennt zu betrachten.

So bereitest du dein Business auf die Pause vor

Finanzielle Absicherung ist nur die eine Hälfte. Die andere ist ein Unternehmen, das für einige Wochen nicht bei jeder Kleinigkeit deine persönliche Entscheidung braucht.

  1. Teile deine Aufgaben in drei Gruppen: muss laufen, kann delegiert werden, kann pausieren.
  2. Dokumentiere wiederkehrende Abläufe: Rechnungen, Kundensupport, Bestellungen, Freigaben und wichtige Zugänge.
  3. Bestimme eine Vertretung: Wer darf in welchem Rahmen entscheiden und auf welche Systeme zugreifen?
  4. Plane Zahlungseingänge: Stelle Abschlagsrechnungen rechtzeitig, automatisiere wiederkehrende Rechnungen und kläre offene Forderungen.
  5. Kommuniziere Grenzen: Informiere Kundinnen nicht über jedes private Detail, aber klar über Erreichbarkeit, Vertretung und Projektzeiten.
  6. Baue einen Notfallplan: Was passiert, wenn du früher als geplant ausfällst oder länger nicht arbeiten kannst?

Ein sinnvoller Übergabeordner enthält nicht dein gesamtes Unternehmenswissen. Er enthält genau das, was eine andere Person braucht, um die wichtigsten Verpflichtungen zuverlässig weiterzuführen.

Deine Checkliste: Diese Fragen solltest du jetzt stellen

  • Bin ich freiwillig gesetzlich, familienversichert oder privat versichert?
  • Habe ich einen ausdrücklichen Krankengeld- oder Krankentagegeldanspruch?
  • Seit wann gilt er und welche Bindungs- oder Wartezeiten bestehen?
  • Wie hoch wäre die tägliche Leistung auf Basis meines aktuellen Einkommens?
  • Welche Unterlagen muss ich wann einreichen?
  • Darf ich teilweise weiterarbeiten und wie wird Einkommen angerechnet?
  • Wie wirken Mutterschaftsleistung und Elterngeld zusammen?
  • Wie hoch sind meine privaten und betrieblichen Fixkosten während der Pause?
  • Wer übernimmt Kundinnen, Rechnungen und dringende Entscheidungen?

Häufige Fragen zum Mutterschutz für Selbstständige

Bekomme ich als Selbstständige automatisch Mutterschaftsgeld?

Nein. Bei freiwilliger gesetzlicher Versicherung brauchst du grundsätzlich einen Krankengeldanspruch. In der PKV kommt es auf eine passende Krankentagegeldversicherung an.

Muss ich sechs Wochen vor und acht Wochen nach der Geburt aufhören zu arbeiten?

Als Selbstständige unterliegst du grundsätzlich nicht den arbeitsrechtlichen Beschäftigungsverboten des Mutterschutzgesetzes. Du entscheidest selbst. Weiterarbeit kann aber deine Versicherungsleistung beeinflussen.

Wie hoch ist das Mutterschaftsgeld in der GKV?

Bei Selbstständigen mit entsprechendem Anspruch wird Mutterschaftsgeld in Höhe des Krankengeldes gezahlt. Die Höhe richtet sich nach dem beitragspflichtigen Arbeitseinkommen und ist begrenzt. Lass dir von deiner Krankenkasse eine individuelle Berechnung geben.

Bekomme ich als privat Versicherte 210 Euro vom Bundesamt für Soziale Sicherung?

Die einmalige Leistung von bis zu 210 Euro betrifft vor allem Frauen, die in einem Beschäftigungsverhältnis stehen und nicht selbst Mitglied einer gesetzlichen Krankenkasse sind. Für eine ausschließlich selbstständige Tätigkeit solltest du daraus keinen automatischen Anspruch ableiten.

Kann ich Mutterschaftsgeld und Elterngeld gleichzeitig bekommen?

Mutterschaftsleistungen für dasselbe Kind werden grundsätzlich auf das Elterngeld der Mutter angerechnet; die entsprechenden Monate gelten als Basiselterngeldmonate. Bei privatem Krankentagegeld gelten eigene Anrechnungsregeln. Prüfe deine zeitliche Planung mit der Elterngeldstelle.

Fazit: Deine Pause braucht einen Vertrag und einen Plan

Selbstständige können den Zeitraum rund um eine Geburt absichern. Automatisch passiert das jedoch nicht. Du brauchst einen passenden Versicherungsbaustein, eine realistische Rechnung und ein Business, das nicht vollständig an deiner täglichen Anwesenheit hängt.

Der wichtigste erste Schritt ist deshalb erstaunlich nüchtern: Nimm deine Versicherungsunterlagen zur Hand und frage schriftlich nach deinem konkreten Anspruch. Erst wenn du die Zahl kennst, kannst du entscheiden, wie groß dein Puffer sein muss und wie lange du wirklich pausieren möchtest.

Passend dazu

Passt deine Krankenversicherung noch zu deinem Leben?

Unser Überblick zeigt dir, welche Unterschiede zwischen GKV und PKV für Selbstständige bei Einkommen, Familie und Ausfall wirklich wichtig sind.

Krankenversicherung prüfen

Quellen und weiterführende Informationen

Stand: 23. September 2026. Versicherungsbedingungen und persönliche Ansprüche unterscheiden sich. Dieser Beitrag bietet eine redaktionelle Orientierung und ersetzt keine individuelle Versicherungs-, Rechts-, Steuer- oder Elterngeldberatung.
Greenwashing-Regeln 2026: Was du ab 27. September nicht mehr einfach behaupten darfst

Selbstständige prüft Produktverpackungen und Umweltaussagen für ihr Unternehmen
AJOURE´ / KI-generiertes Symbolbild

Auf deiner Website steht „nachhaltig“. In einem Instagram-Post nennst du dein Angebot „klimafreundlich“. Auf der Verpackung prangt ein selbst gestaltetes grünes Siegel. Vielleicht kannst du jeden dieser Begriffe irgendwie erklären. Ab dem 27. September 2026 reicht ein gutes Gefühl dafür aber noch weniger als bisher.

Dann gelten neue Regeln gegen Greenwashing. Allgemeine Umweltaussagen, nicht überprüfbare Nachhaltigkeitssiegel und bestimmte Klimaneutralitätsversprechen werden deutlich strenger behandelt. Das betrifft nicht nur große Konzerne. Auch ein kleiner Onlineshop, eine Kosmetikmarke, eine Beraterin oder eine Creatorin kann geschäftlich gegenüber Verbraucherinnen werben.

Die gute Nachricht: Du musst Nachhaltigkeit nicht aus deiner Kommunikation streichen. Du solltest nur präzise sagen, was genau besser ist, worauf sich die Aussage bezieht und wie du sie belegen kannst.

Kurz gesagt

Prüfe bis zum 27. September alle pauschalen Umweltbegriffe, eigenen Siegel und produktbezogenen Klimaversprechen. Ersetze allgemeine Aussagen durch konkrete, nachweisbare und klar begrenzte Informationen.

Was ändert sich am 27. September 2026?

Deutschland setzt damit europäische Vorgaben zum besseren Schutz vor unlauteren Umweltversprechen um. Die Änderungen landen im Gesetz gegen den unlauteren Wettbewerb. Sie betreffen geschäftliche Aussagen gegenüber Verbraucherinnen und Verbrauchern, also beispielsweise Produktseiten, Verpackungen, Anzeigen, Social-Media-Posts, Newsletter oder Verkaufsbroschüren.

Vier Punkte sind für kleine Unternehmen besonders wichtig:

  1. Allgemeine Umweltaussagen werden riskanter. Begriffe wie „umweltfreundlich“, „grün“, „ökologisch“ oder „klimafreundlich“ dürfen nicht einfach als pauschales Qualitätsversprechen stehen bleiben.
  2. Eigene Nachhaltigkeitssiegel sind nicht mehr frei gestaltbar. Ein Nachhaltigkeitssiegel muss auf einem Zertifizierungssystem beruhen oder von einer staatlichen Stelle festgesetzt sein.
  3. Der Umfang einer Aussage muss stimmen. Ist nur die Verpackung verbessert, darf nicht das gesamte Produkt oder Unternehmen als nachhaltig dargestellt werden.
  4. Produktbezogene Klimaversprechen allein durch Kompensation sind unzulässig. Ein Produkt als „klimaneutral“ zu bewerben, nur weil außerhalb seiner Wertschöpfungskette Zertifikate gekauft oder Emissionen kompensiert wurden, ist künftig nicht mehr erlaubt.

Wichtig

Ein Link im Kleingedruckten heilt keine unklare Hauptaussage automatisch.

Wenn du vorne groß „nachhaltig“ schreibst, sollte die Aussage nicht erst nach mehreren Klicks relativiert werden. Die konkrete Einordnung gehört klar und gut sichtbar an die Aussage.

Welche Begriffe solltest du jetzt prüfen?

Die neuen Regeln nennen nicht nur ein einzelnes verbotenes Wort. Entscheidend ist, welchen Eindruck deine gesamte Kommunikation erzeugt. Besonders prüfbedürftig sind pauschale Aussagen wie:

  • nachhaltig
  • umweltfreundlich oder umweltschonend
  • grün oder ökologisch
  • klimafreundlich, CO₂-freundlich oder klimaneutral
  • biologisch abbaubar oder biobasiert
  • gut für die Umwelt
  • ressourcenschonend

Das bedeutet nicht, dass jede Verwendung eines solchen Begriffs automatisch verboten ist. Eine allgemeine Umweltaussage benötigt aber eine anerkannte hervorragende Umweltleistung, die zur konkreten Aussage passt. Für kleine Unternehmen ist deshalb meist die sicherere und verständlichere Lösung: nicht allgemein loben, sondern konkret beschreiben.

So wird aus einem riskanten Claim eine konkrete Aussage

Zu allgemein oder riskant Besser: konkret und begrenzt Dafür brauchst du
„Nachhaltige Verpackung“ „Die Faltschachtel besteht zu 80 Prozent aus Recyclingpapier.“ Nachweis des Verpackungslieferanten und klare Bezugsgröße
„Unser Shop ist klimaneutral“ „Seit Januar versenden wir Standardpakete innerhalb Deutschlands ohne Luftfracht.“ Dokumentierter Prozess und korrekter Geltungsbereich
„Umweltfreundliche Kosmetik“ „Die Nachfüllpackung enthält 60 Prozent weniger Kunststoff als unser 250-ml-Spender.“ Vergleichsgrundlage und belastbare Mengenangaben
Eigenes Blatt-Siegel „Eco Choice“ Sachlicher Hinweis auf eine tatsächlich bestehende, überprüfbare Produkteigenschaft Kein siegelartiger Eindruck ohne zulässiges System

Diese Beispiele sind keine juristischen Freigaben für einen konkreten Claim. Sie zeigen die Richtung: Messbare Eigenschaft statt Imagewort, Teilbereich statt Gesamtversprechen, Beleg statt Stimmung.

Auch Dienstleistungen und Personenmarken sind betroffen

Greenwashing wird häufig mit Produktverpackungen verbunden. Die neuen Regeln erfassen aber auch Dienstleistungen. Eine Coachin, Agentur oder Designerin sollte deshalb Aussagen wie „nachhaltige Beratung“, „grünes Webdesign“ oder „klimaneutrales Coaching“ genauso prüfen.

Bei Dienstleistungen kannst du oft besser über deine konkreten Prozesse sprechen:

  • Welche Reisen vermeidest du tatsächlich?
  • Welche Materialien oder Versandwege hast du umgestellt?
  • Auf welchen Teil deiner Leistung bezieht sich die Aussage?
  • Über welchen Zeitraum hast du gemessen?
  • Welche Unterlagen belegen die Angabe?

Schreibst du dagegen allgemein, dein ganzes Unternehmen sei „klimapositiv“, obwohl sich die Aussage nur auf eingekaufte Zertifikate oder eine kleine Einzelmaßnahme stützt, passt Versprechen und Wirklichkeit nicht zusammen.

Dein Green-Claims-Audit in 60 Minuten

Du musst nicht deine gesamte Marke neu erfinden. Starte mit den Stellen, an denen Kundinnen eine Kaufentscheidung treffen.

  1. Suche nach Schlüsselbegriffen. Durchsuche Website, Shop, Social-Media-Bios, Anzeigen, Newsletter-Vorlagen und PDFs nach „nachhaltig“, „grün“, „öko“, „klima“, „CO₂“, „umwelt“ und „ressourcenschonend“.
  2. Sammle alle Siegel. Notiere, wer sie vergeben hat, auf welchem System sie beruhen und welche Kriterien öffentlich überprüfbar sind.
  3. Markiere den Geltungsbereich. Bezieht sich die Aussage auf das Produkt, die Verpackung, den Versand, einen Standort oder das ganze Unternehmen?
  4. Lege den Beleg daneben. Lieferantenbestätigung, Zertifikat, Messung, Materialdatenblatt oder Berechnung müssen zur Aussage passen und aktuell sein.
  5. Streiche oder präzisiere. Kannst du eine pauschale Aussage nicht sauber tragen, formuliere sie konkret oder nimm sie vorerst heraus.

Einfaches Prüfschema

Was genau? Welche Eigenschaft wird behauptet?

Worauf bezogen? Produkt, Verpackung, Versand oder Unternehmen?

Im Vergleich womit? Gegenüber welcher früheren Version oder Alternative?

Womit belegt? Welcher aktuelle Nachweis trägt genau diese Aussage?

Was du nicht mit dem neuen Gesetz verwechseln solltest

In der öffentlichen Diskussion taucht zusätzlich die europäische „Green Claims Directive“ auf. Das ist ein anderes Vorhaben. Für deinen aktuellen Check ist entscheidend: Die hier beschriebenen Änderungen aus der europäischen EmpCo-Richtlinie sind in Deutschland umgesetzt und werden ab dem 27. September 2026 angewendet.

Warte deshalb nicht auf weitere Schlagzeilen. Überprüfe die Kommunikation, die heute schon online ist oder nach dem Stichtag weiter genutzt wird.

Häufige Fragen zu den Greenwashing-Regeln 2026

Gelten die Regeln nur für große Unternehmen?

Nein. Entscheidend ist nicht die Größe des Unternehmens, sondern die geschäftliche Kommunikation gegenüber Verbraucherinnen und Verbrauchern. Auch Selbstständige und kleine Shops sollten ihre Aussagen prüfen.

Darf ich das Wort „nachhaltig“ gar nicht mehr verwenden?

Es gibt kein schlichtes Verbot eines einzelnen Wortes. Allgemeine Umweltaussagen müssen aber die neuen Anforderungen erfüllen. Konkrete, eng begrenzte und belegbare Informationen sind in der Praxis meist deutlich verständlicher und weniger riskant.

Darf ich weiterhin über CO₂-Kompensation sprechen?

Du darfst transparent über Investitionen in Umweltprojekte oder den Erwerb von Zertifikaten informieren. Problematisch ist die daraus abgeleitete produktbezogene Aussage, das Produkt habe deshalb neutrale, verringerte oder positive Auswirkungen auf das Klima.

Was ist mit älteren Posts und Verpackungen?

Die Bundesregierung nennt den 27. September 2026 als Anwendungsbeginn. Eine allgemeine Aufbrauchfrist für alte Kommunikation solltest du nicht einfach unterstellen. Bei bereits gedruckten Verpackungen, laufenden Kampagnen oder größeren Mengen empfiehlt sich eine konkrete rechtliche Prüfung.

Wer kann meine Aussagen rechtssicher prüfen?

Bei zentralen Werbeversprechen, eigenen Siegeln oder teuren Verpackungsauflagen ist eine auf Wettbewerbs- und Werberecht spezialisierte Rechtsberatung sinnvoll. Dieser Artikel hilft beim ersten Audit, ersetzt aber keine Prüfung deines Einzelfalls.

Fazit: Nachhaltigkeit darf bleiben, die Abkürzung nicht

Die neuen Regeln verbieten dir nicht, gute Veränderungen sichtbar zu machen. Sie zwingen Unternehmen aber dazu, genauer zu werden. Das ist zunächst Arbeit, kann deine Kommunikation am Ende jedoch glaubwürdiger machen.

Streiche nicht blind jedes grüne Wort. Prüfe, was du wirklich sagen willst, begrenze die Aussage auf den richtigen Bereich und halte den Nachweis bereit. So wird aus einem austauschbaren Nachhaltigkeitsversprechen eine Information, mit der Kundinnen tatsächlich etwas anfangen können.

Dein nächster Schritt

Du führst ein kleines Unternehmen und willst deine nächsten Schritte sortieren?

Der AJOURE´ Wegweiser bringt dich von deiner aktuellen Situation zu den passenden Artikeln, Rechnern und Fördermöglichkeiten.

Meinen nächsten Schritt finden

Quellen und weiterführende Informationen

Stand: 23. September 2026. Dieser Beitrag bietet eine redaktionelle Orientierung und ersetzt keine Rechtsberatung. Bei konkreten Claims, Siegeln, Verpackungsbeständen oder laufenden Kampagnen sollte der Einzelfall fachkundig geprüft werden.

Sneaker-Trends für Herbst und Winter: Retro, Furry & Metallic

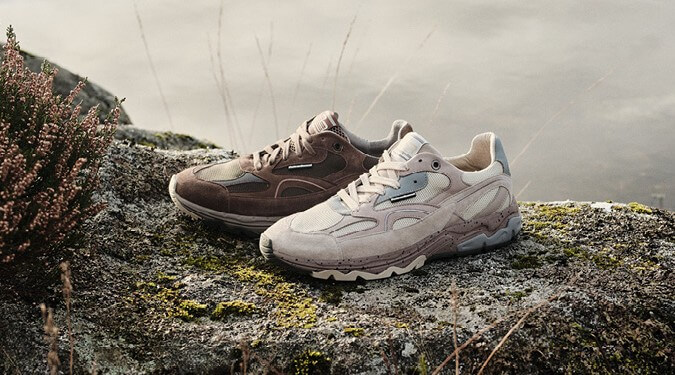
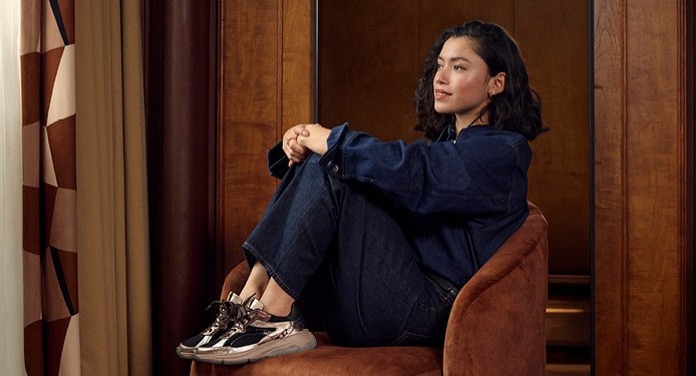
Frau in Jeans-Look mit metallischen Sneakern von Floris van Bommel – Sneaker-Trends Herbst und Winter

Der Herbst und Winter bringen jedes Jahr frischen Wind in die Sneakerwelt. Wer sich modisch stilvoll auf die kommenden Monate vorbereiten möchte, darf in dieser Saison einen Blick auf die aktuellen Kollektionen werfen. Besonders auffällig sind die Trend-Sneaker von Floris van Bommel, die durch eine gelungene Kombination aus hochwertigen Materialien und modernem Design überzeugen. Die Hochwertige Sneakers Damen aus der aktuellen Linie greifen sowohl klassische als auch innovative Looks auf und erfüllen damit die Ansprüche von modebewussten Frauen, die Wert auf Qualität und Style legen.

Sportliche Klassiker und Retro-Charakter für Herren

Bei den Herren spiegeln sich die Sneaker-Trends für Herbst und Winter in der Floris van Bommel Kollektion wider. Leichte, flexible Sohlen stehen bei modebewussten Männern hoch im Kurs. Besonders die Modelle De Rezer und De Trikker verbinden sportliches Design mit angenehmer Beweglichkeit und sind damit die perfekte Wahl für einen aktiven Alltag. Wer klassische Linien bevorzugt, findet in den Retro-Modellen wie dem Zaler eine spannende Option. Inspiriert von den Indoor-Sportschuhen vergangener Jahrzehnte überzeugt dieser Sneaker durch eine schmale Cupsohle, dezente Farbkombinationen und die hochwertige Verarbeitung, für die Floris van Bommel bekannt ist.

Leder und Veloursleder dominieren die Kollektion und sorgen für ein angenehmes Tragegefühl. Die natürlichen Materialien passen sich optimal an den Fuß an und bieten gleichzeitig Schutz gegen Kälte und Feuchtigkeit. Männer, die neue Sneaker Herren kaufen möchten, profitieren bei Floris van Bommel von Langlebigkeit, überzeugendem Design und dem sicheren Gefühl, hochwertige Schuhe zu tragen.

Zwei sportliche Herren-Sneaker von Floris van Bommel auf einem Felsen

Retro- und Low-Profile-Sneaker: Trends für Damen

In den letzten Jahren sind Retro-Sneaker ein fester Bestandteil der Streetstyle-Szene geworden. Auch im Herbst und Winter bleiben sie ein zentrales Trendthema. Besonders gefragt sind Modelle mit schmalen Cupsohlen, die mit ihrem Vintage-Charakter an klassische Indoor-Sportschuhe erinnern. Zwei Highlights aus der Floris van Bommel Kollektion für Damen sind der Minni und Illvi. Minni bringt authentisches Vintage-Feeling und vereint es mit modernen Farbgebungen wie Braun und Bordeauxrot, beides Trendfarben für die kommende Saison. Illvi hingegen setzt auf eine schlanke Silhouette und eine minimalistische Anmutung, die sich spielend leicht kombinieren lässt und dem Outfit einen dezenten, sportlichen Touch verleiht.

Auch Minimalismus spielt bei den Damenmodellen eine wichtige Rolle. Statt auf auffällige Plateau-Sohlen oder klobige Designs setzen immer mehr Sneaker auf einen filigranen Look. Die Low-Profile-Modelle bieten ein angenehm leichtes Tragegefühl und stellen die Bedürfnisse von Komfort und Funktionalität in den Vordergrund, ohne auf modische Akzente zu verzichten. Die Farbauswahl spiegelt das Herbstgefühl wider: Warme Töne wie Beige, Camel und Burgunderrot bringen nicht nur Farbe in die dunklere Jahreszeit, sondern lassen sich vielseitig kombinieren. So werden Retro- und Low-Profile-Sneaker zum idealen Begleiter für Alltag, Büro und Freizeit.

Furry-Sneaker und schimmernde Highlights: Besondere Akzente setzen

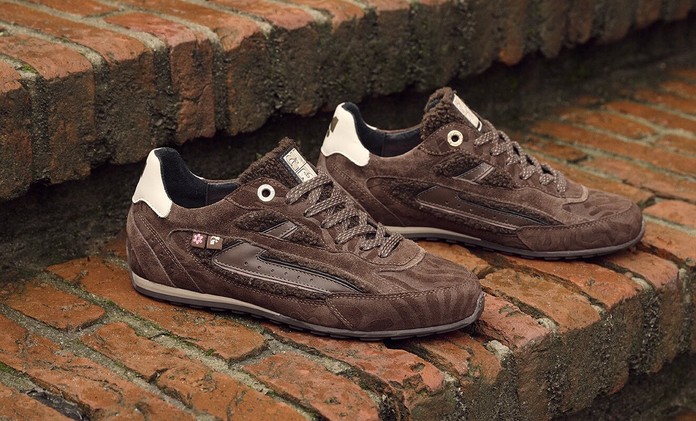
Neben klassischen Retro-Designs sorgen Furry-Sneaker in dieser Saison für modische Abwechslung. Floris van Bommel Deutschland bietet Modelle mit Fell-Elementen, die nicht nur optisch einen Akzent setzen, sondern für wohltuende Wärme an kalten Tagen sorgen. Das weiche Innenfutter ist nicht nur gemütlich, sondern schützt auch effektiv vor Nässe und Kälte. Besonders an trüben, windigen Tagen sind Furry-Sneaker eine stylische und praktische Wahl für jeden, der auf Komfort und Mode gleichermaßen Wert legt.

Braune Sneaker aus Veloursleder mit Teddy-Details von Floris van Bommel

Ein weiterer Trend der Saison sind Sneaker mit metallischen oder glänzenden Details. Diese sorgen für einen Hauch von Eleganz und Frische, heben sich subtil von klassischen Farbtönen ab und machen den Sneaker so zum auffälligen Eyecatcher. Gerade im Herbst und Winter, wenn Outfits oft gedeckter ausfallen, bringen Metallic-Effekte und schimmernde Applikationen einen willkommenen Kontrast. Sie harmonieren sowohl mit Denim als auch mit Wollstoffen, Strick und Oversize-Mänteln und verleihen jedem Look ein modernes Update.

Hochwertige Materialien und nachhaltiger Komfort

Ein wesentlicher Faktor, der die Sneaker von Floris van Bommel von der Masse abhebt, ist die kompromisslose Qualität. Die Verwendung natürlicher Materialien wie robustem Leder und feinem Veloursleder garantiert nicht nur eine ansprechende Optik, sondern sorgt auch für Langlebigkeit und hohen Tragekomfort. Dank der sorgfältigen Verarbeitung bleiben Formstabilität und Passgenauigkeit auch nach langer Tragedauer erhalten, sodass die Sneaker treue Begleiter durch mehrere Herbst- und Wintersaisons sind.

Gerade im Herbst und Winter sind funktionale Aspekte von großer Bedeutung. Neben einer rutschfesten Sohle und ergonomischer Passform punktet die aktuelle Kollektion von Floris van Bommel auch mit atmungsaktiven Innenfuttern und wasserabweisenden Obermaterialien. Wer Wert auf ein angenehmes Fußklima legt und modische Ansprüche hat, wird in dieser Saison unter den vielseitigen Sneaker-Trends für Damen und Herren garantiert fündig. Die stilvolle Symbiose aus Tradition, Innovation und Nachhaltigkeit macht die neue Saison besonders spannend für alle Sneaker-Fans.


Fotos: florisvanbommel.com

ANLAN Rose Lumi im Test: Was kann das Beauty-Device mit Pink Light, RF und HEPulse?

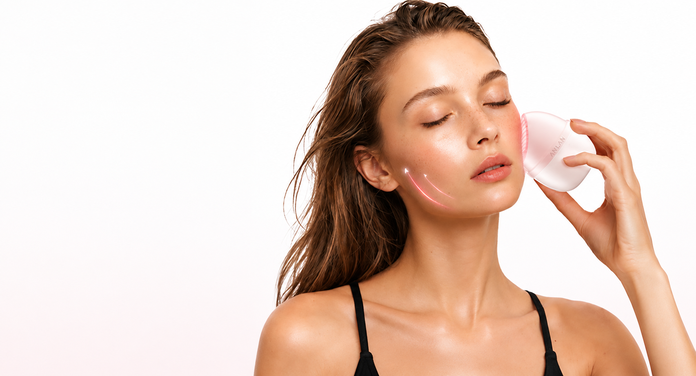
Fünf Minuten, drei Modi und ein auffällig pinkes Licht: Das ANLAN Rose Lumi will professionelle Beauty-Technologien so unkompliziert machen, dass sie tatsächlich Teil der täglichen Skincare-Routine werden. Wir haben das neue Beauty-Device selbst ausprobiert und uns angesehen, was hinter FIP, IMP, HEPulse, RF und dem sogenannten Evolumina Pink Light steckt.

Beauty-Tools für zu Hause gibt es inzwischen mehr als genug. LED-Masken, EMS-Geräte, Mikrostrom, Radiofrequenz, Wärme, Kälte – wer sich zum ersten Mal intensiver mit Beauty-Tech beschäftigt, landet schnell in einem Dschungel aus Farben, Frequenzen und Anwendungsplänen. Einige spannende ANLAN Beauty-Gadgets haben wir bereits ausführlich vorgestellt und miteinander verglichen.

Genau an diesem Punkt setzt das ANLAN Rose Lumi an. Statt uns vor jeder Anwendung entscheiden zu lassen, welche LED-Farbe heute wohl die richtige ist, kombiniert das kompakte Gerät unterschiedliche Wellenlängen zu einem pink erscheinenden Licht und ergänzt dieses je nach ausgewähltem Modus um unterschiedliche Technologien.

Das Versprechen klingt verlockend: unkomplizierte Gesichtspflege zu Hause, in rund fünf Minuten.

Wir haben das Rose Lumi für AJOURE´ selbst ausprobiert*. Unser erster Eindruck lässt sich ziemlich schnell zusammenfassen: Das Gerät schafft etwas, woran erstaunlich viele Beauty-Gadgets scheitern – man hat tatsächlich Lust, es regelmäßig zu benutzen.

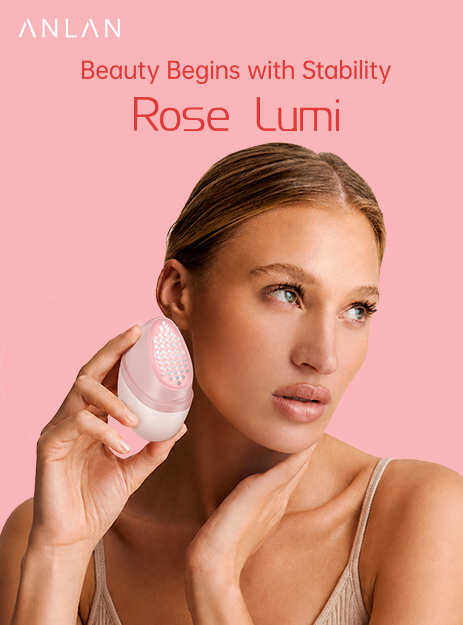
ANLAN Rose Lumi

Was ist das ANLAN Rose Lumi?

Das Rose Lumi ist ein kompaktes, kabelloses Gesichtspflegegerät, das mehrere Beauty-Technologien in einem Gerät kombiniert. Im Mittelpunkt steht das von ANLAN entwickelte Lichtsystem EVOLUMINA. Wer das Beauty-Device selbst ausprobieren möchte, findet es online unter anderem bei Amazon.

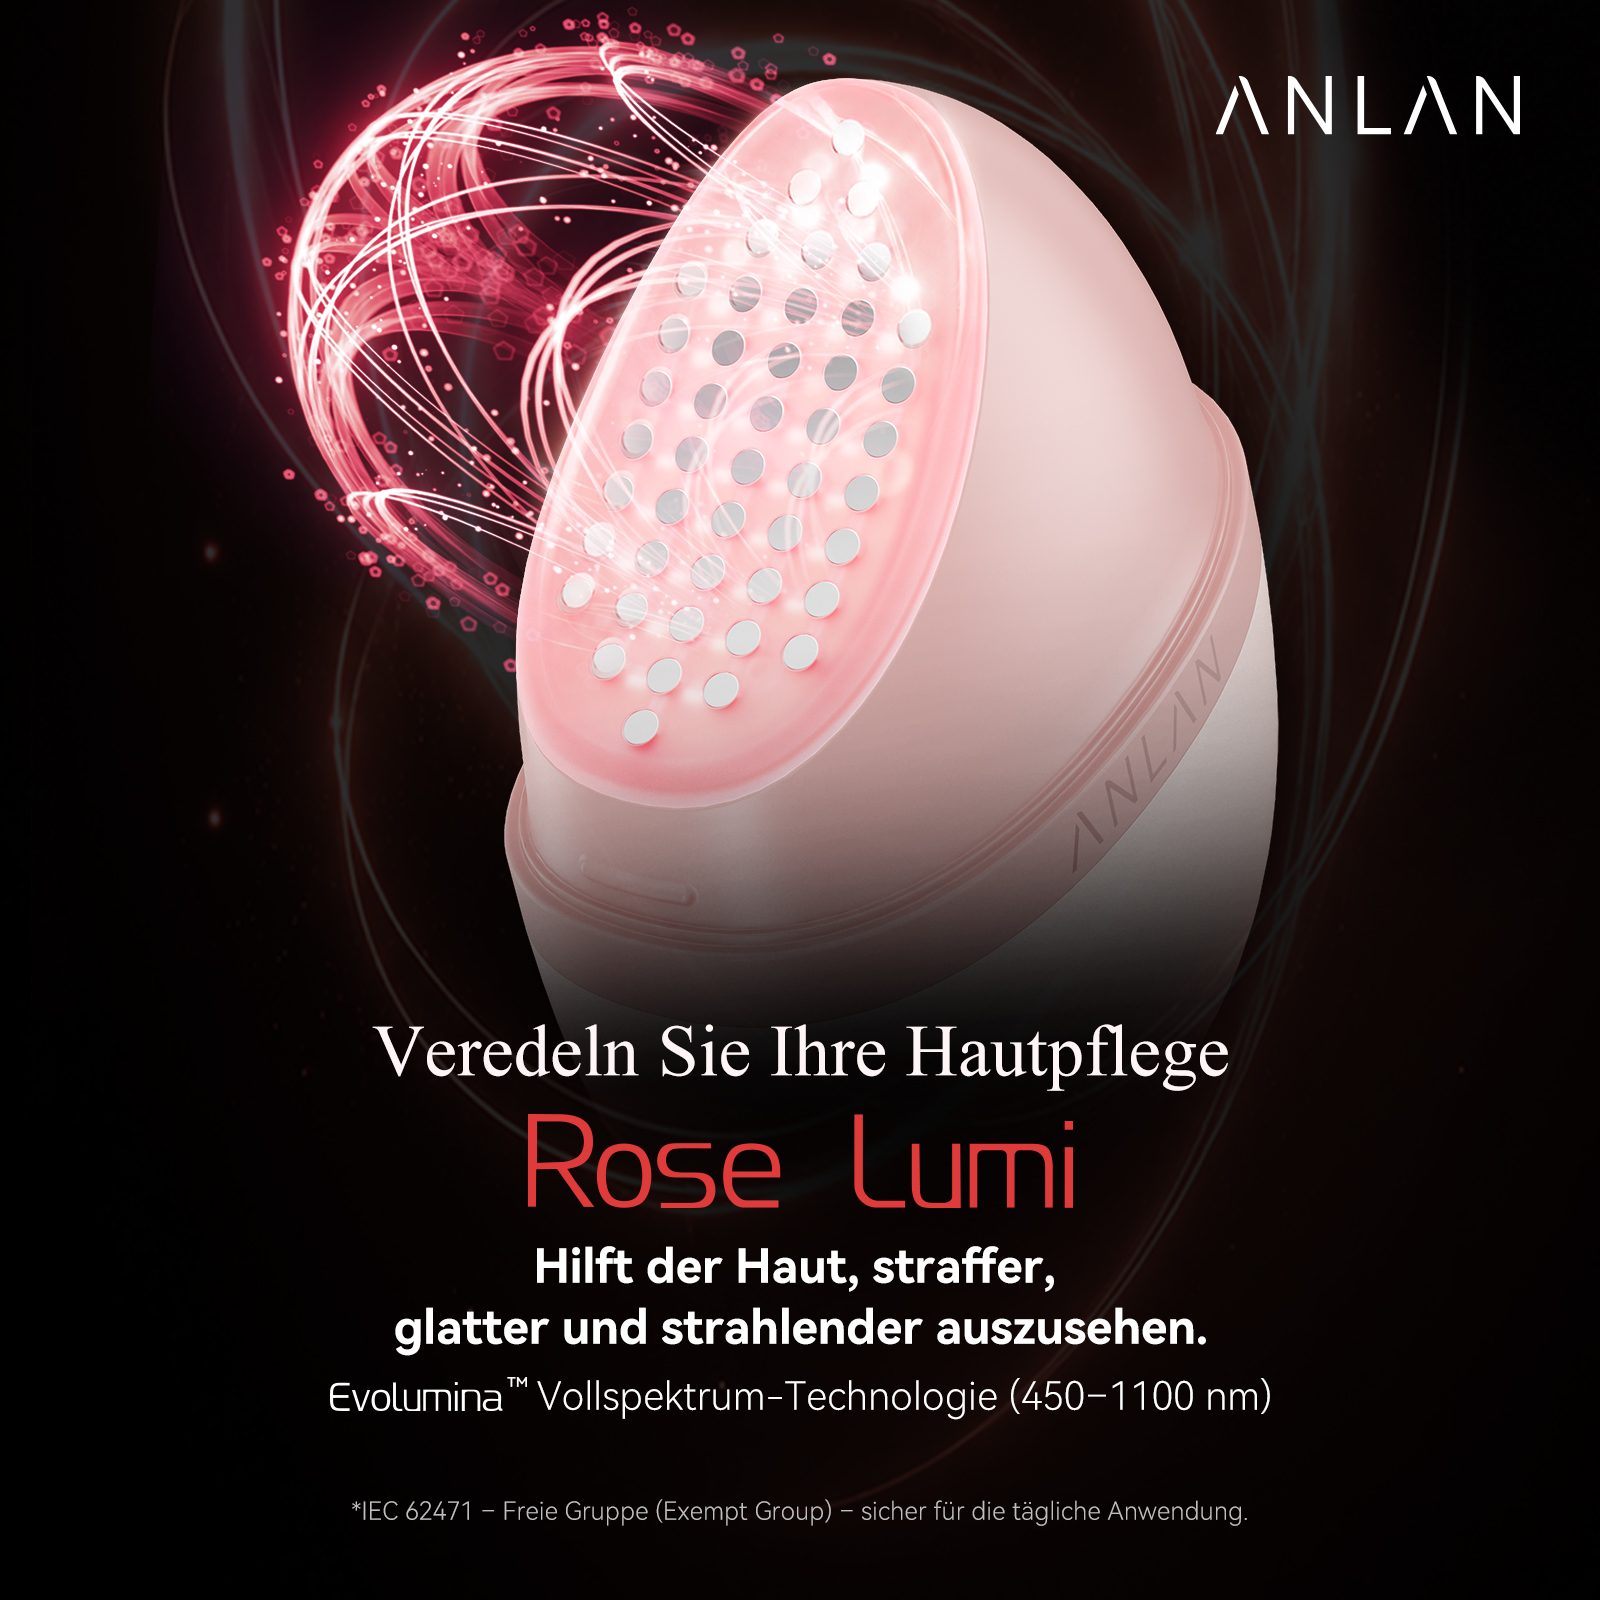
Während klassische LED-Beauty-Geräte häufig mit einzelnen roten, blauen oder anderen Lichtmodi arbeiten, kombiniert ANLAN laut Hersteller mehrere Wellenlängen zwischen 450 und 1100 Nanometern. Sichtbar wird diese Kombination als charakteristisches pinkes Licht.

Dazu kommen je nach Modus unter anderem elektrische Pulse, Wärme beziehungsweise Radiofrequenz und die von ANLAN als HEPulse bezeichnete Technologie.

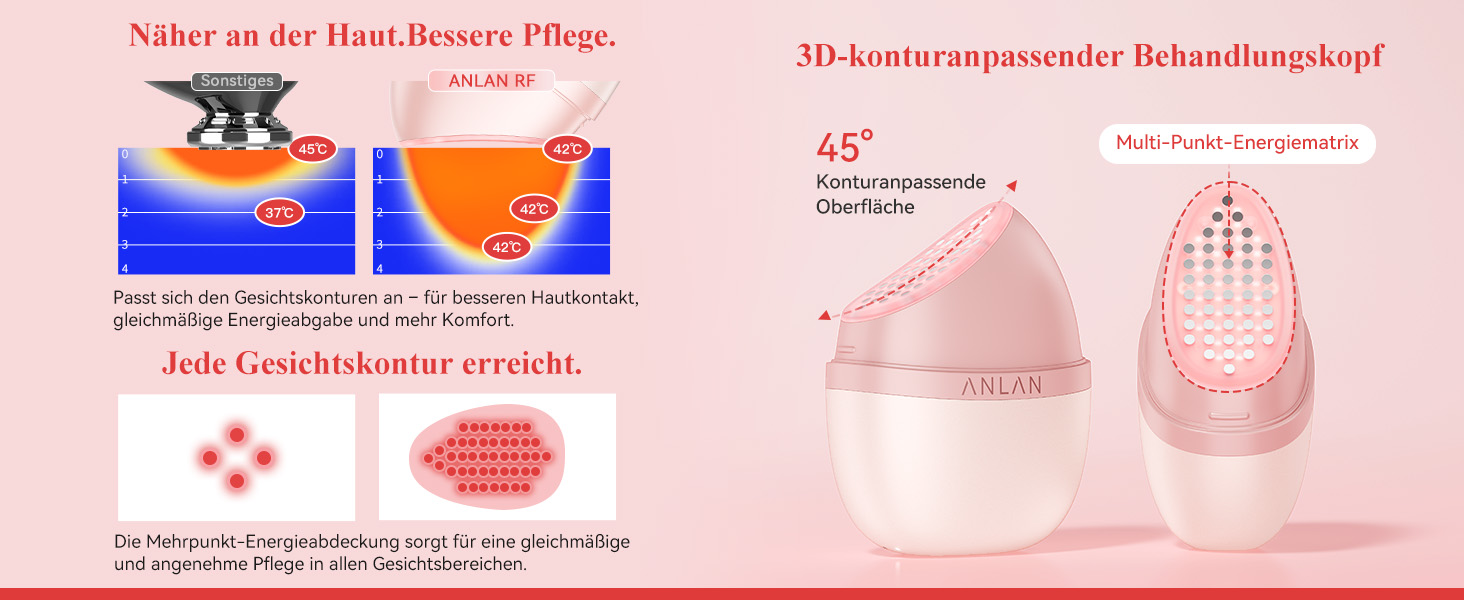
Das Ganze steckt in einem nur etwa 112 Gramm leichten Gerät mit einem um 45 Grad geneigten Behandlungskopf. Gerade diese Form klingt auf dem Papier zunächst nach einem kleinen Design-Detail, macht bei der praktischen Anwendung aber tatsächlich einen Unterschied: Der Kopf lässt sich angenehm an Wangen und Kieferlinie entlangführen und liegt deutlich natürlicher auf den Gesichtskonturen als ein komplett flacher Applikator.

Die wichtigsten Daten auf einen Blick

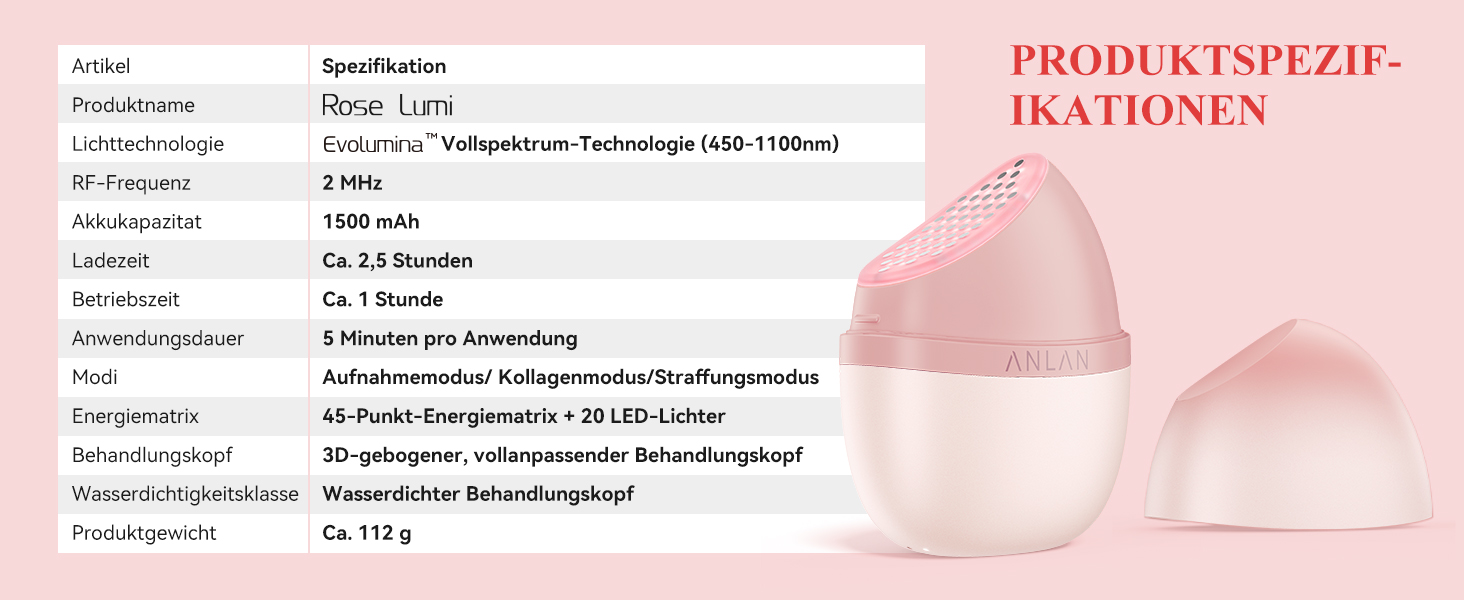
ANLAN Rose Lumi Produktspezifikationen

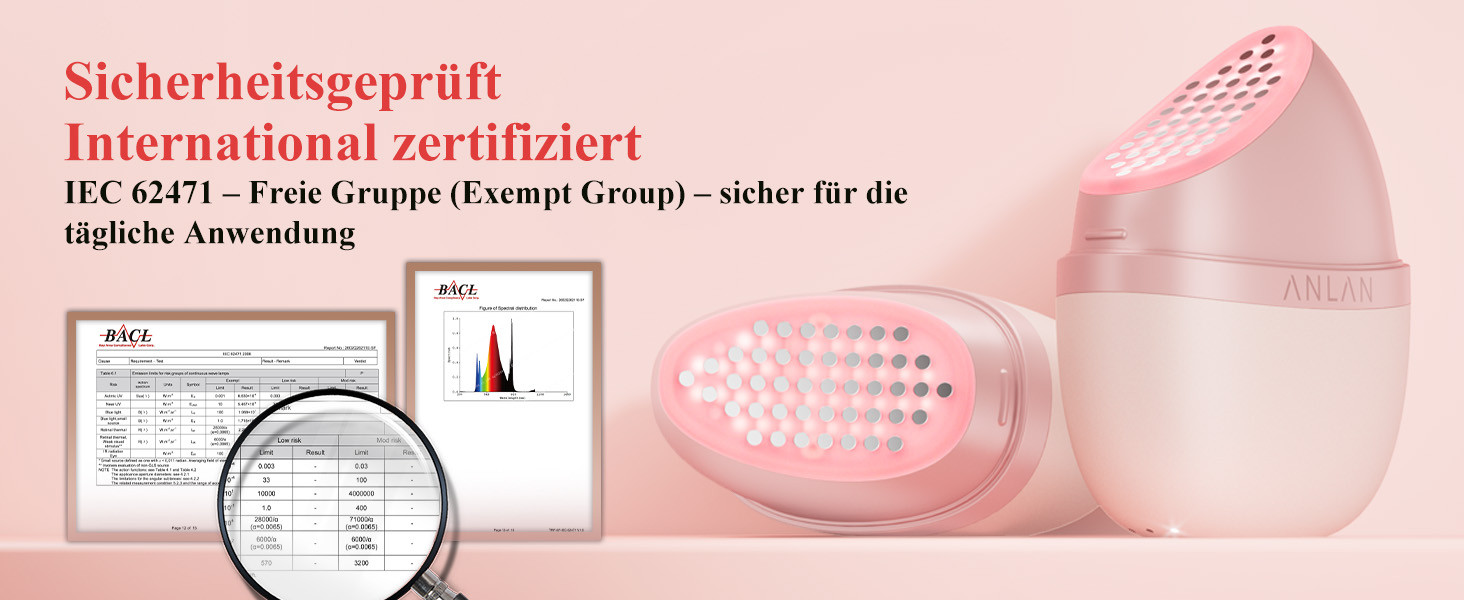
Zertifizierung und Sicherheit: Was bedeutet IEC 62471?

Gerade bei Beauty-Devices, die mit Lichttechnologie arbeiten, spielt das Thema Sicherheit natürlich eine wichtige Rolle. ANLAN verweist beim Rose Lumi auf eine Prüfung nach IEC 62471. Diese internationale Norm bewertet die photobiologische Sicherheit von Lampen und lichtbasierten Systemen.

Laut Hersteller fällt das Rose Lumi in die sogenannte freie Gruppe beziehungsweise Exempt Group. Das bedeutet: Unter den geprüften Bedingungen wird das Lichtsystem als unbedenklich eingestuft. Für uns ist das ein sinnvoller zusätzlicher Punkt, weil das Gerät nicht nur gelegentlich, sondern je nach Modus auch regelmäßig in die Pflegeroutine integriert werden soll.

Trotzdem gilt wie bei allen Beauty-Tools: Die Anwendung sollte immer nach Herstellerangaben erfolgen. Besonders die Augenpartie sollte ausgespart werden, und bei empfindlicher Haut lohnt es sich, zunächst mit einer niedrigeren Intensitätsstufe zu starten.

ANLAN Rose Lumi - International zertifiziert

Unser erster Eindruck: Klein, leicht und überraschend unkompliziert

Viele Hightech-Beauty-Geräte sehen beeindruckend aus – und verschwinden nach einigen Wochen trotzdem in einer Schublade.

Beim Rose Lumi ist das Risiko unserer Meinung nach deutlich geringer.

Das Gerät ist kompakt, liegt angenehm in der Hand und kommt ohne komplizierte Menüführung aus. Einschalten, Modus auswählen, Intensität festlegen und loslegen.

Beim Start befindet sich das Gerät zunächst im FIP-Modus auf Stufe 1. Insgesamt stehen drei Intensitätsstufen zur Verfügung. Für die erste Anwendung empfiehlt ANLAN ebenfalls, mit Level 1 zu beginnen.

Besonders praktisch finden wir die automatische Behandlungsdauer: Nach etwa fünf Minuten beendet das Rose Lumi den jeweiligen Durchgang selbst.

Man schaut also nicht ständig auf die Uhr und fragt sich, ob eine Gesichtshälfte jetzt eigentlich 40 Sekunden länger behandelt wurde als die andere.

Und fünf Minuten sind kurz genug, um das Gerät morgens oder abends tatsächlich noch einzubauen.

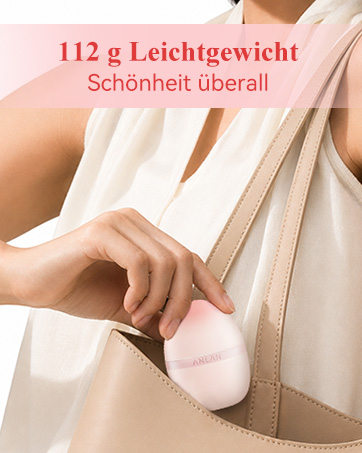
ANLAN Rose Lumi - 112g Leichtgewicht

Das passende Gel macht tatsächlich einen Unterschied

Einen Punkt sollte man vor der ersten Anwendung wissen: Das Rose Lumi soll nicht trocken über die Haut bewegt werden. Vor der Anwendung wird deshalb ein Serum, eine geeignete Pflege oder ein Gel aufgetragen. Auch die Anwendung über einer Sheet Mask ist laut ANLAN möglich.

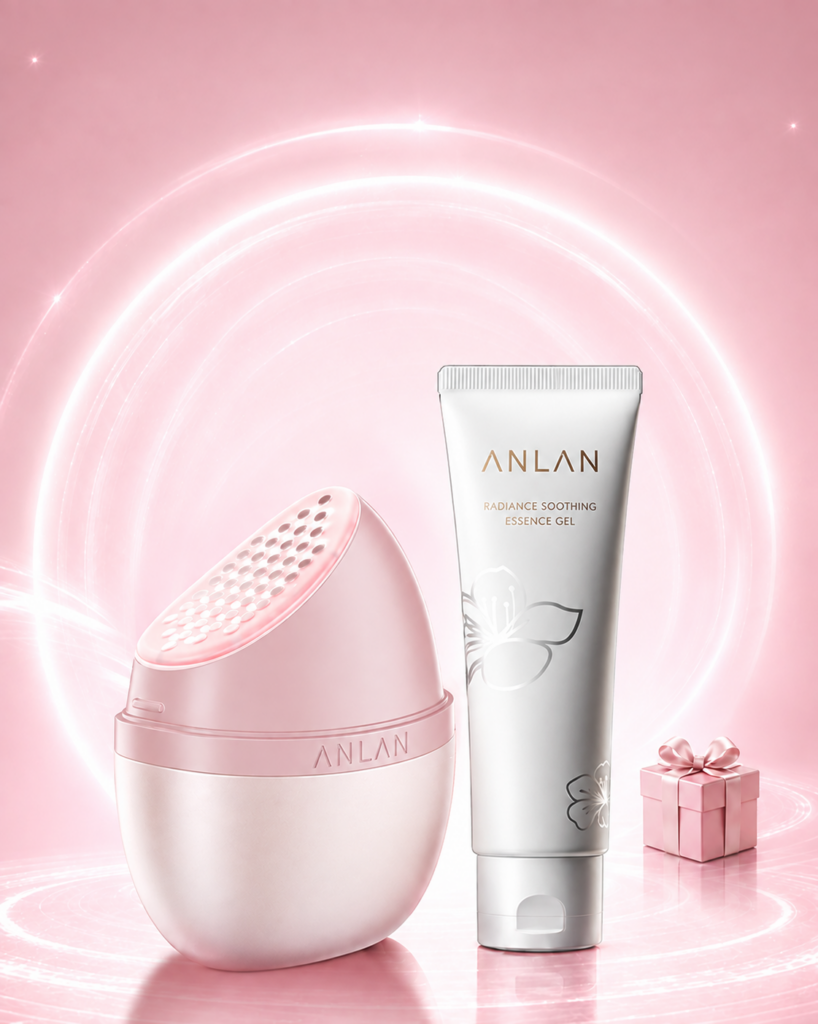
Für unseren Test hat uns ANLAN zusätzlich das Radiance Soothing Essence Gel zur Verfügung gestellt, das speziell für die Verwendung mit Beauty-Devices entwickelt wurde. Nachdem wir das Rose Lumi zunächst mit unseren eigenen Seren ausprobiert hatten, konnten wir die Anwendung anschließend noch einmal gezielt mit dem ANLAN-Gel testen – und der Unterschied war durchaus spürbar.

ANLAN Radiance Soothing Essence Gel mit Rose Lumi

Das transparente Gel hat eine leichte, angenehm frische Konsistenz und lässt sich sehr gleichmäßig auf der Haut verteilen. Entscheidend ist aber vor allem die Gleitfähigkeit: Mit dem Gel bewegt sich der Behandlungskopf des Rose Lumi deutlich ruhiger und kontrollierter über Wangen, Stirn und Jawline. Gerade bei IMP und HEP, wo Wärme beziehungsweise elektrische Impulse ins Spiel kommen, empfanden wir die Anwendung mit dem Gel angenehmer als mit einem klassischen Serum.

ANLAN hat das Radiance Soothing Essence Gel nicht einfach als klassisches Pflegegel formuliert, sondern gezielt als Begleiter für Beauty-Devices. Das merkt man vor allem daran, dass es lange genug auf der Haut bleibt, um ein gleichmäßiges Gleiten zu ermöglichen, ohne dabei schwer oder unangenehm klebrig zu werden.

Pflege statt einfachem Kontaktgel

Auch die Inhaltsstoffliste ist für ein Gel dieser Art interessant. Enthalten sind unter anderem Niacinamid, Panthenol, Centella asiatica, Beta-Glucan, Allantoin, Ceramide sowie verschiedene Formen von Hyaluronsäure. Damit liegt der Fokus neben der verbesserten Gleitfähigkeit gleichzeitig auf Feuchtigkeit und beruhigender Hautpflege.

Gerade das fanden wir im Test angenehm: Man hat nicht das Gefühl, lediglich ein technisches Kontaktmedium aufzutragen, das anschließend möglichst schnell wieder herunter muss. Das Gel fügt sich vielmehr wie ein zusätzlicher Skincare-Step in die Anwendung ein.

Praktisch ist zudem die No-Rinse-Formel. Das Radiance Soothing Essence Gel muss nach der Behandlung nicht abgewaschen werden. Bei uns ließ sich der verbliebene Rest anschließend problemlos sanft in die Haut einarbeiten. Danach fühlte sich die Haut weich, gut durchfeuchtet und gepflegt an, ohne dass eine unangenehm schwere Schicht zurückblieb.

Mit Gel oder normalem Serum?

Grundsätzlich funktioniert das Rose Lumi auch mit einem passenden Serum. Im direkten Vergleich würden wir für eine komplette Anwendung allerdings das Radiance Soothing Essence Gel bevorzugen.

Vor allem sehr leichte Seren ziehen teilweise so schnell ein, dass man während der fünfminütigen Behandlung erneut Produkt auftragen muss. Das ANLAN-Gel bleibt länger gleitfähig und macht das Führen des Geräts dadurch unkomplizierter.

Beim HEP-Modus empfanden wir diesen Unterschied besonders deutlich. Da die elektrischen Impulse hier stärker wahrnehmbar sind, fühlt sich die Anwendung mit ausreichend Gel gleichmäßiger und kontrollierter an. Auch beim wärmenden IMP-Modus hat uns die Kombination sehr gut gefallen.

Unser Eindruck nach dem Test: Das Radiance Soothing Essence Gel ist deutlich mehr als unnötiges Zubehör. Man braucht es nicht zwingend, um das Rose Lumi verwenden zu können – in Kombination mit dem Gerät ergibt es aber absolut Sinn. Es verbessert die Gleitfähigkeit spürbar, macht insbesondere die intensiveren Modi angenehmer und verbindet die Geräteanwendung gleichzeitig mit einem zusätzlichen pflegenden Schritt.

FIP-Modus: Der unkomplizierte Einstieg in die tägliche Routine

ANLAN Rose Lumi FIP-Modus

Der FIP-Modus dürfte für viele der Modus sein, der am häufigsten zum Einsatz kommt.

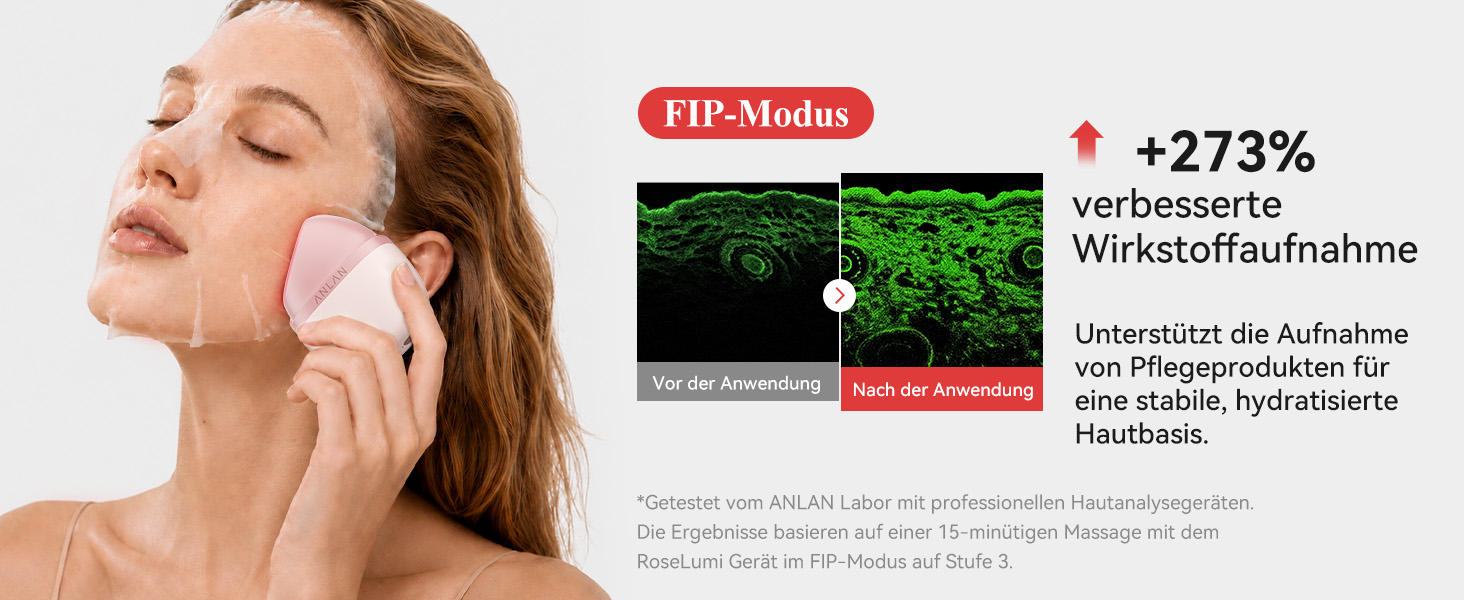
FIP steht bei ANLAN für die Unterstützung der Pflegeaufnahme. Dahinter steckt eine Technologie namens DEP – Dynamic Electro-Pulse Delivery. Dabei arbeitet das Gerät laut Hersteller mit niedrigvoltigen Pulsen bei 30 kHz, um das Verteilen beziehungsweise Einziehen von Pflegeprodukten in die oberste Hautschicht zu unterstützen.

Praktisch bedeutet das:

Serum auftragen, FIP einschalten und das Rose Lumi langsam über das Gesicht bewegen.

Genau diese Anwendung hat uns im Alltag besonders gut gefallen. Das Gerät gleitet angenehm über die Haut und macht aus dem simplen Auftragen eines Serums tatsächlich einen kleinen Beauty-Step.

Nach der Anwendung fühlte sich die Haut bei uns sehr glatt, gepflegt und angenehm durchfeuchtet an. Auch das typische klebrige Gefühl, das manche reichhaltigeren Seren zunächst hinterlassen, war nach dem Einmassieren deutlich weniger präsent.

Natürlich lässt sich allein anhand des Hautgefühls nicht messen, wie viel eines Wirkstoffs tatsächlich in der Haut angekommen ist. Der unmittelbare kosmetische Effekt ist trotzdem schön: Die Haut wirkt gepflegt, glatt und gut vorbereitet für die nächsten Schritte der Routine oder das Make-up.

ANLAN empfiehlt den FIP-Modus grundsätzlich auch für die regelmäßige beziehungsweise tägliche Anwendung; eine Sitzung dauert etwa fünf Minuten.

So haben wir FIP verwendet

Serum auf die gereinigte Haut geben und das Gerät anschließend ohne starken Druck langsam über Wangen, Stirn, Kinn und Gesichtskonturen führen.

Gerade bei diesem Modus verstehen wir den Ansatz des Rose Lumi sofort: Er verlangt keine komplett neue Skincare-Routine, sondern ergänzt Produkte, die ohnehin im Badezimmer stehen.

Das erhöht die Chance enorm, dass man das Gerät nach dem anfänglichen Beauty-Tech-Hype auch wirklich weiterverwendet.

IMP-Modus: RF und Wärme für die intensivere Abendpflege

IMP-Modus

Interessanter wird es im IMP-Modus.

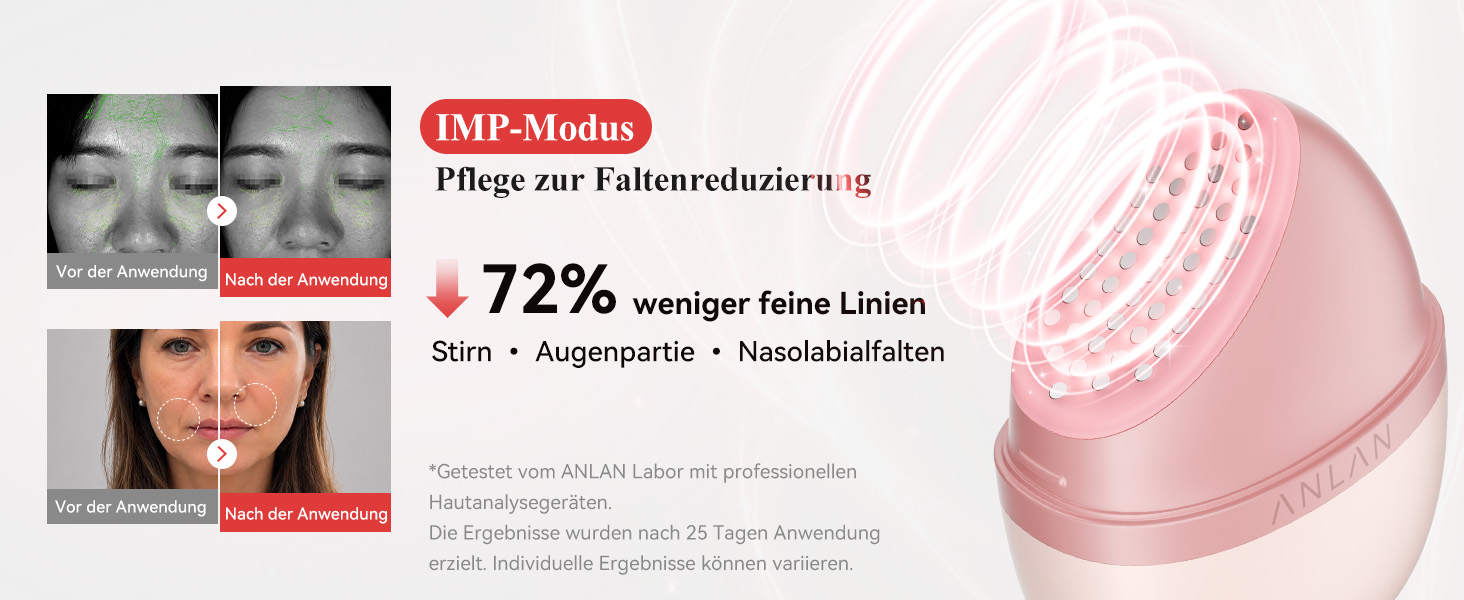
Hier kommt eine 2-MHz-Radiofrequenz-Technologie (RF) zum Einsatz. ANLAN positioniert den Modus als intensivere Pflege bei nachlassender Spannkraft beziehungsweise für eine auf Kollagen und Hautfestigkeit ausgerichtete Beauty-Routine.

Bei der Anwendung entsteht ein angenehmes Wärmegefühl.

Und genau das gefiel uns: Das Rose Lumi fühlt sich nicht nach aggressiver Behandlung an. Stattdessen entsteht eine gleichmäßige, wohltuende Wärme, die den Beauty-Step fast ein wenig in Richtung Mini-Facial verschiebt.

Wir haben den IMP-Modus vor allem auf Wangen und Stirn verwendet und dabei die unmittelbare Augenpartie ausgespart.

Im Gegensatz zum FIP-Modus ist IMP allerdings nicht als täglicher Modus gedacht. ANLAN empfiehlt ungefähr zwei bis drei Anwendungen pro Woche beziehungsweise mindestens rund 48 Stunden Abstand zwischen den Anwendungen.

Das sollte man ernst nehmen: Bei Beauty-Tech bedeutet mehr nicht automatisch besser.

Kann Radiofrequenz überhaupt etwas bringen?

Radiofrequenz ist tatsächlich mehr als nur ein aktuelles Beauty-Schlagwort.

Eine 2025 veröffentlichte systematische Übersichtsarbeit wertete 15 Studien mit insgesamt 1.230 Teilnehmerinnen und Teilnehmern zu nichtinvasiven RF-Anwendungen im Gesicht aus. Insgesamt wurden positive Veränderungen unter anderem bei Hauttextur und Festigkeit berichtet. Gleichzeitig weisen die Autoren darauf hin, dass sich Geräte, Behandlungsparameter und Qualität der Studien teilweise deutlich unterscheiden.

Auch speziell zu Beauty-Geräten für die Heimanwendung gibt es bereits Forschung. In einer randomisierten Split-Face-Studie mit 33 Frauen wurde ein Home-RF-Gerät über zwölf Wochen getestet. Auf der damit behandelten Gesichtshälfte zeigten sich im Vergleich zur Kontrollseite Verbesserungen verschiedener Hautparameter.

Wichtig ist dabei: Diese Studien wurden nicht mit dem ANLAN Rose Lumi durchgeführt.

Sie beweisen deshalb nicht die konkrete Wirksamkeit dieses Geräts. Sie zeigen aber, dass hinter dem Einsatz von Radiofrequenz in Home-Beauty-Geräten grundsätzlich ein wissenschaftlich untersuchtes Verfahren steht.

HEP-Modus: Der spannendste Modus unseres Tests

HEP-Modus

Wenn wir uns für den Modus entscheiden müssten, der beim ersten Ausprobieren den größten „Okay, da passiert wirklich etwas“-Effekt hat, wäre es HEP.

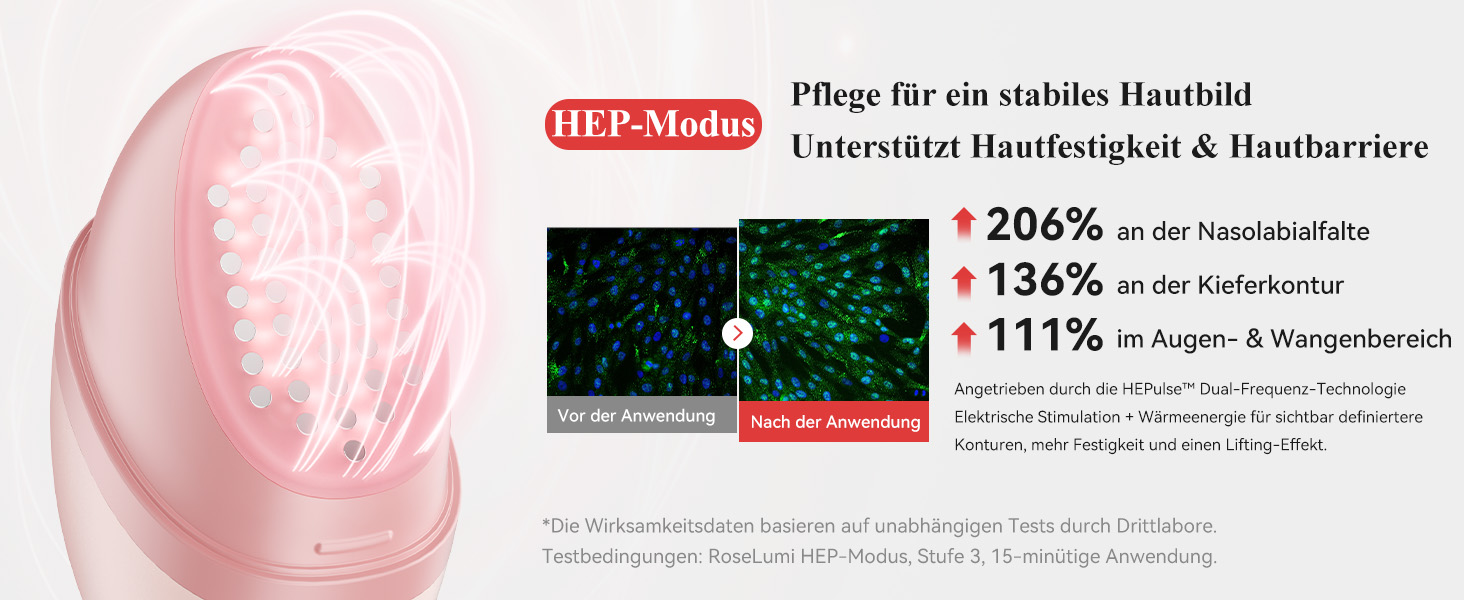
ANLAN kombiniert hier das pinke Licht mit der sogenannten HEPulse-Technologie und einer wärmenden Pflegefunktion. Hoch- und mittelfrequente elektrische Impulse wechseln sich ab und sollen insbesondere die Gesichtskonturen ansprechen.

Das fühlt man.

Vor allem an Wangen und Kieferlinie sind die Impulse deutlich wahrnehmbar. Je nach Intensitätsstufe können dabei sogar kleine sichtbare Kontraktionen entstehen. Das klingt dramatischer, als es sich anfühlt: Auf niedriger Stufe ist die Anwendung gut kontrollierbar, und man kann sich langsam an die passende Intensität herantasten.

Genau dieser Modus macht auch visuell am meisten Spaß.

Während das pinke Licht auf der Haut liegt, reagiert die Gesichtsmuskulatur auf die Pulse – Beauty-Tech wird hier also tatsächlich fühl- und sichtbar.

Wir haben das Gerät vor allem von der Kieferlinie beziehungsweise den unteren Wangen nach außen und oben geführt. Der Behandlungskopf passt sich dabei ausgesprochen gut an die Gesichtskonturen an.

Direkt danach wirkte das Gesicht bei uns frischer und die Konturen etwas definierter. Solche unmittelbaren Effekte sollte man allerdings nicht mit einem dauerhaften Facelift verwechseln. Gerade Wärme, Massage, Durchblutung und Muskelstimulation können kurzfristig einen sichtbar frischeren Eindruck erzeugen.

Und genau dafür finden wir den HEP-Modus hervorragend: vor einem Dinner, einer Veranstaltung, einem Shooting oder einfach an einem Morgen, an dem das Gesicht etwas müde aussieht.

Das Pink Light: Gimmick oder sinnvolle Idee?

450nm-1100nm Lichtspektrum
Optisch ist das pinke Licht natürlich das Markenzeichen des Rose Lumi.

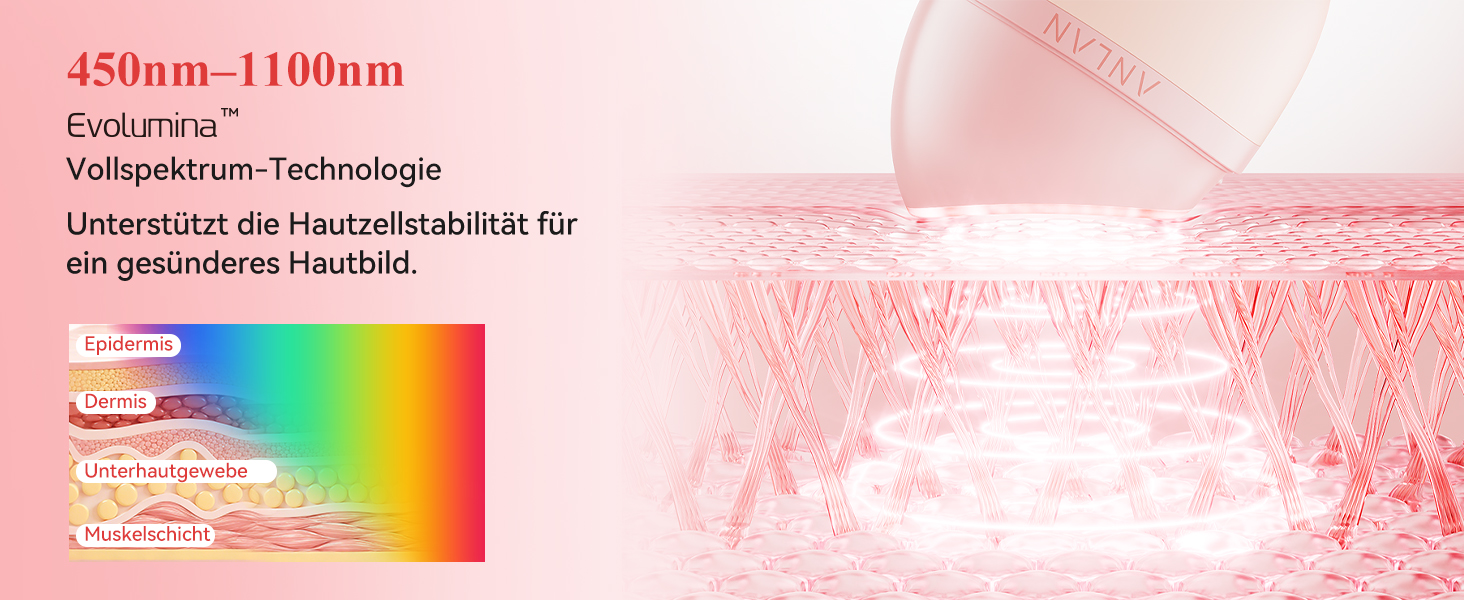
Technisch handelt es sich laut ANLAN allerdings nicht einfach um eine einzelne pinkfarbene LED. Das EVOLUMINA-System kombiniert mehrere Wellenlängen zwischen 450 und 1100 nm zu einem gemeinsamen Lichtsystem. Der Vorteil des Konzepts soll darin liegen, dass Nutzer nicht selbst zwischen verschiedenen LED-Farben wechseln müssen.

Das finden wir konzeptionell sinnvoll.

Denn ganz nüchtern betrachtet ist eines der größten Probleme vieler moderner Beauty-Geräte nicht ihre technische Ausstattung, sondern ihre Komplexität.

Wenn man vor jeder Behandlung erst nachschlagen muss, ob heute Rot, Blau, Grün, EMS, RF oder Mikrostrom sinnvoll wäre, wird aus einer fünfminütigen Routine schnell ein kleines Forschungsprojekt.

Beim Rose Lumi bleibt das Licht gleich. Man entscheidet lediglich:

Pflege einarbeiten? FIP.
Intensivere Abendpflege? IMP.
Konturen und Lifting-Care? HEP.

Das versteht man nach wenigen Anwendungen ohne Bedienungsanleitung.

Ein zusätzliches Vergleichsvideo von ANLAN macht gut sichtbar, was mit dem sogenannten Evolumina Pink Light gemeint ist. Darin wird das Licht des Rose Lumi über eine reflektierende CD-Oberfläche gezeigt: Während klassische Geräte im Vergleich eher einzelne rote oder blaue Lichtpunkte erzeugen, fächert sich das Licht des Rose Lumi sichtbar in ein breiteres Farbspektrum auf. Laut Hersteller arbeitet das Gerät mit einem kontinuierlichen Spektrum von 450 bis 1100 nm.

Für uns ist das vor allem deshalb spannend, weil die Technologie dadurch greifbarer wird. Statt zwischen verschiedenen LED-Farben wählen zu müssen, bündelt das Rose Lumi mehrere Lichtbereiche in einem pink erscheinenden Licht. Das passt auch zu unserem Anwendungseindruck: Das Gerät fühlt sich nicht wie ein kompliziertes Profi-Tool an, sondern eher wie ein durchdachtes Skincare-Device, das sich ohne großes Herumprobieren in die Routine integrieren lässt.

Was uns nach dem Test besonders gefallen hat

Der größte Pluspunkt ist für uns nicht eine einzelne Technologie, sondern die Kombination aus Funktion und Alltagstauglichkeit.

Das Rose Lumi fühlt sich nicht wie ein Gerät an, für das man zweimal pro Woche eine halbe Stunde reservieren muss. Man kann es neben seine gewohnte Gesichtspflege legen und tatsächlich benutzen.

FIP funktioniert hervorragend als unkomplizierter täglicher Skincare-Step.

IMP vermittelt durch die Wärme deutlich mehr Spa-Gefühl und eignet sich für Tage, an denen man sich etwas intensiver mit der eigenen Pflege beschäftigen möchte.

Und HEP ist der Modus, bei dem man die Technik am deutlichsten spürt – und den wir vermutlich besonders häufig vor Terminen oder Veranstaltungen verwenden würden.

Dazu kommen das geringe Gewicht, der gut geformte Behandlungskopf und die automatische Fünf-Minuten-Abschaltung.

Multi-Punkt-Energiematrix

Gibt es auch Kritikpunkte?

Ja – und die gehören zu einem Test dazu.

Der Preis von zum Zeitpunkt unseres Tests rund 129,99 Euro auf Amazon macht das Rose Lumi nicht gerade zu einem spontanen Drogerie-Mitnahmeprodukt.

Dafür bekommt man allerdings auch mehrere Technologien in einem Gerät und nicht lediglich einen simplen Gesichtsmassager.

Zweiter Punkt: Die Bezeichnungen FIP, IMP und HEP muss man sich zunächst merken. „Serum“, „RF“ und „Lift“ wären wahrscheinlich intuitiver gewesen. Nach einigen Anwendungen ist das allerdings kein Problem mehr.

Außerdem ist das Gerät nicht wasserdicht. Nach der Anwendung sollte der Kopf deshalb mit einem weichen Tuch gereinigt und nicht unter fließendes Wasser gehalten werden.

Und schließlich braucht das Gerät ein Serum, Gel oder ausreichend gleitende Pflege. Wer ein Beauty-Tool sucht, das man komplett ohne zusätzliche Produkte zehn Sekunden trocken übers Gesicht zieht, ist hier falsch.

Was wir bei den Wirkversprechen realistisch sehen

Das Rose Lumi hat uns im Test sehr gut gefallen. Trotzdem sollte ein Home-Beauty-Device immer mit realistischen Erwartungen gekauft werden.

Ein Beauty-Gerät für zu Hause ersetzt weder dermatologische Behandlungen noch kosmetische Eingriffe.

Was wir nach der Anwendung sehr gut beurteilen können, sind Dinge wie Hautgefühl, Bedienkomfort, Wärme, Stimulation und der unmittelbare optische Eindruck.

Für Aussagen wie „dauerhaft weniger Falten“ oder „dauerhaft mehr Kollagen“ wären dagegen längere, kontrollierte Untersuchungen mit genau diesem Gerät erforderlich.

ANLAN selbst verweist auf eigene Monitorings sowie Labor- beziehungsweise In-vitro-Daten. Solche Ergebnisse sind interessant, aber nicht automatisch mit einer unabhängigen klinischen Langzeitstudie am Menschen gleichzusetzen.

Gerade deshalb finden wir die unabhängige Studienlage zur grundsätzlichen RF-Technologie interessant: Sie macht das Konzept plausibler, ohne daraus ein Wundergerät zu machen.

So würden wir das Rose Lumi in eine Beauty-Woche integrieren

Für uns ergibt folgende Routine am meisten Sinn:

Morgens oder als tägliche Basis:
FIP zusammen mit einem Serum oder einer feuchtigkeitsspendenden Pflege.

An zwei bis drei Abenden pro Woche:
IMP als intensivere RF- und Wärmepflege mit ausreichendem Abstand zwischen den Anwendungen.

Vor besonderen Terminen oder wenn das Gesicht müde wirkt:
HEP entlang von Wangen und Jawline.

Nicht jeder braucht jeden Tag alle drei Modi. Genau darin liegt unserer Meinung nach ein weiterer Vorteil des Geräts: Es lässt sich an die jeweilige Routine anpassen.

Wichtig sind außerdem ausreichend Serum oder Gel und ein sanftes Gleiten ohne starken Druck.

Für Einsteiger empfiehlt ANLAN zunächst einen Patch-Test sowie den Start mit der niedrigsten Intensitätsstufe.

Für wen lohnt sich das ANLAN Rose Lumi?

Besonders interessant finden wir das Rose Lumi für alle, die bereits hochwertige Skincare benutzen und den nächsten Schritt ausprobieren möchten.

Es passt gut zu dir, wenn du:

  • Beauty-Tech spannend findest, aber keine komplizierten Geräte möchtest
  • Seren und Gesichtspflege ohnehin täglich verwendest
  • RF, Licht und elektrische Impulse in einem Gerät kombinieren möchtest
  • Wert auf eine kurze Anwendung legst
  • deine Haut vor besonderen Anlässen gern noch einmal gezielt pflegst
  • ein kompaktes Beauty-Device auch auf Reisen mitnehmen möchtest

Weniger passend ist es dagegen, wenn du von einem Home-Beauty-Gerät Ergebnisse wie nach einem professionellen medizinisch-ästhetischen Eingriff erwartest.

Unser Fazit zum ANLAN Rose Lumi

Nach unserem Test verstehen wir ziemlich gut, was ANLAN mit dem Rose Lumi erreichen wollte.

Es ist technisch deutlich ambitionierter als ein einfacher elektrischer Gesichtsmassager, fühlt sich aber trotzdem nicht kompliziert an.

Und genau diese Mischung überzeugt uns.

FIP integriert sich fast unbemerkt in die normale Skincare-Routine.

IMP bringt mit Radiofrequenz und Wärme echtes Home-Facial-Feeling ins Badezimmer.

Und HEP sorgt mit seinen spürbaren Impulsen für den unmittelbarsten Beauty-Tech-Effekt und ist unser persönlicher Favorit, wenn die Gesichtskonturen vor einem Termin noch einmal besonders frisch wirken sollen.

Das pinke EVOLUMINA-Licht sieht spektakulär aus, aber entscheidender ist für uns etwas anderes: Man muss sich nicht ständig mit verschiedenen LED-Farben und Einstellungen beschäftigen.

Gerät nehmen, Serum auftragen, passenden Modus wählen – fünf Minuten später ist man fertig.

Und vielleicht ist genau das die wichtigste Qualität eines Beauty-Devices für zu Hause.

Denn das technisch beste Gerät bringt wenig, wenn es nach drei Wochen unbenutzt im Badezimmerschrank liegt.

Das ANLAN Rose Lumi wollten wir nach dem Test dagegen direkt wieder benutzen. Und das ist wahrscheinlich das größte Kompliment, das man einem Home-Beauty-Tool machen kann.

ANLAN Rose Lumi


* Hinweis: Das ANLAN Rose Lumi wurde uns vom Hersteller zum Testen zur Verfügung gestellt.


Fotos: Anlan PR / AJOURE´ Redaktion

Steuerreform 2027: Was für dich besser werden soll – und wo Kürzungen geplant sind

Frau prüft Rechnungen und Haushaltsbudget am Esstisch, während sich ihre Familie im Hintergrund für den Tag vorbereitet.

Mehr Kindergeld, ein höherer Grundfreibetrag und ein größerer Arbeitnehmer-Pauschbetrag: Die geplante Steuerreform 2027 klingt zunächst nach mehr Geld im Alltag. Gleichzeitig soll der steuerliche Vorteil für Handwerkerleistungen kleiner werden. Auch bei Minijobs ist eine höhere Pauschsteuer vorgesehen. Für deine Haushaltsplanung lohnt sich deshalb ein Blick auf beide Seiten.

Am 2. September 2026 hat das Bundeskabinett den Entwurf eines Einkommensteuerreformgesetzes 2027 beschlossen. Die ersten Änderungen sollen 2027 greifen, weitere 2028. Der Kabinettsbeschluss ist noch kein abgeschlossenes Gesetzgebungsverfahren. Quelle: Bundesregierung.

Stand: Regierungsentwurf, noch kein geltendes Recht

Dieser Artikel erklärt den Entwurf mit Stand vom 14. September 2026. Die parlamentarischen Beratungen und die erforderliche Zustimmung des Bundesrates stehen einem endgültigen Gesetz noch voraus. Beträge und Regelungen können sich ändern. Plane die angekündigte Entlastung deshalb noch nicht als sicheres Einkommen ein.

Steuerreform 2027: die wichtigsten Zahlen im Vergleich

Die folgende Auswahl stellt geltende Beträge für 2026 den geplanten Werten gegenüber. Die Spalte für 2027 beschreibt den Regierungsentwurf.

Bereich 2026 2027 geplant
Grundfreibetrag 12.348 € 12.564 €
Kindergeld je Kind und Monat 259 € 267 €
Arbeitnehmer-Pauschbetrag pro Jahr 1.230 € 1.430 €
Handwerker-Steuerermäßigung 20 %, höchstens 1.200 € 15 %, höchstens 900 €
Einheitliche Minijob-Pauschsteuer 2 % 5 %

Quellen: BMF-Übersicht, Regierungsentwurf sowie die nachfolgend verlinkten geltenden Vorschriften.

Mehr Kindergeld: was das monatlich bedeuten würde

Für 2027 sind acht Euro mehr pro Kind und Monat vorgesehen. Ab 2028 soll das Kindergeld auf 272 Euro steigen. Für zwei Kinder wären das 2027 zusammen 16 Euro monatlich zusätzlich und ab 2028 insgesamt 26 Euro mehr als 2026.

Rechenbeispiel: zwei Kinder

2026: 2 × 259 € × 12 = 6.216 €
2027 geplant: 2 × 267 € × 12 = 6.408 €
2028 geplant: 2 × 272 € × 12 = 6.528 €

Das wären 192 Euro beziehungsweise 312 Euro mehr Kindergeldauszahlung pro Jahr gegenüber 2026. Annahme: Für beide Kinder besteht in allen zwölf Monaten Anspruch. Das ist keine Berechnung der gesamten steuerlichen Entlastung.

Auch die Freibeträge für Kinder sollen steigen: einschließlich des Freibetrags für Betreuung, Erziehung oder Ausbildung auf zusammen 10.056 Euro pro Kind 2027 und 10.236 Euro 2028 für beide Eltern zusammen. Diese Beträge werden nicht zusätzlich als Geld ausgezahlt. Das Finanzamt prüft im Rahmen des Familienleistungsausgleichs, ob die Freibeträge günstiger sind; der Kindergeldanspruch wird dabei berücksichtigt. Quelle: § 31 EStG.

Für Familien ist die Steuerseite nur ein Teil der Rechnung. Betreuungszeiten und Arbeitsmöglichkeiten beeinflussen das verfügbare Einkommen ebenfalls. Dazu passt unser Beitrag Kinderbetreuung und das Einkommen von Müttern.

Höherer Grundfreibetrag: keine pauschale Auszahlung

Der Grundfreibetrag liegt 2026 bei 12.348 Euro. Nach dem Entwurf soll er 2027 auf 12.564 Euro und 2028 auf 12.900 Euro steigen. Er gehört zum Einkommensteuertarif und bezieht sich auf das zu versteuernde Einkommen, nicht einfach auf deinen Bruttolohn oder den Umsatz deines Unternehmens. Quelle für 2026: § 32a EStG.

Die Erhöhung um 216 Euro im Jahr 2027 bedeutet deshalb nicht, dass dir 216 Euro überwiesen werden. Wie sich der Tarif auswirkt, hängt von deiner steuerlichen Situation ab. Wer schon heute keine Einkommensteuer zahlt, bekommt durch einen höheren Grundfreibetrag allein keine zusätzliche Einkommensteuererstattung.

Arbeitnehmer-Pauschbetrag: 200 Euro mehr Abzug sind nicht 200 Euro mehr netto

Für berufliche Ausgaben berücksichtigt das geltende Recht grundsätzlich einen Arbeitnehmer-Pauschbetrag von 1.230 Euro, sofern keine höheren Werbungskosten nachgewiesen werden. Geplant sind 1.430 Euro. Quelle: § 9a EStG.

So liest du den Unterschied richtig

Unterstellt man vereinfachend, dass die zusätzlichen 200 Euro vollständig mit einem Grenzsteuersatz von 30 Prozent wirken, entspräche das etwa 60 Euro weniger Einkommensteuer im Jahr. Das ist eine Rechenillustration, keine persönliche Steuerprognose.

Wer ohnehin höhere Werbungskosten abzieht, erhält den höheren Pauschbetrag nicht zusätzlich zu diesen Kosten. Sammle berufliche Belege deshalb weiter. Erst mit deiner Jahresübersicht kannst du beurteilen, ob der Pauschbetrag ausreicht oder ein höherer Abzug in Betracht kommt.

Handwerkerbonus: hier ist eine Kürzung geplant

Für begünstigte Handwerkerleistungen sieht § 35a EStG derzeit eine direkte Ermäßigung der Einkommensteuer vor: 20 Prozent der berücksichtigungsfähigen Arbeitskosten, höchstens 1.200 Euro. Materialkosten gehören nicht dazu. Eine Rechnung und die Zahlung auf das Konto des Leistungserbringers sind erforderlich; weitere Voraussetzungen und Ausschlüsse sind zu beachten.

Der Entwurf senkt den Satz auf 15 Prozent und den Höchstbetrag auf 900 Euro. Das ist etwas anderes als der Werbungskostenabzug: Hier geht es um eine Minderung der Steuer selbst.

Rechenbeispiel: 2.000 Euro begünstigte Arbeitskosten

Heute: 20 % von 2.000 € = 400 €
Geplant: 15 % von 2.000 € = 300 €

Der Vorteil wäre 100 Euro kleiner. Voraussetzung: Die Kosten sind vollständig begünstigt und ausreichend Einkommensteuer ist vorhanden. Die maximale Differenz von 300 Euro entsteht erst bei Ausschöpfung der jeweiligen Höchstbeträge.

Prüfe bei einer ohnehin notwendigen Reparatur das Angebot und die Aufteilung der Kosten. Eine Ausgabe nur wegen eines möglichen Steuervorteils vorzuziehen, kann sich wirtschaftlich trotzdem nicht lohnen. Solange das Gesetz nicht endgültig feststeht, solltest du keine sichere Ersparnis daraus ableiten.

Minijobs und hohe Einkommen: weitere Punkte im Entwurf

Die einheitliche Minijob-Pauschsteuer soll von zwei auf fünf Prozent steigen. Aktuell führt sie grundsätzlich der Arbeitgeber ab; eine Abwälzung auf Beschäftigte ist möglich. Deshalb bedeutet die geplante Erhöhung nicht automatisch für jede Minijobberin denselben Nettoverlust. Prüfe, wie dein Arbeitsverhältnis versteuert wird und wer die Pauschsteuer trägt. Quelle zur aktuellen Handhabung: Minijob-Zentrale.

Bei sehr hohen zu versteuernden Einkommen sieht der Entwurf 45 Prozent ab 250.000 Euro und 47 Prozent ab 280.000 Euro im Grundtarif vor. Das sind Grenzsteuersätze für die jeweiligen Einkommensbereiche, keine pauschalen Sätze auf den gesamten Bruttolohn. Für zusammen veranlagte Ehepaare ist das Splittingverfahren zu berücksichtigen. Außerdem sind Änderungen bei steuerlich begünstigten Sonn- und Feiertagszuschlägen vorgesehen.

Was du jetzt für deine Finanzplanung tun kannst

Lege eine kurze Liste mit den Punkten an, die dich tatsächlich betreffen: Kindergeld, berufliche Kosten, geplante Reparaturen, Minijob oder selbstständige Einkünfte. Trenne dabei drei Arten von Zahlen: monatliche Auszahlungen, mögliche Steuerabzüge und direkte Steuerermäßigungen. So addierst du nicht versehentlich Beträge, die völlig unterschiedlich wirken.

Dein AJOURE´-Budgetcheck

  • Plane feste Ausgaben zunächst mit deinem heutigen Einkommen.
  • Notiere mögliche Änderungen für 2027 separat als Szenario.
  • Prüfe nach dem endgültigen Gesetz, welche Beträge für dich gelten.
  • Entscheide erst mit dem tatsächlichen finanziellen Spielraum über neue Daueraufträge oder Verpflichtungen.

Für die Aufteilung deines Budgets bietet die 50-30-20-Regel einen Ausgangspunkt. Passe sie an deine echten Fixkosten an. Weitere Hilfen zu Rücklagen und Planung findest du im Finanz-Hub für Frauen.

Die Reform kann mehr Spielraum bringen. Wie viel bei dir ankommt, lässt sich aber nicht aus einer einzelnen Zahl ablesen. Der hilfreiche nächste Schritt ist deshalb eine Übersicht deiner eigenen Situation – mit klarer Trennung zwischen geltendem Recht und politischen Plänen.

Quellen und Einordnung

Stand: 14. September 2026. Grundlage: BMF: Regierungsentwurf des Einkommensteuerreformgesetzes 2027, die oben verlinkten Informationen der Bundesregierung, geltende EStG-Vorschriften und die Minijob-Zentrale. Die Beispiele sind eigene vereinfachte Berechnungen, keine vollständige Haushalts- oder Steuerberechnung.

Der Beitrag dient der allgemeinen Information und ersetzt keine individuelle Steuerberatung.

Bild: AJOURE´ / KI-generiertes Symbolbild

Betriebsprüfung 2026: Was die neuen Regeln für Selbstständige wirklich bedeuten

Selbstständige bespricht geordnete Rechnungen und Unterlagen mit einer Beraterin am Schreibtisch.

Ein Schreiben vom Finanzamt liegt im Postfach. Im Betreff steht „Prüfungsanordnung“. Selbst wenn du deine Buchhaltung regelmäßig erledigst, kann dieses Wort verunsichern. Was wird geprüft? Welche Unterlagen brauchst du? Und bedeutet eine Betriebsprüfung, dass das Finanzamt dir einen Fehler unterstellt?

Seit dem 10. September 2026 gilt eine neue Außenprüfungsordnung, kurz ApO. Sie ersetzt die bisherige Betriebsprüfungsordnung. Für dich als Selbstständige ist vor allem die Einordnung wichtig: Die Verwaltung organisiert ihre Prüfungen neu. Allein dadurch entsteht keine zusätzliche Steuer, und es lässt sich daraus auch nicht ableiten, dass dein kleines Business künftig häufiger geprüft wird.

Das Wichtigste zuerst

Eine Betriebsprüfung ist ein Verfahren zur Klärung steuerlicher Sachverhalte. Eine Ankündigung allein belegt weder einen Fehler noch einen Betrugsverdacht. Dein erster Schritt: Schreiben lesen, Fristen notieren und die Vorbereitung mit deiner Steuerberatung abstimmen.

Was sich durch die Außenprüfungsordnung 2026 ändert

Das Bundesfinanzministerium hat die neue ApO am 9. September 2026 im Bundessteuerblatt veröffentlicht. Sie verarbeitet unter anderem frühere gesetzliche Änderungen des Steuerverfahrensrechts und soll Außenprüfungen beschleunigen. Auch die Zusammenarbeit zwischen den Prüfungsstellen der Länder und dem Bundeszentralamt für Steuern soll verbessert werden. Quelle: Bundesfinanzministerium.

Die veröffentlichte Fassung nennt eine grundsätzlich risikoorientierte Fallauswahl und eine möglichst zeitnahe Prüfung. Die Behörde soll sich auf wesentliche Sachverhalte konzentrieren und Prüfungsschwerpunkte bilden. Umfang und Dauer sollen sich auf das notwendige Maß beschränken. Das beschreibt die Ausrichtung des Verfahrens – es ist keine Garantie, dass jede Prüfung schnell abgeschlossen ist.

Neu geordnet heißt nicht: alles neu

Die ApO ist eine Verwaltungsvorschrift. Grundlegende Rechte und Pflichten bei der Außenprüfung stehen weiterhin in der Abgabenordnung.

Belege vorlegen, Fragen beantworten und Geschäftsvorgänge erklären: Diese Mitwirkungspflichten beginnen nicht erst im September 2026.

Kann eine Betriebsprüfung auch Solo-Selbstständige treffen?

Ja. Nach § 193 Abgabenordnung sind Außenprüfungen unter anderem bei Gewerbebetrieben und freiberuflich Tätigen zulässig. Ein eigenes Team oder ein großes Büro ist dafür keine Voraussetzung. Auch eine Einnahmenüberschussrechnung schützt nicht grundsätzlich vor einer Prüfung.

Die sinnvollere Frage ist deshalb: Könnte eine andere Person nachvollziehen, wie deine erklärten Zahlen entstanden sind? Eine Rechnung, der zugehörige Zahlungseingang und die erbrachte Leistung sollten sich zusammenbringen lassen. Dabei hilft ein überschaubares System, das du regelmäßig pflegst.

Wenn die Prüfungsanordnung kommt: zuerst den Umfang klären

Prüfe, welche Steuerarten und Zeiträume genannt werden und welche Unterlagen angefordert sind. Leite das vollständige Schreiben an deine Steuerberatung weiter, falls du eine hast. Vereinbart, wer die Kommunikation übernimmt und wer die Daten zusammenstellt.

Prüfungsanordnung, voraussichtlicher Beginn und die Namen der Prüfenden werden grundsätzlich mit angemessenem Vorlauf bekannt gegeben, sofern der Prüfungszweck dadurch nicht gefährdet wird. Liegen wichtige Gründe vor, kann eine Verlegung des Beginns beantragt werden. Die Einzelheiten regelt § 197 AO. Eine Verschiebung solltest du abstimmen und dir bestätigen lassen, statt sie vorauszusetzen.

Deine erste Notiz zum Schreiben

  • Welche Jahre und Steuerarten sind betroffen?
  • Welche Fristen und Termine stehen im Schreiben?
  • Welche Unterlagen und Datenformate werden verlangt?
  • Wer ist deine Ansprechperson im Finanzamt und in der Steuerberatung?
  • Wo fehlen dir Unterlagen oder Erklärungen?

Diese Übersicht hilft dir, die nächsten Aufgaben zu verteilen. Sie ersetzt nicht die Prüfung des konkreten Schreibens.

Diese Unterlagen solltest du im Griff haben

Die folgende Liste ist ein organisatorischer Ausgangspunkt. Was tatsächlich benötigt wird, richtet sich nach deinem Business, dem Prüfungsumfang und den Anforderungen des Finanzamts.

  • Einnahmen: Ausgangsrechnungen, Gutschriften und Abrechnungen von Plattformen oder Zahlungsdiensten.
  • Ausgaben: Eingangsrechnungen und Belege mit nachvollziehbarem betrieblichem Zusammenhang.
  • Zahlungen: Kontoauszüge und Zuordnung zu Rechnungen; bei mehreren Zahlungswegen eine klare Übersicht.
  • Gewinnermittlung: EÜR beziehungsweise Jahresabschluss und die dazugehörigen Aufzeichnungen.
  • Verträge: beispielsweise mit Kundinnen, Vermietern oder Dienstleistern, soweit sie geprüfte Vorgänge erklären.
  • Besondere Sachverhalte: etwa Aufzeichnungen zur privaten Mitbenutzung oder zu größeren Anschaffungen, sofern relevant.

Nach § 200 AO gehören Auskünfte, die Vorlage relevanter Aufzeichnungen und deren Erläuterung zur Mitwirkung. Es geht also nicht nur darum, viele Dateien zu haben. Ihr Zusammenhang muss verständlich sein.

Ein Beispiel: Du hast ein Honorar über einen Zahlungsdienst erhalten, der seine Gebühr vor der Auszahlung abzieht. Lege Rechnung, Abrechnung und Bankeingang so ab, dass der Unterschied erklärbar ist. Eine zusätzliche Übersicht kann dir das Wiederfinden erleichtern; die Originalunterlagen bleiben dabei wichtig.

Kostenloser Einstieg: deine EÜR sortieren

Im AJOURE´-Guide zur Steuererklärung als Freelancerin findest du eine EÜR-Vorlage und eine Checkliste für Betriebsausgaben.

Nutze sie als Arbeitshilfe für deinen Überblick. Eine Planungstabelle ersetzt weder aufbewahrungspflichtige Originalbelege noch eine ordnungsgemäße Buchführung.

Digital vorbereitet: mehr als ein Ordner voller Screenshots

Kläre früh, wie deine Buchhaltungssoftware Daten für eine Prüfung bereitstellt. Wer kann den Export erstellen? Sind auch Unterlagen aus einem früheren System noch erreichbar? Hast du nach einem Softwarewechsel weiterhin Zugriff auf die betreffenden Jahre?

§ 197 Absatz 3 AO sieht bei entsprechend angeforderten, elektronisch erstellten Unterlagen eine Übertragung in maschinell auswertbarem Format vor. Screenshots sind deshalb nicht automatisch eine ausreichende Antwort auf eine Datenanforderung. Das passende Format und die sichere Übergabe solltest du konkret abstimmen.

Für deine eigene Vorbereitung kannst du eine Liste mit Dateiname, Zeitraum, Speicherort und offener Frage anlegen. Verändere dabei keine historischen Buchungen, um die Ablage nachträglich schöner aussehen zu lassen. Wenn du Unstimmigkeiten entdeckst, kläre die richtige Korrektur mit deiner Steuerberatung.

Während der Prüfung: Fragen sammeln und Antworten belegen

Reserviere Zeit für Rückfragen. Eine kleine Aufgabenliste verhindert, dass eine Nachricht zwischen Kundenprojekten untergeht: Was wurde gefragt, bis wann wird eine Antwort benötigt, wer kümmert sich darum und welche Unterlage gehört dazu?

Wenn du etwas nicht aus dem Kopf weißt, prüfe es in deinen Unterlagen. Eine nachvollziehbare Antwort ist hilfreicher als eine spontane Vermutung. Bei unklaren Anforderungen kannst du um Konkretisierung bitten und mit deiner Beratung klären, welche Informationen erforderlich sind.

Am Ende ist grundsätzlich eine Schlussbesprechung vorgesehen. Ausnahmen gelten unter anderem, wenn sich keine Änderung der Besteuerungsgrundlagen ergibt oder darauf verzichtet wird. Dabei werden strittige Punkte und steuerliche Auswirkungen besprochen. Quelle: § 201 AO.

Rücklagen geben deinem Business Handlungsspielraum

Ob eine Prüfung zu einer Nachzahlung führt, steht bei ihrer Ankündigung nicht fest. Unabhängig davon lohnt es sich, laufende Steuern und mögliche Anpassungen in deiner Liquiditätsplanung mitzudenken. Eine pauschale Rücklagenquote passt nicht zu jeder Selbstständigen.

Unser Beitrag Selbstständig und finanziell sicher hilft dir, betriebliche Kosten, private Ausgaben und Rücklagen gemeinsam zu betrachten.

Anzeige · eigenes AJOURE´-Produkt

Deine monatlichen Zahlen an einem Ort

Der AJOURE´ Finanzplaner für Selbstständige unterstützt dich bei Monatsplanung, Steuerpuffer und privaten Entnahmen.

Er ist eine Planungshilfe, keine Buchhaltungssoftware und kein Nachweis dafür, dass dein Unternehmen eine Betriebsprüfung ohne Beanstandungen besteht.

Dein nächster Schritt: einen Geschäftsvorgang vollständig nachvollziehen

Nimm dir eine aktuelle Kundenrechnung und suche die Unterlagen vom Auftrag bis zum Zahlungseingang zusammen. Wiederhole den Check mit einer betrieblichen Ausgabe. Wo du lange suchen musst oder eine Erklärung fehlt, beginnt deine nächste kleine Verbesserung.

Die neue ApO ist ein guter Anlass, diese Routine aufzubauen. Du musst dafür nicht vorsorglich eine komplette Prüfungsakte erstellen. Beginne mit einer Ablage, die du verstehst, und halte offene Steuerfragen fest, bevor sie sich über Monate sammeln.

Quellen und Stand

Stand: 14. September 2026. Grundlage sind die BMF-Veröffentlichung einschließlich der veröffentlichten ApO sowie die im Text verlinkten Vorschriften der Abgabenordnung. Die Checklisten und Organisationsbeispiele sind redaktionelle Anregungen.

Allgemeine Information, keine individuelle Steuer- oder Rechtsberatung. Welche Vorschriften im Einzelfall und für bestimmte Prüfungszeiträume anzuwenden sind, sollte individuell geklärt werden.

Bild: AJOURE´ / KI-generiertes Symbolbild

Kinderbetreuung ist Karrierepolitik: Was neue Daten über das Einkommen von Müttern zeigen

Mutter verabschiedet ihr Kleinkind vor einer Kita, während eine Erzieherin es begrüßt.

Der Arbeitsvertrag beginnt um neun, die Kita öffnet um acht – und dazwischen liegen Eingewöhnung, Arbeitsweg und die Frage, wer einspringt, wenn die Betreuung ausfällt. Für viele Mütter entscheidet sich die berufliche Rückkehr an solchen Details. Ein Betreuungsplatz ist deshalb auch eine Voraussetzung dafür, eigenes Einkommen zu verdienen und berufliche Pläne umzusetzen.

Eine am 8. September 2026 veröffentlichte Untersuchung des Instituts für Arbeitsmarkt- und Berufsforschung (IAB) liefert dazu neue Ergebnisse: Der Ausbau der Betreuung für unter Dreijährige verbessert Erwerbstätigkeit und Arbeitseinkommen von Müttern. Quelle: IAB-Presseinformation.

Der Gedanke zum Mitnehmen

Verlässliche Kinderbetreuung schafft beruflichen Handlungsspielraum. Wie du diesen nutzt, muss zu dir, deinem Kind und eurer Lebenssituation passen.

Was die neue IAB-Studie über Kinderbetreuung und Einkommen zeigt

Die Untersuchung betrachtet Frauen, die vor der Geburt ihres ersten Kindes erwerbstätig waren. Die erfassten ersten Geburten liegen zwischen 2001 und 2014; pro Geburtsjahrgang umfasst die Stichprobe rund 240.000 Mütter. Für die Wirkungsanalyse werden regionale Ausbauschübe der U3-Betreuung zu unterschiedlichen Zeitpunkten verglichen. So sollen bereits bestehende regionale Unterschiede möglichst nicht mit dem Effekt zusätzlicher Betreuung verwechselt werden. Quelle: IAB.

Der IAB-Kurzbericht 15/2026 beschreibt höhere Jahreseinkommen und Tageslöhne sowie langfristig häufiger Vollzeitbeschäftigung und weniger ausschließliche Minijobs. Die positiven Einkommenseffekte bleiben im beobachteten Zeitraum bis zu sieben Jahre nach der Geburt bestehen. Für die Rückkehr in besser bezahlte Berufe und Betriebe findet die Analyse ebenfalls Hinweise.

Damit geht es um mehr als die erste Gehaltsabrechnung nach der Elternzeit. Die Befunde legen nahe, dass früh verfügbare Betreuung auch den späteren beruflichen Verlauf beeinflussen kann. Sie sind allerdings keine Prognose für den Lebensverdienst einer einzelnen Leserin.

Was die Zahl von 56 Prozent wirklich bedeutet

Nach der IAB-Berechnung lassen sich etwa 56 Prozent des untersuchten Rückgangs der Erwerbseinbußen von Müttern auf den Betreuungsausbau zurückführen. Gemeint ist ein Anteil an einer beobachteten Verbesserung. Quelle: IAB-Kurzbericht, Seite 4.

So liest du die Zahl richtig

56 Prozent bedeuten weder „Mütter verdienen durch eine Kita 56 Prozent mehr“ noch „die Einkommenslücke ist um 56 Prozentpunkte geschlossen“.

Es handelt sich um ein Ergebnis zum regionalen Betreuungsausbau. Daraus lässt sich kein persönlicher Gehaltsbonus für einen bestimmten Betreuungsplatz ableiten.

Auch der zeitliche Rahmen zählt: Die Veröffentlichung ist neu, die untersuchten Lebensläufe beginnen deutlich früher. Die Studie misst nicht, wie zuverlässig deine Kita im September 2026 geöffnet hat. Diese Frage musst du für deine Planung vor Ort klären.

Warum Kinderbetreuung in jedes Rückkehrgespräch gehört

Für deine eigene Vorbereitung lohnt sich ein genauer Blick auf die Stunden, die tatsächlich verlässlich zur Verfügung stehen. Ein Platz mit acht Stunden Betreuungsumfang bedeutet nicht automatisch acht mögliche Arbeitsstunden. Bring- und Abholzeiten, Wege und Pausen gehören mit in den Kalender.

Schreibe deshalb zuerst eine realistische Woche auf. Wann kannst du anfangen? Welche Termine sind möglich? Wer übernimmt welche Wege? Wo brauchst du eine Absprache mit dem Arbeitgeber? Ein klarer Rahmen erleichtert es, über Aufgaben und Verantwortung zu sprechen.

Die berufliche Rolle verdient dabei genauso viel Aufmerksamkeit wie die Stundenzahl. Welche Projekte möchtest du übernehmen? Welche Weiterbildung passt in die nächsten Monate? Wann sprecht ihr erneut über Arbeitszeit, Aufgaben und Vergütung? Halte konkrete Vereinbarungen fest, damit aus einer vorübergehenden Lösung kein ungeprüfter Dauerzustand wird.

Dein nächster Schritt bei AJOURE´

Bereite Gehalt, Aufgaben und Entwicklung gemeinsam vor. Unser Guide zur Rückkehr enthält praktische Hilfen für das Gespräch und Informationen zum Gehalts- und Rückkehr-Paket.

Gehaltsverhandlung nach Elternzeit vorbereiten

Die Familienrechnung: Betreuungskosten gemeinsam betrachten

Bei der Frage „Lohnt sich mehr Arbeit?“ hilft eine gemeinsame Haushaltsrechnung. Tragt die verfügbaren Nettoeinkommen beider Eltern ein und ergänzt Betreuung, Fahrtwege und weitere Ausgaben, die sich durch das Arbeitsmodell verändern. Wenn du allein erziehst, kannst du dieselbe Übersicht für deinen Haushalt und die tatsächlich verfügbare Unterstützung nutzen.

In Paarhaushalten ist es wenig hilfreich, sämtliche Betreuungskosten gedanklich nur vom Einkommen der Mutter abzuziehen. Betreuung ermöglicht die Berufstätigkeit der Eltern. Vergleicht deshalb mehrere Modelle: Wer reduziert wie viel? Wer kann Arbeitszeiten verschieben? Und welches Modell ist für euch längerfristig tragbar?

Die Monatsrechnung beantwortet allerdings nur einen Teil der Frage. Ergänzt eine zweite Liste mit Punkten, die sich nicht seriös als fester Eurobetrag vorhersagen lassen: gewünschte Berufserfahrung, Entwicklungsmöglichkeiten, Belastung, Zeit mit dem Kind und finanzielle Eigenständigkeit. So wird sichtbar, welche Abwägung hinter einer Entscheidung steckt.

Rücklagen und Vorsorge mitdenken

Wenn ihr ein Arbeitsmodell besprecht, legt auch fest, wie viel Spielraum jede Person für eigene Rücklagen und Vorsorge hat. Ein gemeinsames Haushaltskonto beantwortet noch nicht, wie langfristige finanzielle Sicherheit verteilt wird.

Für die erste Orientierung kannst du eure notwendigen Ausgaben mit dem AJOURE´ Notgroschen-Rechner durchgehen. Der Rentenlücken-Rechner hilft dir, Annahmen zur späteren Versorgung sichtbar zu machen. Er liefert eine Modellrechnung, keine verbindliche Rentenauskunft. Nimm deine persönlichen Unterlagen dazu und prüfe die verwendeten Annahmen.

Dein Check: Passt das Betreuungsmodell zu deinem Berufsalltag?

Diese sechs Punkte kannst du konkret klären

  1. Verfügbare Zeiten: Welche Arbeitsstunden bleiben nach Bringweg, Abholung und Pausen realistisch übrig?
  2. Eingewöhnung: Welcher Puffer ist eingeplant, falls der Übergang länger dauert?
  3. Ausfälle: Wer kann bei Krankheit oder Schließtagen übernehmen – und was ist mit dem Arbeitgeber zu besprechen?
  4. Aufgaben: Welche Verantwortung passt zum vereinbarten Stundenumfang?
  5. Geld: Wie verändern sich Haushaltsbudget, persönliche Rücklagen und Vorsorge?
  6. Neuer Gesprächstermin: Wann prüft ihr, ob die Lösung im Alltag funktioniert?

Du musst diese Fragen nicht alle sofort lösen. Markiere zuerst die zwei Punkte, die deinen Wiedereinstieg gerade am stärksten begrenzen. Daraus entstehen konkrete Gespräche: mit der Betreuungseinrichtung, deinem Partner oder deiner Partnerin, deinem Unterstützungsnetz und deinem Arbeitgeber.

Was sich aus der Studie nicht ableiten lässt

Die Ergebnisse sind kein Auftrag an jede Mutter, möglichst schnell in Vollzeit zurückzukehren. Ein Arbeitsmodell muss auch Gesundheit, Bedürfnisse des Kindes, eigene Wünsche und verfügbare Unterstützung berücksichtigen. Mehr Möglichkeiten sind dann wertvoll, wenn sie eine echte Wahl erlauben.

Ebenso wenig lässt sich fehlende Betreuung allein durch bessere Selbstorganisation lösen. Wenn Öffnungszeiten nicht zu Arbeitszeiten passen oder Unterstützung ausfällt, bleibt eine reale Lücke. Es ist sinnvoll, sie konkret zu benennen, statt sie als persönliches Versagen zu behandeln.

Kinderbetreuung ist auch eine Frage beruflicher Chancen

Für AJOURE´ liegt die Konsequenz der Ergebnisse darin, Betreuung in Gesprächen über Karriere und finanzielle Unabhängigkeit mitzudenken. Eine ambitionierte berufliche Planung braucht einen Alltag, in dem sie umsetzbar ist.

Beginne deshalb mit einer machbaren Woche und einem klaren Rückkehrgespräch. Prüfe dann gemeinsam die finanziellen Folgen und vereinbare einen Zeitpunkt, an dem ihr nachjustiert. Eine Entscheidung für heute darf sich weiterentwickeln, wenn sich Betreuung, Familie oder Beruf verändern.

Weiterlesen & weiterplanen

Im AJOURE´ Finanz-Hub für Frauen findest du weitere Einstiege zu Budget, Rücklagen und Vorsorge. Für das konkrete Gespräch führt dich unser Elternzeit-Gehaltsguide durch die Vorbereitung.

Quellen und Einordnung

Die praktischen Fragen und Planungsschritte sind redaktionelle Anregungen von AJOURE´. Sie sind keine zusätzlichen Studienergebnisse.

Bild: AJOURE´ / KI-generiertes Symbolbild

EZB erhöht die Zinsen: Was du jetzt mit deinem Geld machen solltest

Frau prüft ihre Finanzen mit Notizbuch, Taschenrechner und Münzstapeln am Tisch.

Die Europäische Zentralbank hat die Zinsen wieder erhöht. Am 10. September 2026 beschloss die EZB eine Anhebung ihrer drei Leitzinsen um jeweils 0,25 Prozentpunkte. Ab dem 16. September liegt der für die Geldpolitik besonders wichtige Einlagenzins bei 2,50 Prozent. Der Hauptrefinanzierungssatz steigt auf 2,65 Prozent. Quelle: EZB

Das klingt zunächst nach einer Nachricht für Banker und Börsenprofis. Tatsächlich betrifft die Entscheidung aber ziemlich alltägliche Fragen: Bekommst du bald wieder mehr Zinsen auf dein Tagesgeld? Wird ein Kredit teurer? Was bedeutet das für eine geplante Immobilienfinanzierung? Und solltest du jetzt beim Sparen oder Investieren etwas ändern?

Die kurze Antwort: Nicht hektisch werden. Aber deine Finanzen einmal durchzugehen, lohnt sich jetzt.

Denn gleichzeitig zieht die Inflation wieder an. Im August lagen die Verbraucherpreise in Deutschland 2,9 Prozent höher als ein Jahr zuvor. Besonders Energie ist zum Preistreiber geworden: Energieprodukte verteuerten sich im Jahresvergleich um 10,5 Prozent, Kraftstoffe sogar um 27,7 Prozent. Quelle: Destatis

Es geht deshalb nicht nur darum, irgendwo ein paar Zehntelprozent mehr Zinsen herauszuholen. Es geht darum, dein Geld so aufzustellen, dass Rücklagen, Schulden und langfristiger Vermögensaufbau weiterhin zu deinem Leben passen.

Warum hat die EZB die Zinsen überhaupt erhöht?

Das wichtigste Ziel der Europäischen Zentralbank ist Preisstabilität. Mittelfristig strebt sie eine Inflationsrate von 2 Prozent an.

Davon ist der Euroraum momentan wieder ein Stück entfernt. Die EZB rechnet in ihrer aktuellen Projektion mit einer durchschnittlichen Inflation von 3,0 Prozent im Jahr 2026, 2,5 Prozent 2027 und 2,1 Prozent 2028. Als wesentlichen Belastungsfaktor nennt sie den Konflikt im Nahen Osten und die damit verbundenen Inflations- und Energiepreisrisiken. Quelle: EZB

Höhere Zinsen sollen die Nachfrage bremsen: Kredite werden tendenziell teurer, Sparen attraktiver und weniger Geld fließt unmittelbar in Konsum und Investitionen. Dadurch soll der Preisdruck nachlassen.

Für deinen Alltag ist aber etwas anderes wichtig:

Der EZB-Leitzins ist nicht der Zinssatz auf deinem Konto.

Deine Bank muss dein Tagesgeld deshalb am 16. September nicht automatisch um 0,25 Prozentpunkte besser verzinsen. Ebenso wird ein bestehender Kredit nicht automatisch um exakt 0,25 Prozentpunkte teurer.

Die EZB beeinflusst das Zinsniveau im Finanzsystem. Wie viel davon bei dir ankommt, hängt unter anderem von deiner Bank, dem Produkt, der Laufzeit und dem Wettbewerb am Markt ab.

1. Tagesgeld: Jetzt solltest du deinen Zinssatz überprüfen

Wenn du Geld auf einem Tagesgeldkonto liegen hast, ist jetzt ein guter Zeitpunkt für einen einfachen Check:

Wie viel Zinsen bekommst du dort eigentlich gerade?

Viele Menschen eröffnen irgendwann ein Tagesgeldkonto und schauen danach jahrelang nicht mehr hinein. Gerade nach einer Änderung des allgemeinen Zinsniveaus lohnt sich aber ein Vergleich.

Dabei solltest du nicht nur auf einen auffälligen Aktionszins schauen. Prüfe auch:

  • Wie lange gilt der beworbene Zinssatz?
  • Gilt er nur für Neukundinnen?
  • Welcher Zinssatz gilt danach?
  • Gibt es eine maximale Anlagesumme?
  • Wie schnell kannst du über dein Geld verfügen?
  • Unterliegt die Bank einer gesetzlichen Einlagensicherung und welcher?

Der entscheidende Punkt ist: Geld, das du kurzfristig brauchen könntest, hat eine andere Aufgabe als Geld für deinen langfristigen Vermögensaufbau.

Dein Notgroschen soll nicht möglichst hohe Renditen erzielen. Er soll verfügbar sein, wenn etwas passiert.

2. Dein Notgroschen wird jetzt noch wichtiger

Eine kaputte Waschmaschine, eine größere Autoreparatur, eine unerwartete Nachzahlung oder einige Monate mit weniger Einkommen: Für solche Situationen brauchst du Geld, auf das du sofort zugreifen kannst.

Gerade wenn Preise steigen, kann ein zu knapp kalkulierter Sicherheitspuffer schneller aufgebraucht sein als gedacht.

Als grobe Orientierung werden häufig drei bis sechs Monatsausgaben als Reserve verwendet. Wenn du selbstständig bist, ein schwankendes Einkommen hast, Kinder versorgst oder hohe finanzielle Verpflichtungen trägst, kann ein größerer Puffer sinnvoll sein.

Wie hoch deine persönliche Reserve sein könnte, kannst du direkt mit unserem AJOURE´ Notgroschen-Rechner berechnen.

Wichtig ist die Trennung: Ein Notgroschen gehört in der Regel nicht ins Aktiendepot. Wertpapiere können genau in dem Moment fallen, in dem du dein Geld benötigst. Ein separates, schnell verfügbares Tagesgeldkonto ist für diesen Zweck meist wesentlich geeigneter.

3. Kredite: Jetzt genauer auf die Kosten schauen

Die andere Seite höherer Zinsen ist weniger angenehm.

Wer Geld leihen möchte, muss tendenziell mit höheren Finanzierungskosten rechnen. Das betrifft beispielsweise Ratenkredite, Unternehmensfinanzierungen und Immobilienkredite.

Hast du einen bestehenden Kredit mit fest vereinbartem Zinssatz, ändert eine einzelne EZB-Entscheidung daran normalerweise zunächst nichts.

Anders kann es bei variabel verzinsten Finanzierungen oder einer anstehenden Anschlussfinanzierung aussehen.

Wenn du gerade einen größeren Kredit planst, solltest du deshalb nicht ausschließlich auf die monatliche Rate schauen. Vergleiche vor allem:

  • effektiven Jahreszins,
  • Gesamtkosten des Kredits,
  • Zinsbindung,
  • mögliche Sondertilgungen,
  • Restschuld am Ende der Zinsbindung.

Eine vermeintlich kleine Zinsdifferenz kann bei hohen Kreditsummen und langen Laufzeiten einen erheblichen Unterschied machen.

4. Vorsicht beim Dispo und bei teuren Konsumschulden

Noch wichtiger als die Frage, ob dein Tagesgeld bald etwas mehr abwirft, kann eine andere Zahl sein:

Wie viel Zinsen zahlst du selbst?

Wenn du gleichzeitig 2 oder 3 Prozent auf Ersparnisse erhältst, aber für einen Dispokredit oder andere kurzfristige Schulden einen deutlich höheren Zinssatz zahlst, sollte deine Priorität nicht allein auf der Optimierung der Sparzinsen liegen.

Schau deshalb einmal auf deine Kontoauszüge und Kreditverträge.

Welche Schulden hast du? Was kosten sie tatsächlich? Und gibt es teure Verbindlichkeiten, die du schneller reduzieren könntest?

Das ist nicht spektakulär. Für deine finanzielle Situation kann dieser Schritt aber erheblich mehr bewirken als die Jagd nach dem letzten Zehntelprozent Tagesgeldzins.

5. Die Inflation ist mindestens genauso wichtig wie der Zins

2,9 Prozent Inflation bedeutet nicht, dass jedes Produkt exakt 2,9 Prozent teurer geworden ist.

Die Unterschiede sind derzeit sogar erheblich.

Während Energieprodukte im August gegenüber dem Vorjahresmonat um 10,5 Prozent teurer waren, stiegen die Preise für Kraftstoffe um 27,7 Prozent. Heizöl verteuerte sich sogar um 49,6 Prozent. Strom war dagegen 5,5 Prozent günstiger als ein Jahr zuvor. Quelle: Destatis

Deshalb kann sich deine persönliche Inflation deutlich von der offiziellen Inflationsrate unterscheiden.

Wenn du beispielsweise viel Auto fährst, treffen dich die derzeit hohen Kraftstoffpreise stärker als jemanden, der überwiegend mit öffentlichen Verkehrsmitteln unterwegs ist.

Das ist auch der Grund, warum starre Budgetregeln immer nur Ausgangspunkte sein können.

Unsere 50-30-20-Regel kann dir helfen, dein Einkommen in Grundkosten, Wünsche und Sparen beziehungsweise Schuldentilgung aufzuteilen. Wenn deine notwendigen Ausgaben deutlich gestiegen sind, solltest du die Prozentsätze aber an deine tatsächliche Situation anpassen.

6. Solltest du wegen der höheren Zinsen jetzt weniger investieren?

Nicht automatisch.

Hier werden zwei völlig unterschiedliche Arten von Geld häufig miteinander vermischt.

Geld für kurzfristige Sicherheit:
Notgroschen und kurzfristig benötigte Rücklagen sollten schnell verfügbar sein und möglichst keinen starken Wertschwankungen unterliegen.

Geld für langfristige Ziele:
Wenn du über viele Jahre Vermögen aufbauen möchtest, können breit gestreute Wertpapieranlagen eine völlig andere Funktion erfüllen.

Eine EZB-Zinsentscheidung allein ist deshalb normalerweise kein sinnvoller Grund, einen langfristigen Sparplan plötzlich zu stoppen oder deine komplette Anlagestrategie umzuwerfen.

Entscheidend sind dein Anlagehorizont, deine Risikobereitschaft und deine persönliche finanzielle Situation.

Wenn du mit ETFs gerade erst anfängst, erklären wir dir in Investieren für Anfängerinnen die wichtigsten Schritte. Eine ausführliche Anleitung findest du außerdem in unserem ETF-Sparplan für Frauen.

WERBUNG · AFFILIATE-LINK

Wenn dein Notgroschen bereits steht und du langfristig investieren möchtest, kannst du dort auch direkt den nächsten Schritt gehen und ein Depot beziehungsweise einen ETF-Sparplan über unseren Partner Scalable Capital eröffnen.

Depot eröffnen & ETF-Sparplan starten

Hinweis: Dabei handelt es sich um einen Affiliate-Link. Wenn du darüber ein Depot eröffnest, können wir eine Vergütung erhalten. Für dich entstehen dadurch keine zusätzlichen Kosten. Investitionen in Wertpapiere sind mit Risiken verbunden; Kurse können fallen und Verluste sind möglich.

Dein 15-Minuten-Geldcheck nach der EZB-Entscheidung

Du musst wegen der Zinserhöhung nicht dein gesamtes Finanzleben umkrempeln.

Nimm dir stattdessen einmal 15 Minuten und prüfe diese Punkte:

Minute 1–3: Giro- und Tagesgeldkonto
Wie viel Geld liegt dort und welchen Zinssatz bekommst du?

Minute 4–6: Notgroschen
Wie viele Monate könntest du deine notwendigen Ausgaben bezahlen, wenn dein Einkommen plötzlich wegfällt?

Minute 7–9: Schulden
Hast du Dispo-, Kreditkarten- oder Ratenkreditschulden? Wie hoch sind die jeweiligen Zinssätze?

Minute 10–12: größere Finanzierungen
Steht eine Immobilienfinanzierung, Anschlussfinanzierung oder ein größerer Kredit an? Dann vergleiche nicht nur Monatsraten, sondern die Gesamtkosten.

Minute 13–15: langfristiges Geld
Liegt Geld auf dem Konto, das du voraussichtlich viele Jahre nicht benötigst? Dann kannst du prüfen, ob deine bisherige Strategie für Altersvorsorge und Vermögensaufbau noch zu deinen Zielen passt.

Was du jetzt nicht tun solltest

Vor allem drei Dinge nicht:

Nicht aus Angst alles umschichten. Eine einzelne EZB-Sitzung ist keine persönliche Anlagestrategie.

Nicht Notgroschen und Investmentdepot verwechseln. Sicherheit und langfristiger Vermögensaufbau erfüllen unterschiedliche Aufgaben.

Nicht nur auf Sparzinsen schauen. Wenn du gleichzeitig teure Schulden hast oder deine monatlichen Ausgaben nicht kennst, liegen dort möglicherweise die größeren finanziellen Hebel.

Fazit: Die Zinserhöhung ist ein guter Anlass für deinen persönlichen Finanzcheck

Ab dem 16. September 2026 liegt der Einlagenzins der EZB bei 2,50 Prozent. Gleichzeitig beträgt die deutsche Inflationsrate aktuell 2,9 Prozent. Beides zusammen macht deutlich: Geld einfach irgendwo liegen zu lassen und jahrelang nicht mehr hinzuschauen, ist keine besonders gute Strategie. Quelle: EZB, Destatis

Du musst deshalb weder zur Börsenexpertin werden noch jeden Monat dein Konto wechseln.

Prüfe zuerst deine Basis: Wie hoch sind deine Ausgaben? Ist dein Notgroschen ausreichend? Welche Zinsen bekommst du auf deine Rücklagen? Welche Zinsen zahlst du für Schulden? Und welches Geld kannst du tatsächlich langfristig investieren?

Wenn du diese fünf Fragen beantworten kannst, hast du aus einer abstrakten EZB-Entscheidung etwas wesentlich Wertvolleres gemacht: eine konkrete Entscheidung für deine eigenen Finanzen.

Dieser Artikel dient der allgemeinen Information und stellt keine individuelle Anlage-, Finanz-, Steuer- oder Rechtsberatung dar.

Bild: AJOURE´ / KI-generiertes Symbolbild

Nebenverdienst mit wenig Zeit: Was wirklich in volle Wochen passt

Du möchtest nebenher etwas verdienen, aber dein Alltag hält sich nicht an einen ordentlichen Wochenplan. Mal hast du zwei Stunden. Mal nur 20 Minuten. Dann wird ein Kind krank, ein Pflegetermin kommt dazwischen oder dein eigentlicher Job frisst genau die Energie, die du abends noch einsetzen wolltest.

Viele Nebenverdienst-Ideen klingen nur deshalb flexibel, weil niemand dazuschreibt, wie viel Abstimmung, Vorbereitung und ständige Erreichbarkeit dahinterstecken. Ein eigener Shop kann theoretisch rund um die Uhr Geld verdienen. Praktisch brauchst du Produkte, Bilder, Kundendienst, Versand oder regelmäßige Sichtbarkeit. Das ist nicht automatisch alltagstauglich.

In diesem Artikel geht es deshalb nicht um die längste Ideenliste. Du bekommst acht realistische Wege, eine klare Vergleichshilfe und einen Startplan für kleine, unregelmäßige Zeitfenster.

Kurz gesagt

Wenn du wenig planbare Zeit hast, ist nicht die vermeintlich lukrativste Idee die beste. Du brauchst eine Tätigkeit, die du unterbrechen, in kleinen Blöcken erledigen und klar begrenzen kannst.

Was „wenig Zeit“ für deinen Nebenverdienst wirklich bedeutet

Fünf freie Stunden pro Woche können völlig unterschiedlich aussehen. Vielleicht hast du jeden Dienstag einen festen Abend. Vielleicht entstehen fünf Stunden nur in kleinen Lücken. Oder du weißt morgens noch nicht, ob der Tag überhaupt Raum für zusätzliche Arbeit lässt.

Bevor du eine Idee auswählst, beantworte deshalb vier Fragen:

  1. Planbarkeit: Habe ich feste Zeitfenster oder nur spontane Lücken?
  2. Energie: Kann ich mich konzentrieren oder brauche ich eher einfache, praktische Aufgaben?
  3. Geschwindigkeit: Brauche ich zeitnah erste Einnahmen oder kann ich etwas langsam aufbauen?
  4. Kontakt: Kann und möchte ich feste Termine mit Kundinnen einhalten?

Diese Antworten sind wichtiger als die Frage, welche Idee gerade auf Social Media am erfolgreichsten aussieht.

Der Flexibilitäts-Test: Passt eine Idee in volle Wochen?

Eine alltagstaugliche Tätigkeit erfüllt möglichst viele dieser Kriterien:

  • Asynchron: Du musst nicht gleichzeitig mit einer Kundin online oder vor Ort sein.
  • Unterbrechbar: Du kannst nach 30 oder 45 Minuten sauber stoppen.
  • Begrenzbar: Umfang, Korrekturen und Erreichbarkeit sind vorher klar.
  • Wenig Vorlauf: Du brauchst keine große Reichweite, teure Ausstattung oder monatelange Vorbereitung.
  • Wiederholbar: Was du einmal aufgebaut hast, lässt sich beim nächsten Auftrag leichter erledigen.

AJOURE´ Realitätscheck

„Du kannst arbeiten, wann du willst“ bedeutet nicht automatisch „Du brauchst wenig Zeit“.

Digitale Produkte, ein eigener Social-Media-Kanal oder ein Onlineshop sind zeitlich flexibel, brauchen aber oft lange, bis daraus verlässliche Einnahmen entstehen. Flexibel und schnell sind zwei verschiedene Dinge.

8 Nebenverdienst-Ideen im ehrlichen Vergleich

Idee Planbarkeit Erste Einnahmen Haken
Eigene Dinge verkaufen sehr flexibel eher schnell möglich nicht dauerhaft skalierbar
Kleine, klar begrenzte Dienstleistung hoch nach erster Kundin Angebot muss sehr klar sein
Asynchrone virtuelle Assistenz mittel bis hoch nach Auftrag Erreichbarkeit klar begrenzen
Korrektur, Recherche oder Datenpflege hoch nach Auftrag Fristen bleiben verbindlich
Nachhilfe oder Beratung niedrig bis mittel vergleichsweise direkt feste Termine nötig
Lokale Hilfe oder Tierbetreuung mittel vergleichsweise direkt Anfahrt und Termine
Digitale Vorlage oder Checkliste sehr flexibel meist nicht sofort Vertrieb wird unterschätzt
Inhalte oder Affiliate-Projekt zeitlich flexibel oft langsam braucht Ausdauer und Reichweite

„Eher schnell möglich“ ist keine Einkommensgarantie. Es bedeutet nur, dass kein langfristiger Reichweitenaufbau nötig sein muss. Ob jemand dein Angebot kauft, hängt von Bedarf, Qualität, Preis und deiner Kundensuche ab.

1. Eigene Dinge verkaufen: gut für einen schnellen, begrenzten Start

Kleidung, Kinderkleidung, Bücher, Technik oder Möbel zu verkaufen ist kein dauerhaftes Geschäftsmodell. Für einen ersten finanziellen Puffer kann es trotzdem sinnvoll sein. Du lernst nebenbei, gute Bilder zu machen, Preise zu vergleichen und Angebote verständlich zu beschreiben.

Damit daraus kein zweiter überfüllter Keller wird, kaufst du für den Anfang nichts zum Weiterverkauf ein. Starte mit zehn Dingen, die du bereits besitzt. Fotografiere sie in einem Block und stelle die Anzeigen später in kleineren Zeitfenstern ein.

2. Eine kleine Dienstleistung als festes Paket

Eine begrenzte Dienstleistung passt oft besser in volle Wochen als eine offene stundenweise Mitarbeit. Statt „Ich helfe bei Social Media“ könntest du zum Beispiel anbieten:

  • zehn vorhandene Texte auf Rechtschreibung prüfen
  • eine Tabelle bereinigen und einheitlich formatieren
  • 20 Produktdaten in ein System einpflegen
  • fünf Seiten einer Website auf fehlerhafte Links prüfen
  • aus vorhandenen Stichpunkten drei Newsletter-Entwürfe vorbereiten

Der Vorteil: Umfang, Abgabe und Preis lassen sich vorher festlegen. Du musst nicht jeden Tag erreichbar sein. Entscheidend ist, dass du nur so viel annimmst, wie du innerhalb einer realistischen Frist zuverlässig schaffst.

3. Asynchrone virtuelle Assistenz

Virtuelle Assistenz klingt flexibel, kann aber schnell aus vielen kleinen Nachrichten und spontanen Aufgaben bestehen. Suche deshalb bewusst nach Tätigkeiten, die nicht live erledigt werden müssen: Recherche, Datenpflege, Vorbereitung von Unterlagen, Content-Einpflege oder Ordnung in digitalen Ablagen.

Vereinbare feste Regeln. Zum Beispiel: Aufgaben kommen gesammelt bis Montag, du lieferst bis Donnerstag, Kommunikation findet per E-Mail statt und dringende Aufgaben gehören nicht zum Paket. Mehr Grundlagen findest du im Artikel Virtual Assistant werden.

4. Korrektur, Recherche und Datenpflege

Diese Arbeiten lassen sich häufig in konzentrierten Blöcken erledigen. Sie passen zu dir, wenn du genau bist und gern mit Texten, Listen oder Informationen arbeitest.

Ein gutes Einstiegsangebot ist klein und überprüfbar: nicht „Ich übernehme Ihre Recherche“, sondern „Ich recherchiere zehn passende Ansprechpartnerinnen nach diesen fünf Kriterien und liefere eine strukturierte Tabelle.“ So wissen beide Seiten, wann die Aufgabe abgeschlossen ist.

5. Nachhilfe oder Beratung: schnell verständlich, aber an Termine gebunden

Wenn du gut erklären kannst, kann Nachhilfe, Sprachpraxis, Bewerbungshilfe oder eine kleine Fachberatung ein direkter Weg sein. Du brauchst keine große Reichweite, wenn du lokal oder im eigenen Netzwerk beginnst.

Der Nachteil sind feste Termine. Wenn dein Alltag häufig kurzfristig kippt, kann das zusätzlichen Druck erzeugen. Biete deshalb nur Zeitfenster an, die du verlässlich halten kannst, und beginne mit einem Termin pro Woche.

6. Lokale Hilfe oder Tierbetreuung

Einkäufe, Pflanzenpflege, Tierbetreuung, Ordnungsunterstützung oder kleine Alltagshilfen können lokal gefragt sein. Der Einstieg ist verständlich und die Leistung unmittelbar sichtbar.

Rechne Anfahrt und Übergaben ehrlich mit ein. Eine Stunde bezahlte Arbeit kann sonst schnell zwei Stunden deines Tages binden. Am besten funktioniert dieser Weg in einem kleinen Radius oder mit mehreren Aufgaben am gleichen Ort.

7. Digitale Vorlagen und Checklisten

Digitale Produkte sind unterbrechbar und lassen sich in kleinen Blöcken entwickeln. Das macht sie für unregelmäßige Wochen attraktiv. Sie sind aber selten der schnellste Weg zu ersten Einnahmen.

Beginne nicht mit einem großen Kurs. Löse ein kleines Problem, das du gut kennst: eine Checkliste, eine einfache Tabelle, ein Planungsblatt oder eine Vorlage. Teste zuerst mit wenigen Menschen, ob sie das Ergebnis verstehen und wirklich brauchen. Unser Guide Digitale Produkte erstellen zeigt dir den realistischen Weg.

8. Inhalte und Affiliate-Projekte: flexibel, aber langsam

Ein Blog, Pinterest-Profil, Newsletter oder Nischenprojekt lässt sich zeitlich flexibel aufbauen. Das kann langfristig wertvoll sein, braucht aber regelmäßig gute Inhalte und eine klare Zielgruppe. Einnahmen entstehen oft deutlich später als bei einer direkten Dienstleistung.

Dieser Weg passt eher, wenn du keinen akuten finanziellen Druck hast und gern über längere Zeit an einem Thema arbeitest. Er ist kein verlässlicher Plan für Geld, das du im nächsten Monat brauchst.

Welcher Weg passt zu deinem Ziel?

Du brauchst möglichst bald einen kleinen finanziellen Puffer

Beginne mit vorhandenen Dingen, einer klar begrenzten Dienstleistung oder einer Tätigkeit, bei der du direkt für deine Zeit bezahlt wirst. Dein Ziel ist ein erster einfacher Verkauf, nicht sofort ein dauerhaftes Business.

Du willst dir langsam ein regelmäßiges Nebeneinkommen aufbauen

Eine kleine paketierte Dienstleistung ist häufig der realistischste Start. Sie braucht weniger Reichweite als ein digitales Produkt und lässt sich besser begrenzen als eine offene Assistenzrolle.

Du möchtest langfristig etwas Eigenes schaffen

Digitale Vorlagen, Inhalte oder ein Nischenprojekt können passen. Plane dafür bewusst einen längeren Zeitraum ein und finanziere deinen Alltag nicht mit Einnahmen, die noch nicht existieren.

Dein 90-Minuten-Startplan

Du musst nicht erst einen freien Samstag finden. Teile den Start in drei Blöcke zu je 30 Minuten.

Block 1: Realität prüfen

  • Welche zwei Zeitfenster sind in einer normalen Woche wirklich verfügbar?
  • Welche Aufgaben kannst du auch unterbrechen?
  • Welche Fähigkeit beherrschst du bereits gut genug für einen kleinen Test?

Block 2: Ein Angebot formulieren

Schreibe einen Satz:

„Ich übernehme für [Zielgruppe] die klar begrenzte Aufgabe [Leistung] und liefere [Ergebnis] innerhalb von [realistischer Zeitraum].“

Lege fest, was enthalten ist, was nicht enthalten ist und wie die Übergabe funktioniert.

Block 3: Einen echten Test auslösen

Zeige das Angebot drei passenden Menschen oder einem kleinen Unternehmen. Frage nicht nur, ob die Idee „gut klingt“. Frage, ob die Person das Problem kennt, wie sie es bisher löst und ob sie für deine konkrete Hilfe zahlen würde.

Wenn du deinen Start lieber geführt planst, hilft dir der kostenlose AJOURE´ Nebenverdienst-Check.

Was bei wenig Zeit meistens nicht gut funktioniert

  • Ein Angebot mit dauernder Erreichbarkeit: Spontane Kundenwünsche machen unplanbare Wochen noch unruhiger.
  • Handgemachte Produkte ohne klare Kalkulation: Herstellung, Material, Fotos, Verpackung und Versand kosten mehr Zeit, als der Verkaufspreis vermuten lässt.
  • Täglicher Content als Voraussetzung: Wenn die Idee nur funktioniert, wenn du ständig postest, baust du dir zuerst einen zusätzlichen Vollzeitanspruch.
  • Trading oder Spekulation als Nebenverdienst: Das ist kein planbares Einkommen und kann dein Geld gefährden.
  • Modelle mit hohen Startkosten: Bezahle nicht erst Website, Warenbestand und Programme, bevor du weißt, ob jemand dein Angebot möchte.
  • Vage Versprechen von passivem Einkommen: Auch automatisierte Einnahmen brauchen ein Produkt, Nachfrage, Vertrieb und Pflege.

Muss ich für einen kleinen Nebenverdienst ein Gewerbe anmelden?

Die Höhe deiner ersten Einnahmen entscheidet nicht allein darüber, ob eine Anmeldung nötig ist. Relevant sind Art und Dauer deiner Tätigkeit sowie die Absicht, Gewinn zu erzielen. Manche Tätigkeiten sind gewerblich, andere können freiberuflich sein. Die endgültige Einordnung triffst nicht du selbst, sondern im Zweifel Finanz- oder Gewerbeamt.

Wenn du nur eine Idee sortierst, brauchst du noch keine Anmeldung. Bevor du regelmäßig ein Angebot verkaufst, solltest du den formalen Rahmen aber klären. Unser Artikel Gewerbe anmelden erklärt dir die ersten Schritte.

Besonders wichtig bei Elterngeld, BAföG oder Arbeitslosengeld

Wenn du eine Leistung beziehst, können Einkommen, Arbeitszeit oder die Art deiner Tätigkeit Auswirkungen haben. Kläre das vor dem Start direkt mit der zuständigen Stelle.

Beim Elterngeld werden nach Angaben des Familienportals Gewinne aus selbstständiger Arbeit oder einem Gewerbebetrieb berücksichtigt. Schon ein selbstständiger Nebenjob kann außerdem dazu führen, dass für die Elterngeldberechnung die Regeln für Selbstständige beziehungsweise Mischeinkünfte gelten.

Auch bei BAföG oder Arbeitslosengeld solltest du Einkommensänderungen melden. Verlasse dich nicht auf allgemeine Freibeträge aus einem Social-Media-Post, denn Leistung, Zeitraum und persönliche Situation können einen Unterschied machen.

Häufige Fragen zum Nebenverdienst mit wenig Zeit

Kann ich mit zwei Stunden pro Woche überhaupt etwas verdienen?

Ein kleines zusätzliches Einkommen ist möglich, wenn Angebot und Umfang zu diesem Zeitbudget passen. Zwei Stunden reichen aber nicht gleichzeitig für Weiterbildung, Website, tägliches Marketing und mehrere Kundinnen. Wähle eine vorhandene Fähigkeit und einen klar begrenzten Test.

Welche Idee bringt am schnellsten Geld?

Der Verkauf vorhandener Dinge oder eine direkte Dienstleistung kann schneller zu Einnahmen führen als ein Reichweitenprojekt. Garantiert ist das nicht. Je weniger Vorarbeit und Publikum nötig sind, desto eher kannst du echte Nachfrage testen.

Was kann ich machen, wenn meine Zeit völlig unvorhersehbar ist?

Bevorzuge asynchrone Aufgaben ohne feste Kundentermine: Korrektur, Recherche, Datenpflege, Content-Einpflege oder digitale Vorlagen. Kommuniziere längere, realistische Lieferfristen und nimm nur einen kleinen Umfang gleichzeitig an.

Ist ein Minijob einfacher als eine Selbstständigkeit?

Ein Minijob kann administrativ einfacher sein, bindet dich aber häufig an feste Schichten. Eine selbstständige Tätigkeit bietet mehr Gestaltung, bringt jedoch eigene Pflichten, Kundensuche und schwankende Einnahmen mit sich. Entscheidend ist, welche Art von Belastung besser zu deinem Alltag passt.

Wie verhindere ich, dass aus dem Nebenverdienst noch mehr Stress wird?

Begrenze gleichzeitig laufende Aufträge, definiere Antwortzeiten und plane Puffer vor Abgabeterminen ein. Verkaufe kein „jederzeit“, wenn dein Alltag genau das nicht zulässt. Der Artikel Timeboxing hilft dir, kleine feste Arbeitsfenster zu schützen.

Fazit: Dein Nebenverdienst darf kleiner anfangen

Du brauchst keine zehn freien Stunden pro Woche, um einen ersten Versuch zu starten. Du brauchst eine Idee, die zu deinen echten Zeitfenstern passt und auch dann noch funktioniert, wenn eine Woche nicht nach Plan läuft.

Beginne mit einem klar begrenzten Ergebnis. Verkaufe nicht deine ständige Verfügbarkeit. Und bewerte deinen Test nicht danach, ob daraus sofort ein großes Business wird. Der erste sinnvolle Erfolg kann auch sein, dass du mit wenig Risiko herausfindest, welche Art von Arbeit sich in deinem Leben wirklich tragen lässt.

Kostenloser AJOURE´ Check

Welche Nebenverdienst-Idee passt zu deiner Zeit und deinen Stärken?

Der Nebenverdienst-Check hilft dir, Möglichkeiten nach Alltag, Startkosten, Kontaktfreude und vorhandenem Wissen zu filtern.

Nebenverdienst-Check starten

Wenn du anschließend mehr Ideen vergleichen möchtest, lies auch 15 realistische Möglichkeiten, nebenbei Geld zu verdienen. Für einen ausführlicheren Vergleich nach Zeit, Startkosten und Alltagstauglichkeit gibt es außerdem das AJOURE´ Nebeneinkommen-Workbook.

Quellen und weiterführende Informationen

Stand: September 2026. Der Artikel bietet eine redaktionelle Orientierung und ersetzt keine individuelle Rechts-, Steuer- oder Sozialleistungsberatung.

Weiterbildung finanzieren lassen: Wer bezahlt meinen Kurs?

Du hast eine Weiterbildung gefunden, die dich beruflich wirklich weiterbringen könnte. Dann siehst du den Preis: 2.000 Euro, 5.000 Euro oder noch mehr. Also schließt du den Tab wieder und denkst, dass du dir das gerade nicht leisten kannst.

Genau an dieser Stelle lohnt es sich, nicht sofort aufzugeben. Berufliche Weiterbildungen, Umschulungen und Coachings können unter bestimmten Voraussetzungen ganz oder teilweise gefördert werden. Welche Unterstützung passt, hängt aber weniger vom Namen des Kurses ab als von deiner aktuellen Situation: Bist du arbeitslos, angestellt, selbstständig oder möchtest du einen anerkannten Fortbildungsabschluss erwerben?

Dieser Artikel hilft dir, die wichtigsten Förderwege einzuordnen. Du erfährst, an welche Stelle du dich zuerst wenden solltest, was möglicherweise übernommen wird und warum du einen Kurs nicht vorschnell buchen solltest.

Kurz gesagt

Eine Förderung musst du fast immer vor der Anmeldung oder dem Kursbeginn klären. Starte nicht mit der Frage „Wird genau dieser Kurs bezahlt?“, sondern mit deiner Ausgangslage und deinem beruflichen Ziel.

Welche Förderung passt zu meiner Situation?

Deine Situation Möglicher Einstieg Zuerst ansprechen
Arbeitslos oder von Arbeitslosigkeit bedroht Bildungsgutschein Agentur für Arbeit oder Jobcenter
Du brauchst Orientierung, Coaching oder Unterstützung beim beruflichen Einstieg AVGS Agentur für Arbeit oder Jobcenter
Angestellt und von beruflichem Wandel betroffen Weiterbildungsförderung für Beschäftigte Arbeitgeber und Agentur für Arbeit
Du planst einen anerkannten beruflichen Aufstieg Aufstiegs-BAföG Zuständige AFBG-Stelle
Seit mindestens zwei Jahren hauptberuflich solo-selbstständig KOMPASS KOMPASS-Anlaufstelle
Keiner dieser Wege passt eindeutig Landes- oder Regionalprogramm Fördernavigator oder regionale Beratungsstelle

Die Tabelle ist eine erste Orientierung, keine Zusage. Ob du förderfähig bist, wird individuell geprüft. Auch ein grundsätzlich geeignetes Programm bezahlt nicht automatisch jeden Kurs.

1. Bildungsgutschein: wenn Weiterbildung deine Jobchancen verbessert

Der Bildungsgutschein ist vor allem für Menschen gedacht, die arbeitslos sind, deren Arbeitslosigkeit droht oder die eine notwendige berufliche Qualifikation nachholen müssen. Entscheidend ist, dass die Weiterbildung aus Sicht der Agentur für Arbeit notwendig ist, um Arbeitslosigkeit zu beenden oder zu vermeiden.

Mit einem Bildungsgutschein können je nach Einzelfall nicht nur Lehrgangsgebühren übernommen werden. Die Bundesagentur für Arbeit nennt außerdem mögliche Kosten für Lernmittel, Prüfungen, Fahrten, Kinderbetreuung sowie eine erforderliche auswärtige Unterbringung und Verpflegung.

Wichtig ist die Reihenfolge:

  1. Du vereinbarst ein Beratungsgespräch.
  2. Du erklärst dein berufliches Ziel und warum dir dafür eine Qualifikation fehlt.
  3. Die Agentur prüft deine persönlichen Voraussetzungen.
  4. Erst mit dem festgelegten Bildungsziel suchst du eine passende zugelassene Weiterbildung.

Der Bildungsgutschein kann zeitlich, regional und auf ein bestimmtes Bildungsziel begrenzt sein. Außerdem müssen Bildungsträger und Maßnahme zugelassen sein. Ein beliebiger Onlinekurs wird also nicht allein deshalb förderfähig, weil er beruflich interessant klingt.

AJOURE´ Realitätscheck

„Ich möchte mich im Online-Marketing weiterbilden“ ist noch kein überzeugendes Bildungsziel.

Stärker ist: „Für die ausgeschriebenen Stellen in meinem bisherigen Berufsfeld fehlen mir nachweisbare Kenntnisse in Kampagnenanalyse und dem eingesetzten Analysetool.“ Je konkreter die berufliche Lücke, desto besser lässt sich die Notwendigkeit besprechen.

2. AVGS: für Coaching, Orientierung und den Weg in Arbeit oder Selbstständigkeit

AVGS steht für Aktivierungs- und Vermittlungsgutschein. Er kann für ein Coaching, eine Qualifizierung oder eine private Arbeitsvermittlung eingesetzt werden. Auch eine Heranführung an eine selbstständige Tätigkeit kann ein mögliches Maßnahmeziel sein.

Ein AVGS ist nicht dasselbe wie ein Bildungsgutschein. Vereinfacht gesagt geht es beim Bildungsgutschein stärker um eine berufliche Weiterbildung oder Umschulung. Ein AVGS kann sinnvoller sein, wenn du zunächst Orientierung, Bewerbungsunterstützung, ein individuelles Coaching oder Hilfe bei der Vorbereitung einer möglichen Selbstständigkeit brauchst.

Der AVGS ist eine Ermessensleistung. Das bedeutet: Es besteht nicht automatisch ein Anspruch. Deine Vermittlungsfachkraft prüft, ob die Maßnahme zu deinem beruflichen Ziel passt. Kosten entstehen dir für die Maßnahme nach Angaben der Bundesagentur nicht, wenn vor der Teilnahme eine schriftliche Zustimmung beziehungsweise ein Bewilligungsbescheid vorliegt.

Auch hier gilt deshalb: Ein Anbieter kann dir ein passendes Angebot zeigen. Die verbindliche Entscheidung trifft aber die zuständige Stelle.

3. Weiterbildung als Beschäftigte: sprich nicht nur mit deiner Chefin

Auch wenn du angestellt bist, kann eine berufliche Weiterbildung gefördert werden. Das ist besonders relevant, wenn sich Tätigkeiten durch Digitalisierung oder Strukturwandel verändern, Qualifikationen fehlen oder ein Berufsabschluss nachgeholt werden soll.

Die Förderung kann je nach Fall Weiterbildungskosten und Zuschüsse zum Arbeitsentgelt umfassen. Häufig läuft der Antrag über den Betrieb und wird mit der Agentur für Arbeit abgestimmt. Deshalb brauchst du zwei Gespräche: eines mit deinem Arbeitgeber und eines zur konkreten Fördermöglichkeit.

Bereite dafür nicht nur den Kursprospekt vor. Zeige, welches Problem die Weiterbildung im Betrieb löst:

  • Welche Aufgaben verändern sich gerade?
  • Welche Kenntnisse fehlen dir dafür?
  • Wie kann dein Arbeitgeber das neue Wissen konkret einsetzen?
  • Wie viel Arbeitszeit und Kosten wären betroffen?

Wenn dein Arbeitgeber einen Kurs vollständig bezahlt, ist eine staatliche Förderung möglicherweise gar nicht nötig. Trotzdem lohnt sich die Prüfung, bevor die Finanzierung vorschnell abgelehnt wird.

4. Aufstiegs-BAföG: für einen anerkannten beruflichen Fortbildungsabschluss

Das Aufstiegs-BAföG richtet sich nicht an jeden beliebigen Kurs. Es fördert berufliche Aufstiegsfortbildungen, die auf einen anerkannten Fortbildungsabschluss vorbereiten, zum Beispiel Meisterin, Fachwirtin, Technikerin oder Erzieherin.

Die Fortbildung kann in Vollzeit oder Teilzeit stattfinden. Eine Altersgrenze gibt es nach Angaben des zuständigen Bundesportals nicht. Gefördert werden können Beiträge zu Lehrgangs- und Prüfungsgebühren; bei Vollzeitmaßnahmen kann unter Voraussetzungen auch der Lebensunterhalt berücksichtigt werden.

Wenn du einen formalen beruflichen Aufstieg planst, ist dieser Weg oft passender als ein Bildungsgutschein. Für einen kurzen Social-Media-Kurs oder ein allgemeines Business-Coaching ist das Aufstiegs-BAföG dagegen normalerweise nicht gedacht.

5. KOMPASS: Weiterbildung für erfahrene Solo-Selbstständige

Für hauptberufliche Solo-Selbstständige gibt es mit KOMPASS einen eigenen Förderweg. Das Programm kann einen Zuschuss von bis zu 4.500 Euro zu einer passenden Qualifizierung ermöglichen.

Zu den zentralen Voraussetzungen gehören laut ESF-Programmseite:

  • Du bist seit mindestens zwei Jahren am Markt.
  • Du arbeitest im Haupterwerb solo-selbstständig.
  • Du beschäftigst höchstens ein Vollzeitäquivalent an Mitarbeitenden.
  • Die Weiterbildung umfasst mindestens 20 Stunden und wird innerhalb von sechs Monaten abgeschlossen.
  • Du führst zuerst ein verpflichtendes Beratungsgespräch mit einer KOMPASS-Anlaufstelle.

Du darfst dich vor dem Qualifizierungsscheck noch nicht verbindlich für die Weiterbildung angemeldet haben. KOMPASS arbeitet außerdem mit einer Kostenerstattung: Du musst die Finanzierung und den genauen Ablauf deshalb im Beratungsgespräch klären.

Das Programm läuft nach aktuellem Stand bis Ende Februar 2028. Wegen der hohen Nachfrage ist die Ausgabe von Qualifizierungsschecks begrenzt; einen Rechtsanspruch gibt es nicht. Wenn KOMPASS zu deiner Situation passt, solltest du daher frühzeitig eine Anlaufstelle kontaktieren.

6. Regionale Förderung: wenn die großen Programme nicht passen

Bundesländer und Regionen haben eigene Programme. Manche richten sich an Beschäftigte, andere an Unternehmen, Gründerinnen oder bestimmte Branchen. Die Namen, Fristen und Fördersätze ändern sich häufiger als bei den großen bundesweiten Instrumenten.

Für die erste Suche helfen dir der Fördernavigator von mein NOW und der AJOURE´ Förderfinder. Prüfe anschließend immer die Originalquelle des Programms.

Was wird häufig nicht gefördert?

Eine berufliche Weiterbildung wird nicht automatisch bezahlt, nur weil sie teuer oder nützlich ist. Häufig problematisch sind:

  • Kurse, die bereits begonnen oder verbindlich gebucht wurden
  • Angebote ohne ausreichend klaren Berufsbezug
  • reine Hobby- oder Persönlichkeitskurse ohne nachvollziehbares berufliches Ziel
  • Anbieter oder Maßnahmen, denen die erforderliche Zulassung fehlt
  • ein Kurs, der nicht zum festgelegten Bildungsziel des Gutscheins passt
  • Weiterbildungen, für die bereits eine andere öffentliche Förderung genutzt wird, wenn eine Doppelförderung ausgeschlossen ist

Die genauen Ausschlüsse unterscheiden sich je nach Programm. Verlasse dich deshalb nicht auf das Werbeversprechen eines Kursanbieters.

So bereitest du das Beratungsgespräch vor

Du musst keinen perfekten Antrag mitbringen. Diese fünf Punkte solltest du aber beantworten können:

  1. Dein Ziel: Welche konkrete Tätigkeit oder berufliche Verbesserung möchtest du erreichen?
  2. Deine Lücke: Welche nachweisbare Qualifikation oder Fähigkeit fehlt dir dafür?
  3. Der Arbeitsmarkt: Wo wird diese Fähigkeit verlangt? Sammle passende Stellenanzeigen oder Anforderungen.
  4. Die Weiterbildung: Welche Inhalte, Dauer und Unterrichtsform passen zu deiner Situation?
  5. Deine Umsetzbarkeit: Wie organisierst du Zeit, Betreuung, Anfahrt oder technische Voraussetzungen?

Formulierung für dein Gespräch

„Ich möchte künftig als [Tätigkeit] arbeiten. In mehreren passenden Stellen werden [Kenntnisse] verlangt, die mir aktuell fehlen. Ich habe deshalb diese Weiterbildung recherchiert und möchte mit Ihnen klären, welches Bildungsziel und welche Förderung in meiner Situation infrage kommen.“

Woran du unseriöse Förderversprechen erkennst

Sei vorsichtig, wenn ein Anbieter dir eine „garantierte“ Förderung verspricht, dich zu einer sofortigen Unterschrift drängt oder so tut, als sei sein Kurs bereits durch deine persönliche Vermittlungsfachkraft bewilligt.

Ein seriöser Anbieter erklärt dir:

  • für welches Programm die Maßnahme grundsätzlich zugelassen ist
  • welches Bildungsziel zum Angebot passt
  • welche Kosten enthalten sind
  • dass die zuständige Stelle über deinen individuellen Fall entscheidet
  • dass du vor der Bewilligung nicht einfach starten solltest

Häufige Fragen zur Weiterbildungsförderung

Kann ich mir den Kurs selbst aussuchen?

Du kannst Vorschläge recherchieren. Beim Bildungsgutschein muss der Kurs jedoch zum festgelegten Bildungsziel passen und die erforderliche Zulassung besitzen. Die endgültige Förderentscheidung trifft die zuständige Stelle.

Muss ich arbeitslos sein, um eine Förderung zu bekommen?

Nein. Auch Beschäftigte, Solo-Selbstständige und Menschen in einer anerkannten Aufstiegsfortbildung können je nach Situation Unterstützung erhalten. Der passende Förderweg ist dann ein anderer.

Kann ein Onlinekurs gefördert werden?

Grundsätzlich kann auch eine digitale Weiterbildung infrage kommen. Entscheidend sind die Regeln des jeweiligen Programms, die Zulassung beziehungsweise Qualität des Angebots und die passende Unterrichtsform. Ein reiner Selbstlernkurs erfüllt nicht automatisch die Voraussetzungen.

Werden Fahrtkosten oder Kinderbetreuung übernommen?

Beim Bildungsgutschein und beim AVGS können solche Kosten unter bestimmten Voraussetzungen berücksichtigt werden. Frage vor Beginn ausdrücklich danach und lass dir die Bewilligung schriftlich bestätigen.

Was mache ich, wenn mein Antrag abgelehnt wird?

Lass dir erklären, welche Voraussetzung fehlt. Manchmal passt nicht der Kurs, manchmal ist das Bildungsziel zu unklar oder ein anderes Förderinstrument geeigneter. Prüfe danach alternative Programme, eine Beteiligung des Arbeitgebers oder eine kleinere, gezieltere Weiterbildung.

Fazit: Erst Ziel und Förderung klären, dann den Kurs buchen

Du musst eine sinnvolle Weiterbildung nicht automatisch allein bezahlen. Aber du erhöhst deine Chancen nicht mit möglichst vielen Kursprospekten, sondern mit einem klaren beruflichen Ziel und der richtigen Anlaufstelle.

Beginne mit deiner Situation: arbeitslos, angestellt, auf dem Weg zu einem anerkannten Abschluss oder bereits solo-selbstständig. Führe das Beratungsgespräch, bevor du dich anmeldest. Erst danach entscheidest du, welcher Kurs fachlich, organisatorisch und finanziell wirklich passt.

Dein nächster Schritt

Du weißt noch nicht, welcher Förderweg zu dir passt?

Im AJOURE´ Förderfinder kannst du Programme nach Bundesland und Situation filtern und anschließend direkt an der Originalquelle prüfen.

Fördermöglichkeiten finden

Quellen und weiterführende Informationen

Stand: September 2026. Förderbedingungen können sich ändern. Der Artikel bietet eine redaktionelle Orientierung und ersetzt keine individuelle Förder-, Rechts- oder Steuerberatung.

Beliebte Beiträge

Fettflecken aus Kleidung entfernen

Fettflecken aus Kleidung entfernen: Die besten Tipps und Tricks für makellose Textilien

Fettflecken auf Kleidung können schnell entstehen und sind oft schwer zu entfernen. Doch keine Sorge – mit den richtigen Tricks und Hausmitteln bekommst du...
Schuhe und Jeans kombinieren

Schuhe & Jeans richtig kombinieren: Dieser Schuh passt zu Cropped Jeans und Co.

Jeans und Schuhe gehen immer. Oder? Das geschickte Kombinieren von den richtigen Schuhen zur richtigen Jeans ist schwerer als gedacht und erfordert ein gutes...
Entdecke die schönsten Norwegerpullis für kalte Wintertage

Entdecke die schönsten Norwegerpullis für kalte Wintertage

Der Winter naht und du freust dich garantiert auf romantische Spaziergänge über verschneite Wiesen und Felder. Die Luft ist klar und rein - das...
Frauenfußball mit neuem Zuschauerrekord?

Frauenfußball mit neuem Zuschauerrekord?

Der Frauenfußball hinkte gemeinsam mit unterklassigem Fußball über Jahrzehnte hinter der »richtigen« Bundesliga hinterher, doch plötzlich scheint sich das Blatt zu wenden. So wie...
Habit Tracker

Habit Tracker – die schönsten Ideen für dein Bullet Journal

Manchmal geben Kleinigkeiten den Ausschlag. So ist es auch bei deinen täglichen Gewohnheiten. Diese können dein Leben bereichern. Sie können dich aber auch an...
tamina-ajoure

Von der Jura-Studentin zur Mode-Designerin – Tamina von Ribaupierre

Ihre Klamotten sieht man auf Fachmessen, Modeschauen und auch schon in vielen Boutiquen in ganz Deutschland. Sogar die britische ...
THE FAVOURITE – Intrigen und Irrsinn

THE FAVOURITE – Intrigen und Irrsinn: Starkes Frauen-Trio mit Starbesetzung

THE FAVOURITE – Intrigen und Irrsinn ist ein wahres Schmuckstück für Filmliebhaber! Regisseur Yorgos inszeniert das Leben um Königin Anne modern und witzig und...
Eingelaufene Kleidung retten? Mit diesen Tricks klappt‘s!

Eingelaufene Kleidung retten? Mit diesen Tricks klappt‘s!

Du brauchst deine Wäsche nur einmal zu heiß waschen oder trocknen und schon ist es passiert - dein Lieblingsteil ist ein paar Kleidungsgrößen kleiner...