
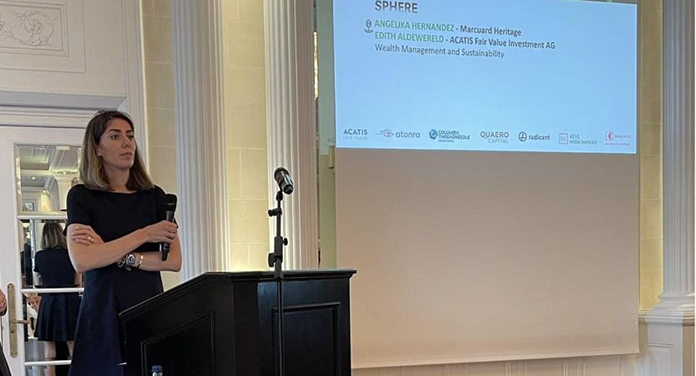
Angelika Hernández Dorendorf im Interview über Geldgespräche in der Familie, finanzielle Selbstbestimmung und die Fragen, die Frauen nicht länger aufschieben sollten.
Wer kennt die Konten, wer hat die Verträge gelesen und wer könnte morgen auf das Geld zugreifen? Solange im Alltag alles läuft, bleiben solche Fragen leicht unausgesprochen. Doch bei einer Trennung, einem Todesfall oder einer Erkrankung kann fehlender Überblick plötzlich zum Problem werden.
Angelika Hernández Dorendorf hat mehr als zwanzig Jahre im Schweizer Private Banking gearbeitet. Im eigenen Leben hat sie erfahren, dass Finanzwissen allein nicht reicht, wenn die entscheidenden Fragen in der Familie nie gestellt werden. Im Interview spricht sie darüber, wie Frauen Geldgespräche beginnen, welche Informationen sie selbst kennen sollten und wann Unterstützung von außen wichtig ist. Sie nennt den Preis des Schweigens die „Schweigesteuer“.
Außerdem stellt sie AJOURE´-Leserinnen vorab einen Selbstreflexionstest aus ihrem angekündigten Buch zur Verfügung. Er soll helfen, den eigenen Umgang mit Geldfragen genauer anzuschauen.
Angelika Hernández Dorendorf stellt sich vor
Caracas, ein Sonntag. Ich bin sieben, vielleicht acht. Der Kellner bringt die Rechnung auf einem kleinen Silbertablett, und ich beuge mich neugierig vor. Ich will nur sehen, was das Schnitzel gekostet hat, und ob wir wirklich reich sind, wie alle sagen. Die Hand meiner Mutter legt sich sanft auf meine: «No se mira la cuenta, mi amor. Eso no es de señoritas.» Auf die Rechnung schaut man nicht, mein Schatz. Das gehört sich nicht für ein Mädchen.
Ich habe meine Hände dreißig Jahre lang im Schoß behalten. Durch ein Betriebswirtschaftsstudium, einen MBA in Banking und Finance und mehr als zwanzig Jahre im Schweizer Private Banking, bei der Credit Suisse und der UBS und zuletzt als Managing Director eines führenden Family Office. Ich habe Familien aus Europa und Lateinamerika beraten, und ich habe immer wieder dieselbe Szene gesehen: Er spricht, sie unterschreibt, auch wenn es ihr Geld ist.
Den Preis dafür nenne ich die Schweigesteuer: was eine Frau Jahr für Jahr für die Fragen bezahlt, die sie nie stellt. Vier Generationen von Frauen in meiner Familie haben sie bezahlt, ich auch. Darum habe ich die WIN-Methode entwickelt, mit drei Säulen: Kopf, Herz und Stimme. Ich lebe seit 2010 in der Schweiz, bin Mutter von vier Kindern, Gründerin der Schweizer Non-Profit NextGen4Impact, und mein Buch «Unleash Your Wealth Within» erscheint am 8. März 2027, zum Internationalen Frauentag.
Das Interview: Über Geld sprechen und selbst den Überblick behalten
1. Als deine Mutter nach dem Tod deines Vaters und deines Bruders nicht wusste, wo die Konten waren: Welche Informationen hätten ihr am meisten geholfen? Was kann eine Familie daraus lernen?
Darf ich die Frage ein kleines bisschen geraderücken? Denn genau darin liegt die Lektion. Meine Mutter war keine Frau ohne Kopf für Geld. Sie konnte budgetieren, sparen, sie hat Wohnungen gekauft und vermietet. Sie kannte die Zahlen, und sie glaubte an sich. Was ihr fehlte, war die Stimme. Als mein Vater und mein älterer Bruder starben, ich war zwanzig, fragte ich sie: Was wurde unterschrieben? Was ist da? Sie hatte keine Ahnung. Und es ging nicht nur um die Konten. Sie kannte die Unterlagen nicht, nicht das Geschäft, nicht die Verträge. Und sie wusste nicht, wem sie vertrauen konnte.
Was ihr am meisten gefehlt hat, war also keine Liste. Es waren Menschen und Gespräche, Jahre vorher. Jemand hätte sie mitnehmen müssen, zum Anwalt, zur Steuerberatung, zur Bank, zu den Geschäftspartnern: «Das ist meine Frau. Wenn mir etwas passiert, sprecht ihr mit ihr.» Jemand hätte ihr die richtigen Fragen zeigen müssen und wer ihr ehrliche Antworten gibt. Und jemand hätte am Küchentisch mit ihr und mit uns Kindern über seine Träume und Pläne sprechen müssen: Was soll aus dem Geschäft werden? Was ist ihm wichtig? Wer übernimmt was? Dann hätte sie nach seinem Tod nicht raten müssen. Sie hätte weitermachen können.
Was jede Familie daraus lernen kann, sind drei Dinge:
- Die Papiere: eine einzige Seite, auf der alles steht, jedes Konto, jede Versicherung, jede Schuld, jeder Vertrag, wo die Unterlagen liegen und wo die Passwörter sind. In meinem Buch nenne ich das den Legacy Folder: an einem Ort, für mindestens zwei Menschen sichtbar, einmal im Jahr gemeinsam angeschaut.
- Die Menschen: Lerne die wichtigsten Ansprechpartner persönlich kennen, bevor du sie brauchst. Anwältin, Steuerberatung, Bank, und bei einem Familienunternehmen die Geschäftspartner. Ein Kennenlernen in guten Zeiten ist Gold wert in schweren.
- Die Träume: Einmal im Jahr ein Familiengespräch über Pläne, Wünsche und das, was bleiben soll, mit den Kindern, sobald sie alt genug sind. Wer die Träume kennt, weiß auch, was mit dem Geld geschehen soll.
Das ist kein Misstrauen. Das ist Liebe, die vorausdenkt.
2. Kannst du an einem anonymisierten Beispiel zeigen, welche Folgen es hatte, dass eine Frau eine finanzielle Frage zu lange nicht gestellt hat?
Ich könnte dir viele Namen nennen, aber ich nenne keinen. Denn die Geschichte ist fast immer dieselbe. Eine Frau lebt jahrzehntelang wie eine Millionärin: das große Haus, die Reisen, die besten Schulen für die Kinder. Über Geld wurde nie gesprochen, es war einfach da. Sie hat seit dreißig, vierzig Jahren nicht mehr gearbeitet. Dann stirbt ihr Mann. Und in den Wochen danach, zwischen Beerdigung und Beileidskarten, öffnet sie zum ersten Mal die Briefe. Es ist nicht nur so, dass kein Geld da ist. Es sind Schulden da. Kredite, Hypotheken, Verpflichtungen, von denen sie nie etwas geahnt hat und mit denen sie in ihrem ganzen Leben nicht gerechnet hätte.
Ich habe erlebt, was dann geschieht. Die Trauer verwandelt sich. Zuerst in Fassungslosigkeit, dann in ein einziges Wort: Warum? Warum hat er es mir nicht gesagt? Und manchmal in Wut, auf den Mann, den sie gerade beerdigt hat. Das ist vielleicht der grausamste Teil der Schweigesteuer: Sie nimmt einer Frau nicht nur das Geld. Sie nimmt ihr auch die Trauer, die sie verdient hätte. Darum sage ich: Die Schweigesteuer hat nichts damit zu tun, wie viel Geld eine Frau hat.
Und die Uhr läuft. In Deutschland hat eine Erbin in der Regel sechs Wochen, um ein Erbe auszuschlagen, in der Schweiz drei Monate. Wer die Frist verpasst, hat die Schulden oft mitgeerbt, zusammen mit dem Haus. Sechs Wochen, mitten in der Trauer, um ein Leben zu verstehen, das man nie gesehen hat.
Und bei mir? Ob die Männer in meiner Familie, die gestorben sind, etwas hinterlassen haben, weiß ich bis heute nicht. Weil ich nie gefragt habe. Weil ich meine Stimme nie erhoben habe. Und meine Mutter wusste es auch nicht. Ich, die Bankerin, die anderen Familien ihr Vermögen erklärt hat. Aber selbst das ist nicht das, was ich am meisten bereue. Manchmal ist der höchste Preis gar nicht in Geld zu messen: verlorene Jahre, und das Bedauern über Dinge, die sich hätten vermeiden lassen. Und dieser Preis wächst wie Zinseszins, Jahr für Jahr, nur in die falsche Richtung. Die Schweigesteuer hat nicht für jede Frau denselben Betrag. Aber jede bezahlt sie irgendwann, in Geld, in Zeit, in Beziehungen oder in innerem Frieden.
Und das ist die größte Lektion meines Lebens. Ich sage sie besonders den Frauen, die glauben, sie bewahren Frieden und Liebe in der Familie, indem sie über Geld schweigen und ihre Stimme nicht erheben: Auf lange Sicht schützt Schweigen nicht den Frieden. Es schützt die Macht. Und sehr oft die Macht in den falschen Händen.
Die Zahlen bestätigen, was ich gesehen habe. In einer großen Studie der UBS erlebte mehr als die Hälfte der verwitweten und geschiedenen Frauen böse finanzielle Überraschungen, etwa Schulden oder veraltete Testamente. 59 Prozent bereuen, sich nicht früher um die Finanzen gekümmert zu haben. Und 98 Prozent raten anderen Frauen, es früher zu tun. Dieselbe Studie zeigt: Acht von zehn Frauen werden irgendwann allein für ihr Geld verantwortlich sein, durch Scheidung oder Verwitwung.
3. «Mein Partner kümmert sich um alles Finanzielle, und ich habe keinen Überblick.» Wie beginnt sie das Gespräch, ohne dass es zum Streit wird? Und was sagt sie, wenn er abwiegelt?
Zuerst eine Überraschung: Das ist keine Frage des Alters. Laut UBS überlassen 61 Prozent der jungen Ehefrauen, der Millennials, die Anlageentscheidungen ihrem Mann, mehr als in den älteren Generationen mit 54 Prozent. Die Töchter der Emanzipation schweigen beim Geld öfter als ihre Mütter.
Und die gute Nachricht: Über Geld zu reden macht glücklicher, nicht streitlustiger. In einer Umfrage der TD Bank beschrieben 42 Prozent der Paare, die mindestens einmal pro Woche über Geld sprechen, ihre Beziehung als extrem glücklich. Bei Paaren, die seltener als einmal im Monat darüber reden, waren es nur 27 Prozent.
Also: Nicht zwischen Tür und Angel und nie nach einem Streit. Ein ruhiger Moment, ein Kaffee, wie eine Verabredung. Und sie fragt nicht aus Misstrauen, sondern aus Verantwortung. Ich gebe meinen Leserinnen drei Sätze mit, die ohne Vorwurf funktionieren:
- «Mir ist aufgefallen, dass ich gar nicht genau weiß, wie wir finanziell aufgestellt sind.»
- «Ich brauche das, um mich sicher zu fühlen, für uns und für die Kinder.»
- «Ich bitte dich, dass wir uns einmal im Monat eine Stunde nehmen und es gemeinsam anschauen.»
Und dann: schweigen und zuhören. Das ist der schwierigste Teil.
Wiegelt er ab, «Mach dir keine Sorgen, ich kümmere mich», dann ist die liebevollste und klarste Antwort: «Genau darum geht es. Ich will mir keine Sorgen machen müssen, auch nicht an dem Tag, an dem du nicht da bist. Hilf mir, dass ich dann nicht alles zum ersten Mal sehe.» Kaum ein Mann, der seine Frau liebt, kann darauf Nein sagen.
4. Wie spricht man mit älter werdenden Eltern über Konten, Verträge und Ansprechpartner, wenn sie bisher immer abgeblockt haben? Welche drei Fragen würdest du zuerst stellen?
Ich habe meine Mutter in ihren letzten Jahren begleitet, sie hatte Alzheimer. Darum sage ich es so deutlich: Der beste Zeitpunkt ist, solange deine Mutter dir noch selbst antworten kann, mit ihren eigenen Worten, ihre Hand in deiner.
Fang nicht mit Geld an, sondern mit ihren Wünschen. Ältere Menschen blocken selten, weil sie etwas verbergen, sondern weil sie Angst haben, die Kontrolle zu verlieren. Also gib ihnen die Kontrolle: «Ich möchte, dass alles so passiert, wie du es willst. Dafür muss ich wissen, was du willst.»
Meine ersten drei Fragen:
- «Wer darf für dich unterschreiben, wenn du es einmal nicht mehr kannst, und gibt es das schriftlich?»
- «Wer außer dir kann deine Konten sehen?»
- «Wann habt ihr das zuletzt angeschaut, und wer würde merken, wenn sich etwas ändert?»
Ein nüchterner Grund, warum diese Fragen so wichtig sind: Den größten finanziellen Schaden erleiden ältere Menschen oft nicht durch Fremde, sondern durch Menschen, die ihnen nahestehen. Eine zweite Unterschrift für große Beträge und eine zweite Person, die mitschaut, schützen besser als jedes Vertrauen. Nicht, weil jemand böse ist. Sondern weil eine gute Struktur alle schützt.
5. Morgen fällt die Person aus, die bisher alle Finanzen organisiert hat: Welche fünf Informationen sollte jede Frau heute kennen? Und was ist der Unterschied zwischen wissen, wo etwas liegt, und darauf zugreifen dürfen?
Die fünf Informationen:
- Alle Konten und Depots: bei welcher Bank, auf wessen Namen.
- Alle laufenden Verpflichtungen: Kredite, Miete oder Hypothek, Versicherungen, Daueraufträge.
- Wo die Dokumente liegen: Testament, Vollmachten, Policen, Verträge.
- Wie man an Passwörter und digitale Zugänge kommt.
- Wen man anruft: Steuerberatung, Bankberaterin, Notar, Arbeitgeber.
Und jetzt der Unterschied, der viele Frauen kalt erwischt: Wissen ist nicht Zugriff. In Deutschland dürfen Ehepartner sich seit 2023 im Notfall zwar gegenseitig vertreten, aber nur in Gesundheitsfragen und höchstens sechs Monate. Für Konten, Verträge und Behörden gilt das nicht. Dafür braucht es eine Vorsorgevollmacht, und viele Banken verlangen zusätzlich ihre eigene Bankvollmacht oder eine notariell beurkundete Vollmacht. Stirbt der Partner, wird ein Konto, das nur auf seinen Namen läuft, in der Regel gesperrt, bis der Erbnachweis vorliegt, und das kann Wochen dauern. Ein Gemeinschaftskonto, über das jeder allein verfügen darf, bleibt dagegen nutzbar. In der Schweiz heißt das Instrument Vorsorgeauftrag; fehlt er, kann die Kindes- und Erwachsenenschutzbehörde (KESB) eingeschaltet werden.
Mein Rat für beide Länder: Lass dich zu den Vollmachten von einer Notarin oder einem Anwalt beraten, frag deine Bank konkret, welche Form sie akzeptiert, und sorge dafür, dass du immer Geld auf deinem eigenen Namen hast, das für mindestens drei Monate reicht.
6. Viele Leserinnen haben weder großes Vermögen noch viel Zeit. Was kann eine Frau an einem einzigen Abend tun?
Einen Abend, eine Tasse Tee, ein Stift. Mehr braucht es nicht.
Erstens: Mach den Schweigesteuer-Test unten. Zehn Fragen, zehn Minuten. Er zeigt dir, welche deiner drei Säulen fehlt.
Zweitens: deine eine Seite. Alle Konten, Versicherungen, Schulden, wo die Unterlagen liegen, wo die Passwörter sind, wen man anruft. Dann sag einer Person, der du vertraust, wo diese Seite liegt.
Drittens: deine wichtigste Zahl. Wie viele Monate könntest du von Geld leben, das auf deinem eigenen Namen liegt, wenn morgen alles andere wegfällt? Bei vielen Frauen ist die ehrliche Antwort: null. Das ist kein Grund zur Scham, sondern dein Startpunkt. Selbst 50 Euro im Monat auf einem Konto mit deinem Namen verändern, wie du dich fühlst und wie du verhandelst.
Und dann trag dir einen festen Termin ein: einmal im Monat, eine Stunde, nur du und deine Zahlen. Ich nenne das das Money Date. Mach es schön: Kerze, Lieblingsmusik, ein guter Kaffee. Es ist das Ritual, das meine Kundinnen am längsten behalten, weil es das einzige Budget-Ritual ist, auf das sich Frauen tatsächlich freuen.
7. Wo stößt der Rat «Sprich einfach über Geld» an Grenzen? Wann sollte eine Frau sich Unterstützung von außen holen?
Danke für diese Frage, denn hier muss ich ehrlich sein: Reden ist der erste Schritt, nicht die Lösung für alles. Wenn die Sorgearbeit ungleich verteilt ist, wenn eine Frau wegen der Kinder Jahre in Teilzeit war, dann ist ihr finanzieller Nachteil real. Die Zahlen sind deutlich: Frauen in Deutschland ab 65 haben laut Statistischem Bundesamt im Schnitt 27 Prozent weniger Alterseinkommen als Männer, ohne Hinterbliebenenrente sogar fast 40 Prozent weniger. Und vergessen wir nicht, wie jung unsere Freiheit ist: In der Bundesrepublik durfte eine Ehefrau bis 1977 nur dann arbeiten, wenn es «mit ihren Pflichten in Ehe und Familie vereinbar» war. In der Schweiz galt der Mann bis 1988 per Gesetz als Oberhaupt der Ehe. Das ist nicht lange her. Das Schweigen, das wir geerbt haben, ist kein privates Versagen, sondern eine Struktur.
Und es gibt Situationen, in denen Reden gefährlich werden kann: wenn ein Partner Informationen bewusst zurückhält, Geld kontrolliert, Zugänge sperrt oder Druck macht. Das hat einen Namen, wirtschaftliche Gewalt, und es ist kein Kommunikationsproblem. In einer viel zitierten US-Studie hatten 99 Prozent der Frauen, die wegen häuslicher Gewalt Hilfe suchten, auch wirtschaftliche Gewalt erlebt. Wer das Geld kontrolliert, kontrolliert sehr oft auch, ob eine Frau gehen kann. Dann braucht eine Frau früh Unterstützung von außen: eine Anwältin für Familienrecht, eine unabhängige Finanz- oder Schuldnerberatung, eine Beratungsstelle. In Deutschland ist das Hilfetelefon «Gewalt gegen Frauen» rund um die Uhr unter 116 016 erreichbar, kostenlos und anonym; in der Schweiz helfen die Opferhilfe-Beratungsstellen der Kantone. Mein Grundsatz: Wenn du Angst hast, eine Frage zu stellen, ist das bereits eine Antwort. Hol dir jemanden an deine Seite.
8. Du hast lange sehr vermögende Familien beraten. Welche Erfahrung ist auch für Frauen mit normalem Einkommen nützlich? Und welche Frage sollte man der Bank unbedingt stellen?
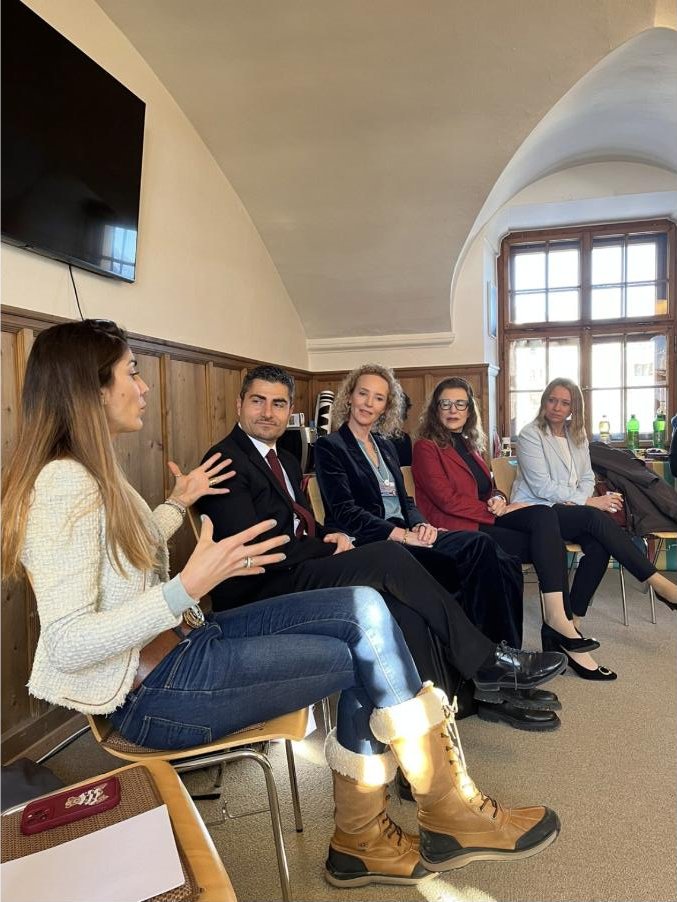
Das Geheimnis vermögender Familien ist nicht, dass sie mehr über Geld wissen. Es ist, dass sie darüber sprechen. Sie haben feste Termine, sie stellen unbequeme Fragen, sie lassen sich jede Gebühr erklären. Das kann jede Frau, mit jedem Einkommen.
Zwei Fragen gebe ich jeder Frau mit, ob bei der Hausbank oder in der Finanzberatung:
«Was kostet mich das alles zusammen pro Jahr, in Euro, mit allen Produkt- und Beratungskosten, und was verdienen Sie daran?» Wer darauf nicht klar antwortet, hat dir damit schon etwas Wichtiges gesagt.
Und bevor du einen einzigen Euro anlegst: «Was, wenn ich dieses Geld morgen brauche?» Die großen Banken, für die ich gearbeitet habe, haben genau diese Frage in ihr Risikoprofil eingebaut, und trotzdem habe ich zu oft erlebt, dass sie übersprungen wurde. Zuerst kommt dein Sicherheitspolster auf deinem eigenen Namen. Dann wird investiert.
Nehmen wir etwas, das fast jede kennt: die Gehaltsverhandlung.
Kopf heißt: Ich kenne meine Zahlen. Was verdiene ich, was ist marktüblich, was ist mein Beitrag? Schreib es auf eine Seite, mit dem Stift.
Herz heißt: Ich glaube, dass ich diesen Betrag verdiene. Achte auf die Sätze in deinem Kopf: «Über Geld spricht man nicht.» «Sei nicht gierig.» «Frag nicht nach dem Preis.» Frag dich bei jedem: Wessen Satz ist das eigentlich? Und stimme ich ihm heute noch zu?
Stimme heißt: Ich sage es laut. Einen Satz, vorher geübt: «Mein Beitrag ist X, der Markt zahlt Y, ich bitte um Z.» Und dann nicht sofort weiterreden. Aushalten. Die Stille gehört jetzt dir. Valeria, eine junge Frau in Panama-Stadt, hatte ein Angebot über 4.200 im Monat. Sie hat ihre Zahl geübt, zwanzig Mal vor dem Spiegel. Im Gespräch sagte sie: «Meine Zahl ist 5.000», und zählte still bis zehn. Sie bekam 4.800. Sechshundert im Monat mehr, für zehn Sekunden Stille.
Und genau so funktioniert es in einer Beziehung. Kopf: Ich weiß, was wir haben, was wir schulden und was auf wessen Namen läuft. Herz: Ich weiß, dass ich ein Recht auf diese Information habe, nicht aus Misstrauen, sondern weil es auch mein Leben ist. Stimme: Ich frage, ich schlage den Termin vor, und ich sitze mit am Tisch, wenn entschieden wird.
Warum alle drei? Stell dir einen Tisch mit drei Beinen vor. Mit zwei Beinen steht er, solange niemand etwas darauf legt. Kopf ohne Stimme: Du weißt alles und sagst nichts. Kopf und Stimme ohne Herz: Du verhandelst gut, aber tief drinnen glaubst du nicht, dass du mehr verdienst, und gibst als Erste nach. Herz und Stimme ohne Kopf: Du sprichst mutig, aber du unterschreibst, was du nicht verstehst.
Und darum reicht Wissen allein nie. Eine große Auswertung von 201 Studien kam zu einem verblüffenden Ergebnis: Finanzbildung erklärt nur 0,1 Prozent dessen, wie Menschen tatsächlich mit Geld umgehen. Nach zwanzig Jahren im Banking weiß ich, wo der Rest liegt: im Herzen und in der Stimme.
Die meisten Frauen haben eine oder zwei dieser Säulen, und alles scheint gut, bis das Leben Gewicht auf den Tisch legt: eine Trennung, ein Todesfall, eine Kündigung. Dann zeigt sich die fehlende Säule. Bei mir war es die Stimme. Als ich den Schweigesteuer-Test zum ersten Mal ehrlich gemacht habe, mit neununddreißig, war mein Ergebnis: Kopf 0, Herz 0, Stimme 7 von 9. Die Bankerin. Stimme sieben von neun. Ich bin also die Erste, die zugibt: Man kann alles über Geld wissen und trotzdem schweigen.
10. Welche eine Frage sollte sich die Leserin heute stellen, und welchen ersten Schritt kann sie diese Woche machen?
Die Frage lautet: Welche Frage über Geld stelle ich gerade nicht, und was kostet mich das?
Der erste Schritt: Mach heute Abend den Schweigesteuer-Test. Trag dir diese Woche ein Money Date in den Kalender. Und stell eine einzige Frage laut, die du bisher geschluckt hast, deinem Partner, deinen Eltern oder deiner Bank.
Die erste Frage ist immer die unbequemste. Danach wird es leichter. Schweigen ist der teuerste Fehler, den du je machen wirst. Deine Stimme ist die beste Investition deines Lebens, und sie zahlt sich ein Leben lang aus.
Exklusiv für AJOURE´-Leserinnen: Der Schweigesteuer-Test
Vorabdruck aus «Unleash Your Wealth Within» von Angelika Hernández Dorendorf (erscheint am 8. März 2027)
Nimm einen Stift. Zehn Fragen, je drei Antworten. Kreuze die ehrliche an und notiere die Punkte. Niemand sieht das außer dir.
KOPF
1. Kennst du heute das Gesamteinkommen, die Gesamtschulden und das Vermögen deines Haushalts?
Ja, die Zahlen (0) · Ungefähr (1) · Nein (3)
2. Hast du jedes Finanzdokument gelesen, das du in den letzten fünf Jahren unterschrieben hast: Kredit, Ehevertrag, Darlehen, Begünstigung?
Jedes (0) · Manche (1) · Ich habe unterschrieben und vertraut (3)
3. Wenn deine Beziehung morgen endet: Wie viele Monate könntest du von dem leben, was auf deinem eigenen Namen liegt?
Sechs oder mehr (0) · Eins bis fünf (1) · Keinen (3)
HERZ
4. Ein Brief von der Bank oder eine Rechnung kommt. Was passiert in deinem Körper?
Nichts, ich öffne ihn (0) · Meine Brust wird eng, dann öffne ich ihn (1) · Er landet in einer Schublade (3)
5. Glaubst du, dass du es verdienst, gut bezahlt zu werden für das, was du gibst?
Ja, ohne Zögern (0) · Ja, aber ich fühle mich schuldig, wenn ich danach frage (1) · Ehrlich gesagt: nein (3)
6. Gibt es eine Wahrheit über dein Geld, die du aus Scham vor einem geliebten Menschen verheimlichst?
Nein (0) · Eine (1) · Mehr als eine (3)
STIMME
7. Hast du dein aktuelles Gehalt, deinen Stundensatz oder Preis verhandelt, oder, wenn es fix war, um etwas anderes gebeten (Stunden, Titel, Weiterbildung)? Oder hast du angenommen, was man dir angeboten hat?
Ich habe verhandelt (0) · Ich habe einmal gefragt und es dann gelassen (1) · Ich habe angenommen (3)
8. Hast du schon einmal einem Geschwister, einem Elternteil oder deinem Partner eine Geldfrage gestellt und dann nicht nachgehakt, «um den Frieden zu wahren»?
Nie (0) · Ein- oder zweimal (1) · Das ist die Regel in meiner Familie (3)
9. Weißt du, wo die Unterlagen deiner Eltern liegen und was sie sich für ihr Vermögen wünschen?
Ja, wir haben darüber gesprochen (0) · Ungefähr (1) · Keine Ahnung (3)
WEITERGABE
10. Haben deine Kinder dich je ruhig und mit Zahlen über Geld sprechen hören, über Anlagen, Schulden, was Dinge kosten? (Keine Kinder? Antworte für das Mädchen, das du warst.)
Oft (0) · Ein- oder zweimal (1) · Nie (3)
DEINE AUSWERTUNG
Zähle alle Punkte zusammen. Das ist deine Schweigesteuer, 0 bis 30. Und weil es eine Rechnung ist: Weniger ist besser.
0–6: Die Kommandantin. Die alte Regel hat kaum Macht über dich. Jetzt bist du dran, es an die Frauen weiterzugeben, die du liebst.
7–14: Die Sprecherin. Du fragst meistens. Zwei, drei Fragen auf dieser Liste warten noch. Es sind die teuren.
15–22: Das Flüstern. Du fragst um Erlaubnis, bevor du fragst. Hier beginnen die meisten Frauen in meinen Workshops, auch die reichsten.
23–30: Die Stille. Das war das Ergebnis meiner Mutter, und lange auch meines. Willkommen, amiga. Ab hier wird es nur besser.
Und jetzt der wichtigste Teil: Zähle Kopf (Fragen 1–3), Herz (4–6) und Stimme (7–9) einzeln. Der höchste Wert zeigt dir deine fehlende Säule. Genau dort fängst du an.
Allgemeine Finanzbildung, keine persönliche Anlage-, Steuer- oder Rechtsberatung.


